Výmena autoskla a kalibrácia ADAS: Kedy pomôže poistenie čelného skla?
Nenápadné ťuknutie na diaľnici mnoho vodičov prejde mávnutím ruky. Drobná bodka na skle však predstavuje skryté finančné riziko, ktoré môže pri prvom rannom mraze alebo prejazde spomaľovačom prerásť do masívnej praskliny. V takom momente sa bežná jazda mení na technický problém: vozidlo nespraví technickú kontrolu, policajná hliadka vám môže na mieste zadržať osvedčenie o evidencii a oprava modernej technológie za zrkadlom vyjde na stovky eur. Práve preto predstavuje poistenie čelného skla kľúčovú súčasť finančnej ochrany rodinného rozpočtu pred nečakanými výdavkami na cestách.
Odletený kameň z cesty: Kedy škodu preplatí cudzie PZP?
Podľa § 4 odseku 2 zákona č. 381/2001 Z. z. o povinnom zmluvnom poistení zodpovedá poisťovateľ za škodu spôsobenú prevádzkou motorového vozidla. Toto ustanovenie potvrdilo aj záväzné stanovisko Národnej banky Slovenska z roku 2013: vymrštenie kameňa spod kolies idúceho auta je priamym dôsledkom jeho pohybu, a preto ide o poistnú udalosť, ktorú má kryť povinné zmluvné poistenie vozidla, od ktorého kameň odletel. Zákonný limit plnenia na škody na majetku je pritom stanovený až na 1 300 000 eur na jednu škodovú udalosť (pri škodách na zdraví predstavuje limit 6 450 000 eur), takže výška škody na skle limit nikdy neohrozí.
Problém v praxi však netkvie v zákone, ale v tom, kto nesie dôkazné bremeno. Zodpovednosť za preukázanie príčinnej súvislosti leží výhradne na poškodenom vodičovi. Ak nemáte jednoznačný dôkaz, poisťovňa vinníka poistné plnenie spravidla zamietne so zdôvodnením, že kameň mohol ležať na vozovke už predtým alebo odskočil od úplne iného auta. Spoliehať sa len na najlacnejšie PZP druhého účastníka bez priamych dôkazov preto vedie takmer vždy k zamietnutiu nároku.
Dôkazné bremeno leží na poškodenom vodičovi
Poisťovne vyžadujú jednoznačné preukázanie deja. Písomné uznanie viny vodičom pred vami často nestačí, pretože vinník môže svoje vyjadrenie neskôr odvolať alebo jeho poisťovňa označí priznanie za účelové. Kľúčovým dôkazom býva kvalitný a neprerušený záznam z prednej autokamery, na ktorom je zreteľne vidieť trajektóriu kameňa od kolesa konkrétneho vozidla až po náraz do vášho okna, spolu s čitateľnou tabuľkou s evidenčným číslom (EČV).
Ak uplatňujete škodu z poistenia zodpovednosti iného vodiča, pripravte si nasledujúcu dokumentáciu:
- Záznam z palubnej kamery zachytávajúci presný moment odletu kameňa, priebeh udalosti a registračnú značku vozidla.
- Vyplnenú a oboma stranami podpísanú správu o nehode, kde druhý vodič výslovne potvrdí, že k vymršteniu kameňa došlo spod jeho kolies.
- Fotodokumentáciu poškodenia z miesta udalosti, vrátane detailu poškodeného miesta a celkového pohľadu na vozidlo s viditeľným evidenčným číslom.
- Veľký technický preukaz (osvedčenie o evidencii časť II) a platný vodičský preukaz vodiča, ktorý v čase udalosti auto viedol.
Oprava živicou verzus celková výmena: Aké sú technické limity?
Pri poškodení autoskla stoja vodiči pred voľbou medzi bodovou opravou a kompletnou demontážou okna. Bodová oprava pomocou vákuového odsatia vzduchu a následného vtlačenia špeciálnej fotopolymérovej živice zabráni ďalšiemu praskaniu a obnoví pevnosť skla až na pôvodnú úroveň. Táto oprava je rýchla, hotová do 45 minút a stojí orientačne 20 až 60 eur. Pri poistnom plnení navyše býva spoluúčasť takmer vždy vo výške 0 eur.
Nie každú ranu po kameni je však možné sceliť. Existujú striktné technologické a legislatívne obmedzenia, kedy je zásah živicou neprípustný a servis musí pristúpiť k výmene celého dielu:
- Rozmer poškodenia: Bodová oprava je realizovateľná len vtedy, ak priemer krátera po náraze nepresahuje približne veľkosť dvojeurovej mince (do priemeru 20 mm až 25 mm).
- Umiestnenie na ploche okna: Poškodenie sa nesmie nachádzať vo vzdialenosti menšej ako 10 cm od vonkajšieho okraja skla, kde hrozí vysoké vnútorné pnutie a riziko okamžitého prasknutia celej tabule pri aplikácii tlaku.
- Zorné pole šoféra: Akýkoľvek zásah priamo pred očami vodiča je zakázaný, pretože živica má mierne odlišný index lomu svetla a vytvára optickú deformáciu, ktorá unavuje zrak.
- Zásah do štruktúry fólie: Trhlina nesmie prenikať cez vnútornú polyvinylbutyralovú (PVB) bezpečnostnú fóliu do spodnej vrstvy skla.
- Znečistenie krátera: Ak do pukliny prenikla cestná soľ, prach a voda, živica nedosiahne potrebnú adhéziu a oprava nebude transparentná ani štrukturálne pevná.
Asistenčné systémy ADAS a prečo výmena presahuje 1 000 eur
Zatiaľ čo pri staršom automobile stojí bežné čelné sklo približne 200 až 500 eur, pri moderných SUV sa bežná suma pohybuje medzi 400 až 800 eur. Ak vlastníte automobil s vyhrievaním, dažďovým senzorom, head-up displejom a bezpečnostnými asistenčnými systémami (ADAS), cena práce a materiálu bežne vystúpi na 800 až 1 500 eur a viac. Samotné kalibrovanie kamier pre udržiavanie v jazdných pruhoch či núdzové brzdenie tvorí významnú časť faktúry. Na túto skutočnosť treba pamätať a overiť si, či vami zvolené lacné poistenie auta neobsahuje nízke limity plnenia, ktoré modernú výmenu nepokryjú.
Prasklina nad 20 mm v stieranej zóne a technická nespôsobilosť vozidla
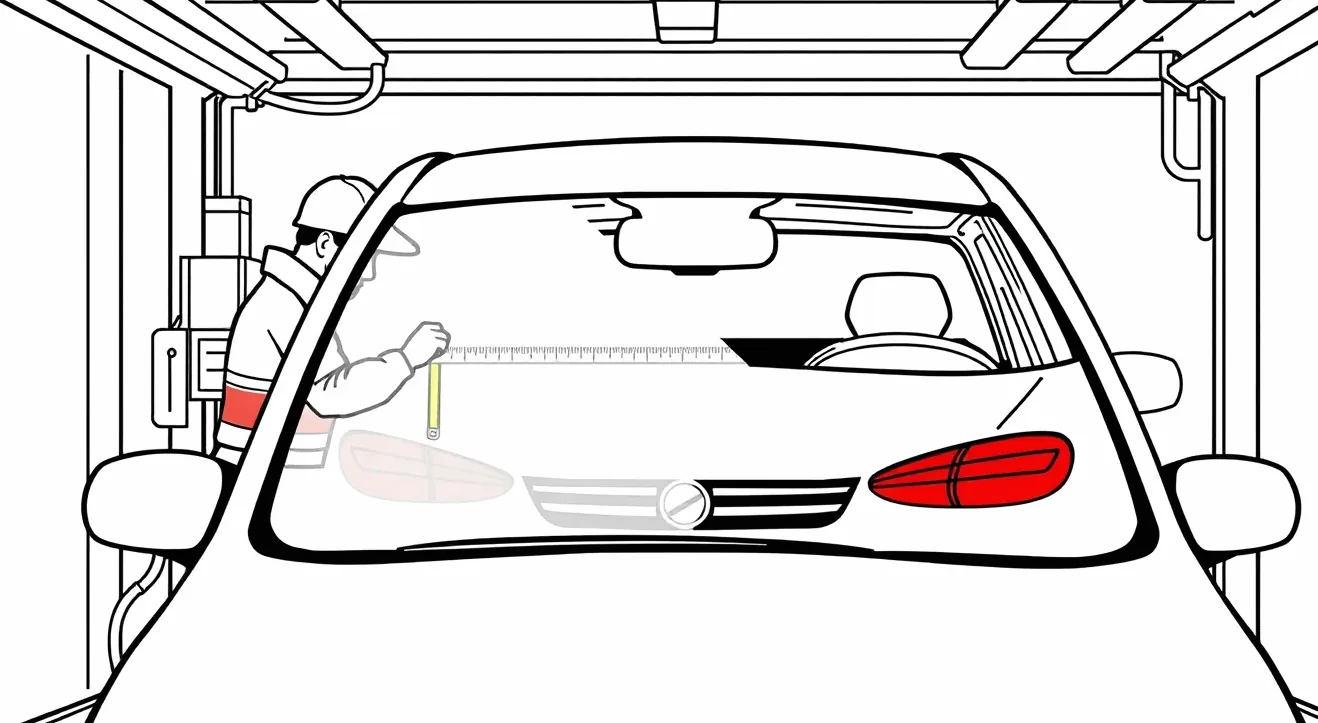
Jazda s poškodeným sklom nie je len estetickou chybou, ale priamym porušením predpisov o prevádzke vozidiel na pozemných komunikáciách. Podľa platných technických predpisov je vozidlo považované za technicky nespôsobilé na premávku, ak sa v stieranej ploche čelného skla (v dosahu stieračov) nachádza poškodenie akéhokoľvek druhu väčšie ako 20 mm.
Mimo stieranej zóny platí miernejší meter: za nespôsobilé sa vozidlo považuje vtedy, ak je prasklina väčšia ako 50 mm, alebo ak sa na skle nachádza viac ako 5 samostatných poškodení s veľkosťou od 20 do 50 mm. Na stanici technickej kontroly (STK) je prasklina nad 20 mm v zóne stieračov hodnotená ako vážna chyba typu B, prípadne nebezpečná chyba typu C, čo znamená okamžité neudelenie spôsobilosti na premávku.
Rovnaké právomoci má aj Policajný zbor Slovenskej republiky pri cestnej kontrole. Policajt je oprávnený zadržať osvedčenie o evidencii vozidla aj tabuľky s evidenčným číslom a udeliť blokovú pokutu. Zároveň riskujete, že ak s takto nespôsobilým autom zaviníte nehodu, poisťovňa pristúpi ku kráteniu poistného plnenia z dôvodu zlého technického stavu vozidla.
Teplotný šok a zväčšenie poškodenia: Dokedy škodu nahlásiť?
Ak v zime namierite prúd horúceho vzduchu z kúrenia na zamrznuté sklo s drobnou bodkou, teplotný šok okamžite spôsobí pnutie materiálu a z milimetrového krátera sa stane polmetrová puklina cez polovicu palubnej dosky. Rovnaký efekt má v lete spustenie automatickej klimatizácie na plný výkon po celodennom státí na priamom slnku. Z banálnej opravy za pár desiatok eur sa stáva nevyhnutná a drahá výmena celého dielu.
Pri vzniku škody platia presné zákonné a zmluvné lehoty. V prípade, že ich zmeškáte, vystavujete sa riziku, že likvidátor škodu odmietne preplatiť. Oznámenie vzniku udalosti má presné pravidlá ukotvené priamo v slovenskej legislatíve.
| Úkon a typ lehoty | Zákonná alebo zmluvná lehota | Právny základ / podmienka |
|---|---|---|
| Nahlásenie poistnej udalosti v SR | Do 15 dní od vzniku | § 10 ods. 1 písm. a) zákona č. 381/2001 Z. z. |
| Nahlásenie škody vzniknutej v zahraničí | Do 30 dní od vzniku | § 10 ods. 1 písm. b) zákona č. 381/2001 Z. z. |
| Výpoveď zmluvy po poistnej udalosti | Do 1 mesiaca od oznámenia | § 800 ods. 3 Občianskeho zákonníka (výpovedná lehota 1 mesiac) |
| Výpoveď ku koncu poistného obdobia | Najmenej 6 týždňov pred výročím | § 800 ods. 1 Občianskeho zákonníka |
| Vrátenie preplatku poistného | Pri sume aspoň 5 eur | § 9 ods. 5 zákona č. 381/2001 Z. z. |
Ak sa poistná udalosť stane a vy sa rozhodnete opraviť auto v nezmluvnom servise, vopred sa uistite, či poisťovňa akceptuje ich normohodinu a ceny materiálu. V opačnom prípade vám preplatí len sumu zodpovedajúcu kalkulácii jej vlastnej zmluvnej siete a zvyšok doplatíte z rodinných úspor.
Poistenie čelného skla: Vstupná obhliadka a limity plnenia
Pretože uplatnenie škody z PZP cudzieho auta končí pre nepreukázanie vinníka často neúspešne, najspoľahlivejšou cestou je dojednať samostatné poistenie čelného skla ako pripoistenie k PZP alebo využiť komplexné kasko na auto. Pri online uzatváraní zmluvy však motoristi často zabúdajú na formálnu povinnosť, ktorou je vstupná obhliadka. Dnes už nemusíte chodiť za technikom osobne – poisťovne vyžadujú samoobhliadku cez mobilnú aplikáciu, kde odfotografujete všetky sklá, stav tachometra a identifikačné číslo vozidla (VIN).
Pozor na sankčnú spoluúčasť pri vynechaní fotodokumentácie
Zanedbanie fotodokumentácie pri uzatvorení poistky cez internet prináša drastické finančné dôsledky. Ak nedodáte fotografie v stanovenej lehote (zvyčajne do niekoľkých dní od uzavretia poistnej zmluvy), poistka síce ostáva v platnosti, no nastupuje takzvaná sankčná spoluúčasť. Namiesto štandardnej spoluúčasti 5 % až 10 % vám poisťovňa pri škode strhne 30 %, pričom v ďalších rokoch poistenia môže sankčná zrážka narásť až na 80 % z poistného plnenia. Namiesto očakávanej pomoci tak z vlastného vrecka zaplatíte takmer celú faktúru.
Druhým úskalím býva zle nastavená poistná suma. Bežné pripoistenia ponúkajú limity od 150 do 1 000 eur, pričom ročné poistné sa pohybuje od 17 do 135 eur. Platí hrubé pravidlo, že ročná platba predstavuje približne jednu desatinu dohodnutého limitu:
- Pri limite krytia 300 eur zaplatíte približne 33 eur ročne (postačuje na bodové opravy alebo staršie malé autá bez senzorov).
- Pri limite krytia 500 eur je ročné poistné okolo 62 eur (pokryje bežné neoriginálne sklo bez zložitej elektroniky).
- Pri limite krytia 1 000 eur vychádza ročná platba na 124 eur (nevyhnutné minimum pre novšie autá so snímačmi).
Ak máte moderné vozidlo s head-up displejom a asistentmi riadenia, bežný limit 500 eur nestačí. Vzniká podpoistenie a servisný účet prevyšujúci limit musíte doplatiť sami. Pre rodinné vozidlá novších ročníkov sa oplatí vyberať prémiové balíky s krytím do 3 000 či 4 000 eur, prípadne zvoliť pripoistenie bez limitu na plnú fakturovanú hodnotu nového originálneho dielu, kde sa presne určí percentuálna a fixná spoluúčasť.
Časté otázky o poistení autoskiel
Preplatí poisťovňa pri výmene skla aj novú diaľničnú známku a nálepku STK?
Nie, náklady na novú diaľničnú známku ani kontrolné nálepky technickej a emisnej kontroly poistné plnenie nekryje. Tieto položky patria medzi štandardné výluky z poistenia. V prípade slovenskej elektronickej diaľničnej známky však môžete bezplatne požiadať správcu výberu mýta o zmenu údajov v evidencii, pričom k žiadosti doložíte faktúru zo servisu o výmene čelného skla. Nálepky STK a EK sa dnes už na sklo nevylepujú, spôsobilosť sa overuje elektronicky cez celoštátnu databázu.
Prídem o bonus na havarijnom poistení, ak nahlásim škodu na čelnom skle?
Záleží na type poistnej zmluvy. Ak máte dojednané samostatné pripoistenie skiel k PZP alebo k havarijnému poisteniu, uplatnenie škody z tohto pripoistenia spravidla neovplyvňuje váš bezškodový priebeh (bonus/malus). Pokiaľ však poškodenie likvidujete priamo zo základného balíka kasko poistenia, poisťovňa udalosť zaeviduje ako poistnú udalosť, čo môže pri najbližšom výročí zmluvy viesť k zníženiu priznaného bonusu a zdraženiu poistky na ďalší rok.
Kryje pripoistenie skiel aj panoramatickú strechu alebo strešné okno?
Vo väčšine prípadov nekryje. Štandardné pripoistenie sa vzťahuje len na čelné sklo, prípadne na kompletné obvodové zasklenie vozidla (bočné okná a zadné sklo). Presklené panoramatické strechy, strešné okná (šíbry), sklá spätných zrkadiel a kryty svetlometov bývajú v zmluvných podmienkach výslovne vylúčené, alebo sa na ne vzťahuje prísny sublimit. Ak máte vozidlo s presklenou strechou, uistite sa, že túto časť karosérie chráni plnohodnotné havarijné poistenie.
Aká je spoluúčasť pri výmene skla a platí sa aj pri oprave živicou?
Pri oprave skla lepením živicou uplatňuje drvivá väčšina poisťovní nulovú spoluúčasť, aby vodičov motivovala k lacnejšiemu a rýchlejšiemu riešeniu namiesto celkovej demontáže okna. Pri kompletnej výmene sa uplatňuje spoluúčasť dohodnutá v zmluve: zvyčajne vo výške 5 % až 20 % z celkovej sumy faktúry, prípadne ako fixná suma v rozpätí 20 až 200 eur. Pri návšteve zmluvného servisu poisťovne býva spoluúčasť často znížená na polovicu alebo úplne odpustená.