Poistenie zodpovednosti za škodu spôsobenú pri výkone povolania online: Porovnanie cien a ochrana pred náhradou škody
Štvornásobok priemerného mesačného zárobku predstavuje maximálnu sumu, ktorú od vás zamestnávateľ môže podľa Zákonníka práce vymáhať, ak v práci spôsobíte škodu z nedbanlivosti. Pri hrubej mzde 1 500 € ide o finančnú stratu až 6 000 €, ktorú budete musieť uhradiť z vlastných úspor alebo formou zrážok zo mzdy. Práve na elimináciu tohto rizika slúži komerčné poistenie zodpovednosti za škodu spôsobenú pri výkone povolania online, ktoré chráni váš rodinný rozpočet pred nečakanými výdavkami spôsobenými nepozornosťou, omylom či neúmyselnou chybou pri plnení pracovných úloh.
V praxi sa táto zmluva často označuje ako poistka na blbosť. Hoci ide o dobrovoľný produkt, pre mnohé profesie predstavuje základnú finančnú istotu. Zákonník práce síce zamestnanca chráni stropom štyroch platov, no v prípade úmyslu, požitia alkoholu alebo schodku na zverených hodnotách tento limit neplatí vôbec. Správne nastavené poistenie zodpovednosti zamestnanca preberá povinnosť finančnej náhrady voči zamestnávateľovi na seba, pričom kryje škody na majetku, zdraví a v špecifických prípadoch aj finančné škody vzniknuté pri bežnej administratíve, výrobe či logistike.
Základné princípy a porovnanie poistenia zodpovednosti za škodu spôsobenú pri výkone povolania s profesijnou poistkou
Právny rámec vzťahu medzi zamestnancom a zamestnávateľom definuje § 179 zákona č. 311/2001 Z. z. Zákonník práce. Zamestnanec zodpovedá len za škodu, ktorú spôsobil zavineným porušením povinností pri plnení pracovných úloh alebo v priamej súvislosti s ním. Ak ide o neúmyselnú nedbanlivosť, výška požadovanej náhrady nesmie presiahnuť štvornásobok priemerného mesačného zárobku pred porušením povinnosti. Zákon zároveň ukladá zamestnávateľovi prísnu lehotu: výšku škody musí so zamestnancom prerokovať a písomne mu ju oznámiť najneskôr do jedného mesiaca odo dňa, kedy zistil, že škoda vznikla a kto za ňu zodpovedá.
Pre každého pracujúceho človeka predstavuje nezávislé porovnanie poistenia zodpovednosti za škodu spôsobenú pri výkone povolania najjednoduchší spôsob, ako získať optimálne krytie za primerané poistné. Objektívne porovnanie poistenia zodpovednosti za škodu spôsobenú pri výkone povolania zohľadňuje rôzne kategórie pracujúcich, pričom zákon stanovuje odlišné limity zodpovednosti pre jednotlivé typy pracovných pomerov:
- Trvalý pracovný pomer: limit náhrady škody z nedbanlivosti je obmedzený na štvornásobok priemernej mzdy.
- Štátnozamestnanecký a služobný pomer: u policajtov, hasičov či štátnych úradníkov je limit náhrady škody stanovený na trojnásobok funkčného alebo služobného platu.
- Dohody mimo pracovného pomeru: pri dohodároch a brigádnikoch je zodpovednosť limitovaná jednou tretinou skutočnej škody a súčasne nesmie presiahnuť jednu tretinu dohodnutej odmeny. Situácie, kedy vznikne náhrada škody pri dohode o brigádnickej práci študentov, tak podliehajú miernejšiemu zákonnému stropu.
Zákonný limit štvornásobku mzdy a komu hrozí úhrada celej škody
Hranica štyroch platov neplatí univerzálne. Ak zamestnanec spôsobí škodu úmyselne alebo pod vplyvom alkoholu či omamných látok, zamestnávateľ má právo požadovať náhradu škody v plnej výške, a to vrátane ušlého zisku. Žiadna komerčná poisťovňa takéto konanie nekryje, pretože ide o štandardnú zákonnú výluku. Rovnako sa limit štyroch platov neuplatňuje pri dvoch špecifických inštitútoch Zákonníka práce: pri schodku na zverených hodnotách a pri strate zverených predmetov.
Schodok na zverených hodnotách, známy ako hmotná zodpovednosť, vzniká na základe písomnej zmluvy o hmotnej zodpovednosti. Týka sa hotovosti, cenín, tovaru na sklade či materiálu, ktorý je zamestnanec povinný osobne vyúčtovať. Ak v pokladni alebo v sklade vznikne manko, zamestnanec ho hradí v plnej sume. Preto je dôležité vedieť, že hmotná zodpovednosť brigádnika ani trvalého zamestnanca nie je bežnou poistkou krytá – manko patrí medzi generálne výluky poistenia.
Kedy postačuje všeobecné krytie a kto potrebuje profesijné poistenie
Medzi bežnými zamestnancami a samostatne zárobkovo činnými osobami (SZČO) existuje zásadný rozdiel v právnej zodpovednosti. Kým zamestnanec využíva klasické poistenie zodpovednosti za škodu spôsobenú zamestnávateľovi, živnostník alebo konateľ ručí za škody celým svojím majetkom bez akéhokoľvek limitu štvornásobku. Živnostník fakturujúci svoje služby preto nemôže použiť zamestnaneckú poistku. Pre začínajúcich podnikateľov je určené špecializované poistenie na začiatku podnikania, ktoré rieši škody spôsobené tretím stranám.
Osobitnú kategóriu tvoria regulované povolania, pri ktorých zákon ukladá povinnosť uzatvoriť profesijné poistenie. Ide o lekárov, advokátov, daňových poradcov, audítorov, notárov či autorizovaných architektov. Kým zamestnanecká poistka kryje neúmyselné vecné a mechanické škody, profesijná zodpovednosť sa zameriava na čisté finančné škody spôsobené nesprávnym odborným posudkom, chybnou právnou radou alebo nesprávnym liečebným postupom. Špecifické poistné podmienky platia aj v sektore služieb, kde napríklad ochrana sprievodcu pred nárokmi klientov vyžaduje odlišný rozsah poistného krytia než práca v priemyselnej výrobe.
Výpočet poistenia zodpovednosti za škodu spôsobenú pri výkone povolania a riziko podpoistenia pri raste mzdy
Správny výpočet poistenia zodpovednosti za škodu spôsobenú pri výkone povolania stojí na jedinom kľúčovom parametri: presnej výške vášho priemerného hrubého mesačného príjmu. Keďže zákon stanovuje maximálnu náhradu škody na štvornásobok priemerného mesačného zárobku, odporúčaná poistná suma by mala túto hodnotu presne kopírovať. Presný výpočet poistenia zodpovednosti za škodu spôsobenú pri výkone povolania vyžaduje, aby pri hrubej mzde 1 800 € mesačne bola poistná suma nastavená minimálne na 7 200 €.
Na slovenskom poistnom trhu sa poistné sumy pohybujú v rozpätí od 1 000 € do 15 000 €. Mnoho zamestnancov však pri uzatváraní zmluvy volí príliš nízky poistný limit v snahe získať čo najlacnejšie poistenie zodpovednosti za škodu spôsobenú pri výkone povolania. Takýto postup vedie k nebezpečnému podpoisteniu. Ak vaša mzda rastie, ale poistná suma na zmluve zostáva nezmenená, rozdiel pri likvidácii poistnej udalosti budete musieť zaplatiť z vlastného vrecka.
Ako sa vyhnúť podpoisteniu pri valorizácii platu a prémiách
Priemerný mesačný zárobok sa pre účely náhrady škody počíta podľa Zákonníka práce z príjmov zúčtovaných na výplatu v rozhodujúcom období, ktorým je predchádzajúci kalendárny štvrťrok. Ak v tomto období dostanete mimoriadne odmeny, trinásty plat alebo výkonnostné prémie, váš priemerný zárobok prechodne stúpne. Spôsobenie škody v takomto období znamená, že zamestnávateľ od vás môže oprávnene žiadať vyššiu sumu, než na akú máte nastavenú poistku.
Rovnaká situácia nastáva pri kariérnom postupe alebo plošnej valorizácii miezd. Ak ste zmluvu uzatvárali s platom 1 200 € a poistnou sumou 4 800 €, no po dvoch rokoch zarábate 1 700 €, zákonný limit náhrady škody stúpol na 6 800 €. Vzniká nekrytý rozdiel 2 000 €. Prepočet v kalkulačke a aktualizácia zmluvy zaberie pár minút, no ochráni vás pred reálnou stratou. Podobne precízne ako pri poistení majetku, kde sa sleduje adekvátna poistná suma nehnuteľnosti a domácnosti, je nutné strážiť aj adekvátnosť limitu pri pracovnej zodpovednosti.
Pre lepšiu orientáciu v nákladoch poslúži orientačná kalkulačka poistenia zodpovednosti za škodu spôsobenú pri výkone povolania s prehľadom súm a sadzieb na slovenskom trhu:
| Hrubá mesačná mzda | Zákonný limit (4 platy) | Odporúčaná poistná suma | Typická spoluúčasť (10 %) | Orientačná ročná cena |
|---|---|---|---|---|
| 1 200 € | 4 800 € | 5 000 € | 500 € (min. 30 €) | 35 – 50 € |
| 1 800 € | 7 200 € | 7 500 € | 750 € (min. 30 €) | 55 – 80 € |
| 2 400 € | 9 600 € | 10 000 € | 1 000 € (min. 30 €) | 75 – 110 € |
| 3 000 € | 12 000 € | 12 000 € | 1 200 € (min. 30 €) | 100 – 140 € |
Cena poistenia zodpovednosti za škodu spôsobenú pri výkone povolania a pripoistenie služobného vozidla
Základná cena poistenia zodpovednosti za škodu spôsobenú pri výkone povolania závisí od troch faktorov: výšky poistnej sumy, vykonávanej pracovnej pozície (rizikovej skupiny) a dojednaných pripoistení. Ročná cena poistenia zodpovednosti za škodu spôsobenú pri výkone povolania sa pri administratíve pohybuje okolo 35 až 50 €, zatiaľ čo manuálne pracujúci operátor výroby, vodič či skladník zaplatí 80 až 140 €. Šetriť výberom nereálnej profesie sa neopláca – ak pri likvidácii poistnej udalosti vyjde najavo, že ste nahlásili administratívnu prácu, no k škode došlo pri obsluhe výrobnej linky, poisťovňa plnenie zamietne.
Najčastejším a najdôležitejším rozšírením poistky je pripoistenie škody na zverenom motorovom vozidle. Základný balík poistenia zamestnanca totiž škody spôsobené vedením motorového vozidla štandardne vylučuje. Ak dostanete k dispozícii firemné auto, hoci len na občasné pracovné cesty, toto pripoistenie je nevyhnutnosťou.
Prečo základná poistka nestačí pri šoférovaní firemného auta
Ak zamestnanec spôsobí dopravnú nehodu firemným vozidlom, škoda na cudzích autách a majetku tretích osôb sa hradí z povinného zmluvného poistenia zamestnávateľa. Na to slúži štandardný zákonný mechanizmus, ktorý definuje rozsah krytia PZP. Problémom však zostáva poškodenie samotného služobného vozidla, na ktorom zamestnanec havaroval.
V prípade, že firma nemá uzatvorené vlastné havarijné poistenie a spoluúčasť nehrá rolu, zamestnávateľ bude požadovať celú opravu priamo od vás – opäť až do limitu štvornásobku mzdy. Ak zamestnanec jazdí na drahom modeli, kde je dojednané kasko na nové auto, poisťovňa vyplatí škodu firme, ale zamestnávateľovi vznikne priama škoda vo výške spoluúčasti (napríklad 5 % alebo minimálne 150 až 330 €). Túto sumu je oprávnený zosobniť vodičovi. Detailné pravidlá upravuje limit štyroch platov pri škode na firemnom aute.
Spoluúčasť z kaska verzus nárok zamestnávateľa
Pripoistenie motorového vozidla kryje práve tieto finančné nároky zamestnávateľa: buď priamu škodu na nepoistenom vozidle do výšky štvornásobku mzdy, alebo spoluúčasť, ktorú musela firma zaplatiť svojej havarijnej poisťovni. Pozor si treba dať na špecifické situácie na cestách. Ak vodič precení svoje sily a spôsobí nehodu z dôvodu vyčerpania, posudzuje sa mikrospánok a zavinenie dopravnej nehody ako nedbanlivosť, no v prípade hrubého porušenia predpisov či alkoholu uplatní poisťovňa nekompromisný regres poisťovne.
Vodiči z povolania, kuriéri a obchodní cestujúci čelia vyššiemu riziku. V praxi sa osvedčuje sledovať reálne parametre zmlúv tak, ako to odporúčajú skúsenosti s kasko poistením. Ak firma prevádzkuje starší vozový park bez plnohodnotného krytia, zamestnávateľ často využíva aspoň mini havarijné poistenie, čo však nezbavuje vodiča nutnosti mať vlastnú zamestnaneckú poistku s pripoistením vozidla.
Pripoistenie chybne vykonanej práce, vadnej služby a výroby nepodarku
V priemysle, stavebníctve, gastronómii a remeselných službách predstavuje najväčšiu hrozbu znehodnotenie materiálu alebo nesprávna montáž. Základné poistenie zodpovednosti zamestnanca kryje situácie, kedy vám pri prenášaní spadne drahý prístroj a rozbije sa. Ak však sústružník vyrobí sériu dielov s nesprávnymi rozmermi, kuchár spáli drahé mäso alebo automechanik nesprávne namontuje rozvodový remeň, ide o takzvaný nepodarok alebo vadnú službu.
Výroba nepodarkov a chybne vykonaná práca sú v základných poistných podmienkach väčšiny poisťovní striktne vylúčené. Bez dojednaného pripoistenia odmietne poisťovňa za takúto škodu zaplatiť čo i len cent. Zamestnávateľovi pritom vzniká priama škoda: strata surovín, náklady na prepracovanie kusu alebo sankcia od odberateľa za oneskorené dodanie.
Najlacnejšie poistenie zodpovednosti za škodu spôsobenú pri výkone povolania a limity pre nepodarky
Hoci mnohí zamestnanci vyhľadávajú najlacnejšie poistenie zodpovednosti za škodu spôsobenú pri výkone povolania, vynechanie pripoistenia nepodarkov pri manuálnej profesii robí zmluvu prakticky nepoužiteľnou. Príliš lacné poistenie zodpovednosti za škodu spôsobenú pri výkone povolania bez tohto modulu chráni iba pred zlomkom reálnych rizík. Pripoistenie chybne vykonanej práce a nepodarkov kryje:
- Náklady na materiál: hodnota surovín znehodnotených nesprávnym technologickým postupom.
- Náklady na opravu: mzda iných pracovníkov potrebná na odstránenie vady alebo opätovnú montáž.
- Znehodnotenie nástroja: poškodenie obrábacieho stroja, formy či lisovacieho zariadenia v dôsledku chybného nastavenia obsluhou.
Poisťovne však pri tomto pripoistení často zavádzajú sublimit plnenia. To znamená, že kým vaša celková poistná suma je napríklad 8 000 €, limit pre nepodarky môže byť obmedzený na 2 000 € alebo 3 000 €. Pred podpisom zmluvy alebo odoslaním online objednávky si vždy preverte, aký sublimit sa na vadnú prácu vzťahuje.
Škody z administratívnej práce, účtovné omyly a zle vystavené faktúry
Predstava, že kancelárska práca nenesie žiadne riziká, je mylná. Účtovníci, mzdoví referenti, fakturanti a administratívni pracovníci narábajú s dátami, ktorých nesprávne zadanie môže zamestnávateľovi spôsobiť škody v tisícoch eur. Stačí preklep v čísle bankového účtu pri hromadnom príkaze, oneskorené odoslanie daňového priznania alebo nesprávne uplatnená sadzba DPH na odoslanej faktúre.
V administratíve vzniká špecifický druh škody – čistá finančná škoda, ktorá nie je sprevádzaná fyzickým poškodením žiadnej veci. Nie každá poistka na trhu čisté finančné škody kryje. Pri výbere poistenia pre kancelárske profesie je nevyhnutné skontrolovať, či zmluva pokrýva aj finančné straty spôsobené administratívnym omylom.
Účtovné chyby a výluka zmluvných pokút či sankcií
Zásadným úskalím pri administratívnych a účtovných chybách sú pokuty od štátnych orgánov a zmluvné sankcie. Ak účtovníčka pochybí a daňový úrad alebo Sociálna poisťovňa udelí firme pokutu, zamestnávateľ ju často chce zosobniť vinníkovi. Tu však naráža na zásadnú výluku: pokuty, penále, sankcie a úroky z omeškania udelené štátnymi úradmi sú štandardnou výlukou z poistenia zodpovednosti zamestnanca.
Poisťovňa preplatí priamu škodu (napríklad poplatok za opravné podanie či preukázateľné priame náklady na nápravu), no samotnú sankciu od správcu dane nepreplatí. Výnimkou sú len niektoré špecializované pripoistenia vyšších balíkov, ktoré pokrývajú regresné nároky. Podobné striktné pravidlá platia aj v online obchode, kde poistenie prevádzkovateľa e-shopu musí precízne definovať rozdiel medzi vadou služby a pokutou od obchodnej inšpekcie. Podobne to rieši aj poistka zodpovednosti pre fotografa, kde zmluvná pokuta za oneskorené dodanie fotografií nebýva krytá.
Zodpovednosť zamestnanca za škodu v režime home office a pri práci na diaľku
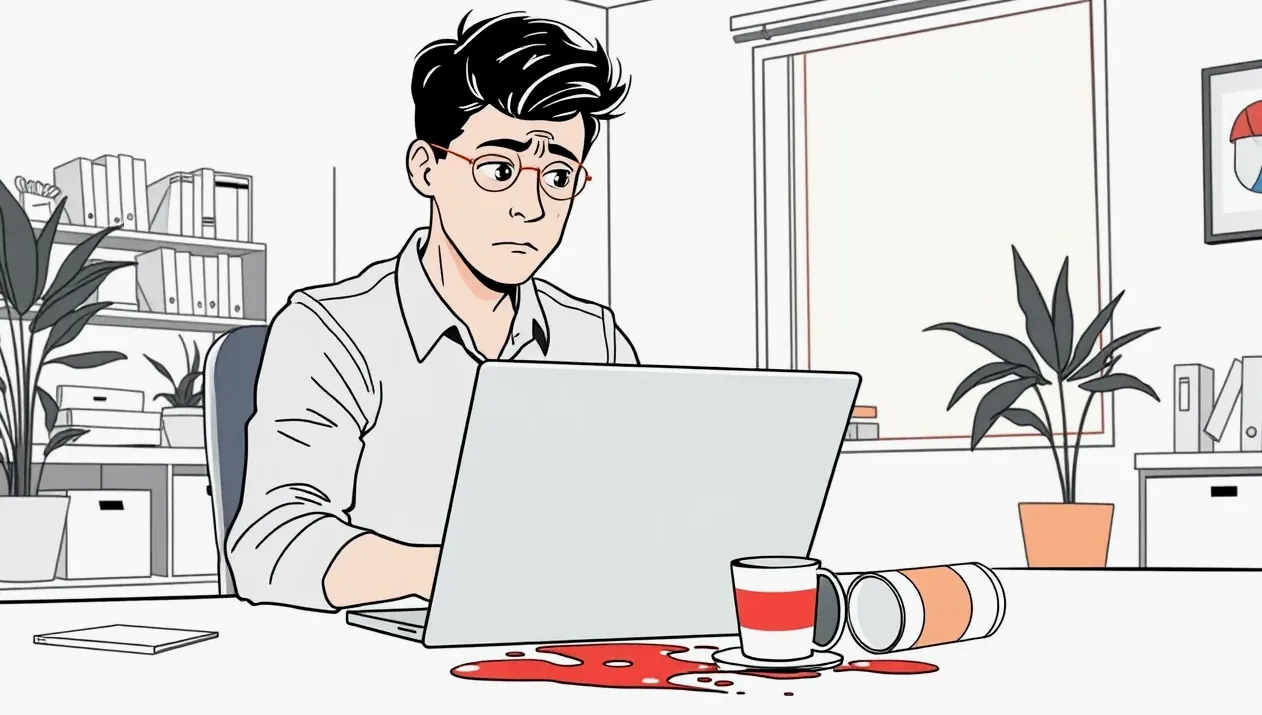
Práca z domu sa stala trvalou súčasťou pracovného života tisícov ľudí. Z právneho hľadiska platí, že Zákonník práce platí na home office úplne rovnako ako v priestoroch firmy. Zamestnanec zodpovedá za škody spôsobené pri plnení pracovných úloh do výšky štyroch platov aj v obývačke či domácej pracovni. Pri práci na diaľku však dochádza k miešaniu firemného a súkromného majetku, čo prináša špecifické riziká.
Typickým príkladom je vyliatie kávy do zvereného firemného notebooku, pád pracovného telefónu pri vstávaní od stola alebo skrat v napájacom adaptéri, ktorý zničí dokovaciu stanicu. Všetky tieto situácie sú klasickou poistnou udalosťou, pokiaľ k nim došlo počas pracovného času a pri činnosti súvisiacej s prácou.
Poškodenie zverenej techniky verzus strata firemného majetku
Pri zverenej elektronike je nevyhnutné striktne rozlišovať medzi poškodením a stratou. Komerčné poistenie kryje neúmyselné mechanické alebo elektronické poškodenie zverenej veci. Ak vám notebook spadne na podlahu, poistka škodu uhradí (po odpočítaní spoluúčasti a amortizácie). Ak však notebook zabudnete vo vlaku, v kaviarni alebo vám ho ukradnú z neuzamknutého auta, poistenie zodpovednosti vám nepomôže.
Podľa Zákonníka práce nesie zamestnanec za stratu zverených predmetov prevzatých na písomné potvrdenie plnú zodpovednosť bez limitu štvornásobku mzdy. Poisťovne majú stratu veci uvedenú vo výlukách. Podrobnosti o tom, kedy ide o poistnú udalosť a kedy o osobnú zodpovednosť, rozoberá škoda na zverených nástrojoch a technike. Ak pri práci v sklade používate technické vybavenie, je nutné poznať aj špecifiká, ktoré rieši poistenie zodpovednosti skladníka.
Zahraničné pracovné cesty, montáže v cudzine a územná platnosť krytia
Mnoho slovenských technikov, montérov, stavebných robotníkov či IT špecialistov pravidelne cestuje na zahraničné pracovné cesty alebo montáže do krajín Európskej únie. Pred vycestovaním je kriticky dôležité preveriť územnú platnosť vašej poistnej zmluvy. Štandardné základné poistenie dojednané za najnižšiu cenu často platí výhradne na území Slovenskej republiky.
Ak spôsobíte škodu na montáži v Nemecku, Rakúsku alebo Česku a vaša zmluva nemá rozšírenú územnú platnosť na Európu alebo svet, poisťovňa nárok zamestnávateľa odmietne preplatiť. Rozšírenie územnej platnosti na geografické územie Európy stojí zvyčajne len 15 až 30 % príplatok k základnému poistnému, no chráni vás pred likvidačnými nárokmi v európskych cenách.
Rozdiel medzi územnou platnosťou na Slovensku a v celej Európe
Na pracovnej ceste v zahraničí sa uplatňuje slovenský Zákonník práce, pokiaľ je pracovná zmluva uzatvorená podľa slovenského práva. Zamestnávateľ od vás teda môže stále požadovať maximálne štvornásobok vášho slovenského priemerného platu. Náklady na opravu stroja, výmenu komponentov alebo náhradu škody v zahraničí sú však násobne vyššie než na Slovensku. Škoda tak takmer vždy dosiahne alebo presiahne váš zákonný limit.
Pokiaľ vykonávate prácu mimo hlavného pracovného pomeru, pravidlá sú ešte citlivejšie. To, ako sa posudzuje poistenie zodpovednosti dohodára pri práci v cudzine, závisí od presného znenia dohody a poistných podmienok. Pozor si musia dávať aj operátori stavebnej techniky – pri manipulácii s mechanizmami sa vyžaduje osobitné poistenie stavebných mechanizmov a pri manipulácii v skladoch zasa povinné zmluvné poistenie vysokozdvižného vozíka.
Uzavretie poistenia zodpovednosti za škodu spôsobenú pri výkone povolania online a frekvencia platenia
Moderná doba priniesla výrazné zjednodušenie administratívy. Uzatvoriť poistenie zodpovednosti za škodu spôsobenú pri výkone povolania online dnes trvá doslova niekoľko minút. Nemusíte navštevovať kamennú pobočku ani čakať na podpis zmluvy finančným agentom. V prehľadnom formulári zadáte svoju hrubú mzdu, vyberiete vykonávanú profesiu, zvolíte potrebné pripoistenia a systém vám okamžite zobrazí ponuky jednotlivých poisťovní.
Ak uzatvárate poistenie zodpovednosti za škodu spôsobenú pri výkone povolania cez internet, je kľúčové porozumieť právnemu momentu vzniku poistnej ochrany. Na rozdiel od zmlúv podpisovaných na papieri vzniká poistná zmluva uzatváraná na diaľku zaplatením prvého poistného. Tento úkon sa považuje za prijatie návrhu poistnej zmluvy podľa Občianskeho zákonníka. Ak teda formulár vyplníte, no poistné neuhradíte, poistná ochrana nevznikla a prípadnú škodu budete musieť hradiť sami.
Vznik poistnej zmluvy zaplatením poistného
Zmluva nadobúda účinnosť dňom a hodinou uvedenou v návrhu ako začiatok poistenia, najskôr však momentom pripísania platby na účet poisťovne (alebo úspešnou platbou cez online platobnú bránu). Pokiaľ ide o frekvenciu platenia, poisťovne umožňujú:
- Ročné platenie: najvýhodnejší spôsob platby. Poisťovne neúčtujú žiadne področné prirážky a cena poistky je konečná.
- Polročné alebo štvrťročné platenie: vhodné pri vyšších poistných sumách, no môže byť spojené s drobnou prirážkou (tzv. področnosť vo výške 3 až 5 %).
- Mesačné platby: ponúkajú len vybrané poisťovne, pričom administratívne náklady môžu poistenie zbytočne predražiť.
Vzhľadom na to, že ročná cena poistenia zodpovednosti za škodu spôsobenú pri výkone povolania predstavuje pri bežných profesiách 40 až 90 €, je jednorazová ročná platba najpraktickejšou a finančne najvýhodnejšou voľbou.
Výpoveď poistnej zmluvy do dvoch mesiacov a ukončenie poistenia
Každý poistný vzťah sa riadi platnou legislatívou, ktorú primárne definuje Občiansky zákonník č. 40/1964 Zb. Poistná zmluva sa štandardne uzatvára na dobu neurčitú s ročným poistným obdobím. Ak nové porovnanie poistenia zodpovednosti za škodu spôsobenú pri výkone povolania ukáže výhodnejšiu ponuku, prípadne vám parametre nevyhovujú, zákon vám dáva presné možnosti, ako zmluvu ukončiť.
Najjednoduchším spôsobom ukončenia novej poistky je výpoveď do dvoch mesiacov od jej uzavretia. Ak zmluvu vypoviete v tejto lehote, plynie osemdňová výpovedná lehota, po ktorej poistenie zanikne. Poisťovňa má nárok len na poistné za obdobie, počas ktorého poistenie reálne trvalo (tzv. pro rata temporis), a zvyšok zaplatenej sumy vám vráti na účet.
Pravidlá výpovede zmluvy podľa Občianskeho zákonníka
Po uplynutí dvojmesačnej lehoty od uzavretia je možné poistnú zmluvu ukončiť len v zákonom stanovených prípadoch:
- Ku koncu poistného obdobia: písomná výpoveď musí byť poisťovni doručená najneskôr šesť týždňov pred výročným dňom zmluvy. Ak túto lehotu zmeškáte čo i len o jeden deň, zmluva sa automaticky predlžuje na ďalší rok.
- Po poistnej udalosti: zmluvu môžete vypovedať do jedného mesiaca odo dňa oznámenia poskytnutia alebo odmietnutia poistného plnenia. Výpovedná lehota je v tomto prípade jeden mesiac.
- Zánik pracovného pomeru: ak zmeníte zamestnávateľa, stratíte prácu alebo odídete do dôchodku, poistný záujem zaniká. Poisťovni stačí zaslať žiadosť o zánik poistenia doloženú potvrdením o ukončení pracovného pomeru.
V prípade riešenia škôd si vždy overte aj spoluúčasť. Podobne ako pri iných produktoch, kde funguje výpočet poistného plnenia po odpočítaní spoluúčasti, aj tu poisťovňa vyplatí 90 % uznanej škody a zvyšných 10 % hradíte vy zamestnávateľovi. Ak škoda nastane, nezabudnite na dôkazy – kľúčový postup nájdete v článku ako nafotiť škodu pre poisťovňu.
Pred podpisom akejkoľvek poistky si prejdite tento praktický kontrolný zoznam:
- Poistná suma: overte si, že plne zodpovedá štvornásobku vašej hrubej mzdy vrátane priemerných prémií.
- Služobné auto: ak čo i len raz za mesiac šoférujete firemné vozidlo, skontrolujte prítomnosť pripoistenia motorového vozidla.
- Výrobné chyby: pri manuálnej práci overte pripoistenie chybne vykonanej práce a nepodarkov vrátane výšky sublimitov.
- Územná platnosť: overte si, či poistka platí iba na Slovensku, alebo pokrýva aj služobné cesty a montáže v zahraničí.
- Spoluúčasť: skontrolujte, či je dojednaná štandardná 10 % spoluúčasť (minimálne 30 €), alebo máte nulovú spoluúčasť za príplatok.
- Hlásenie udalosti: škodu zamestnávateľovi písomne priznajte až po konzultácii s poisťovňou a nikdy neplaťte peniaze vopred v hotovosti.
Časté otázky zamestnancov o poistení zodpovednosti
Koľko peňazí odo mňa môže zamestnávateľ maximálne požadovať, ak niečo v práci pokazím?
Ak ide o neúmyselnú škodu spôsobenú z nedbanlivosti pri plnení pracovných úloh, zamestnávateľ od vás môže podľa Zákonníka práce požadovať náhradu maximálne do výšky štvornásobku vášho priemerného mesačného zárobku pred porušením povinnosti. Ak však škodu spôsobíte úmyselne alebo pod vplyvom alkoholu a drog, strop neplatí a zamestnávateľ môže vymáhať celú škodu vrátane ušlého zisku.
Preplatí mi poisťovňa manko v pokladni alebo chýbajúci tovar na sklade?
Nie, toto poistenie manko ani schodok na zverených hodnotách nepreplatí. Škody na hodnotách, ktoré ste prevzali na základe dohody o hmotnej zodpovednosti a ste povinní ich vyúčtovať (peniaze v pokladni, ceniny, tovar na sklade), patria medzi generálne výluky zo všetkých komerčných poistiek zodpovednosti zamestnanca na trhu.
Platí poistenie zodpovednosti zamestnanca aj vtedy, keď nabúram služobné auto?
Iba v prípade, že máte v poistnej zmluve výslovne dojednané pripoistenie škody na zverenom motorovom vozidle. Základný balík poistenia zamestnanca škody spôsobené vedením motorového vozidla štandardne vylučuje. Pripoistenie potom prepláca škodu do výšky štvornásobku mzdy, prípadne uhradí spoluúčasť z havarijného poistenia, ktorú po vás požaduje zamestnávateľ.
Môže mi zamestnávateľ strhnúť náhradu škody z výplaty bez môjho súhlasu?
Nie, jednostranné strhnutie škody z výplaty je nezákonné. Zamestnávateľ je povinný s vami výšku škody najprv prerokovať a písomne vám ju oznámiť najneskôr do jedného mesiaca od jej zistenia. Na samotné zrážky zo mzdy nad rámec zákona musí mať zamestnávateľ s vami uzatvorenú písomnú dohodu o zrážkach zo mzdy, inak vám na plat siahnuť nesmie.