Nehoda bicykla s autom: Ako sa rieši zrážka s cyklistom a náhrada škody
Čo robiť vo chvíli, keď sa pred kapotou vášho auta náhle ocitne cyklista a zrážke už nedokážete zabrániť? Zrážka s cyklistom patrí k najstresujúcejším momentom, aké môže vodič na ceste zažiť. Na jednej strane stojí zraniteľný účastník cestnej premávky, ktorého nechránia žiadne deformačné zóny, airbagy ani plechy karosérie. Na strane druhej je vodič motorového vozidla, ktorý často čelí prísnej objektívnej zodpovednosti, hoci k nehode došlo náhlym manévrom bicykla. Pre rodinný rozpočet môže takáto udalosť znamenať zásadný zásah – či už vo forme nárokov na odškodnenie zdravia, alebo nečakanej škody na drahom vozidle.
V praxi sa stretávajú dva celkom odlišné svety. Kým motorové vozidlo musí mať zo zákona uzatvorené povinné poistenie prostredníctvom zmluvy typu PZP online, bežný cyklista žiadnu zákonnú poistku na bicykel mať nemusí. Akonáhle dôjde ku kolízii, okamžite vyvstávajú sporné otázky: Kto zaplatí zničený bicykel? Kto uhradí preliačenú kapotu a rozbité čelné sklo? A kedy bežná poistná udalosť prerastá do policajného vyšetrovania s hrozbou väzenia?
Nečakané vybočenie cyklistu mimo križovatky a povinný bočný odstup
Pohyb cyklistov na cestách druhej a tretej triedy alebo na úzkych mestských komunikáciách so sebou prináša množstvo nepredvídateľných situácií. Veľká časť kolízií sa nestáva na svetelných križovatkách, ale na rovných úsekoch ciest, kde vodič cyklistu obieha, alebo v miestach, kde cyklistická trasa náhle prechádza do jazdného pruhu pre motorové vozidlá.
Pravidlo bočného odstupu a jazda popri cyklopruhu
Podľa § 15 ods. 3 zákona č. 8/2009 Z. z. o cestnej premávke je vodič motorového vozidla povinný pri predchádzaní cyklistu zachovať dostatočný bočný odstup. Zákon definuje túto vzdialenosť veľmi konkrétne: spravidla najmenej 1 meter pri rýchlosti do 50 km/h a najmenej 1,5 metra pri rýchlostiach nad 50 km/h. Ak vodič tento odstup nedodrží a dôjde ku kontaktu – napríklad v dôsledku toho, že sa cyklista vyhýbal výtlku alebo kanálovému poklopu – primárna vina takmer vždy padá na plecia šoféra.
Komplikovanejšia situácia nastáva, ak cyklista náhle opustí vyhradený jazdný pruh pre cyklistov (cyklopruh) a vojde do jazdnej dráhy autu bez toho, aby dal znamenie o zmene smeru jazdy. Aj v tomto prípade však dopravní znalci skúmajú takzvanú odvratiteľnosť nehody. Ak vodič nevynaložil dostatočnú pozornosť a mohol prekážku predvídať, nevyhne sa minimálne spoluzavineniu.
Objektívna zodpovednosť prevádzkovateľa vozidla
Z pohľadu občianskeho práva je postavenie motoristov mimoriadne prísne. Podľa § 427 a § 428 Občianskeho zákonníka zodpovedá prevádzkovateľ motorového vozidla za škodu vyvolanú osobitnou povahou prevádzky objektívne. To znamená, že zodpovednosť vzniká bez ohľadu na zavinenie. Zbaviť sa jej prevádzkovateľ môže len vtedy, ak preukáže, že škode nebolo možné zabrániť ani pri vynaložení všetkého úsilia, ktoré bolo možné požadovať.
Nasledujúca tabuľka ukazuje, ako sa posudzuje zodpovednosť a nároky na poistné plnenie pri typických situáciách stretu na ceste:
| Typ incidentu na ceste | Primárna zodpovednosť | Krytie škody na zdraví cyklistu | Krytie škody na aute |
|---|---|---|---|
| Nedodržanie bočného odstupu (menej ako 1 m / 1,5 m) | Vodič motorového vozidla | PZP motorového vozidla (limit do 6 450 000 €) | Vlastné havarijné poistenie vodiča |
| Náhle vybočenie cyklistu bez znamenia o zmene smeru | Spoluzavinenie cyklistu a vodiča | PZP vozidla s krátením podľa miery viny | Krátené plnenie od cyklistu / havarijka |
| Jazda cyklistu po priechode pre chodcov | Cyklista (porušenie predpisov) | PZP vozidla (výrazne krátené) | Poistenie zodpovednosti cyklistu / priame vymáhanie |
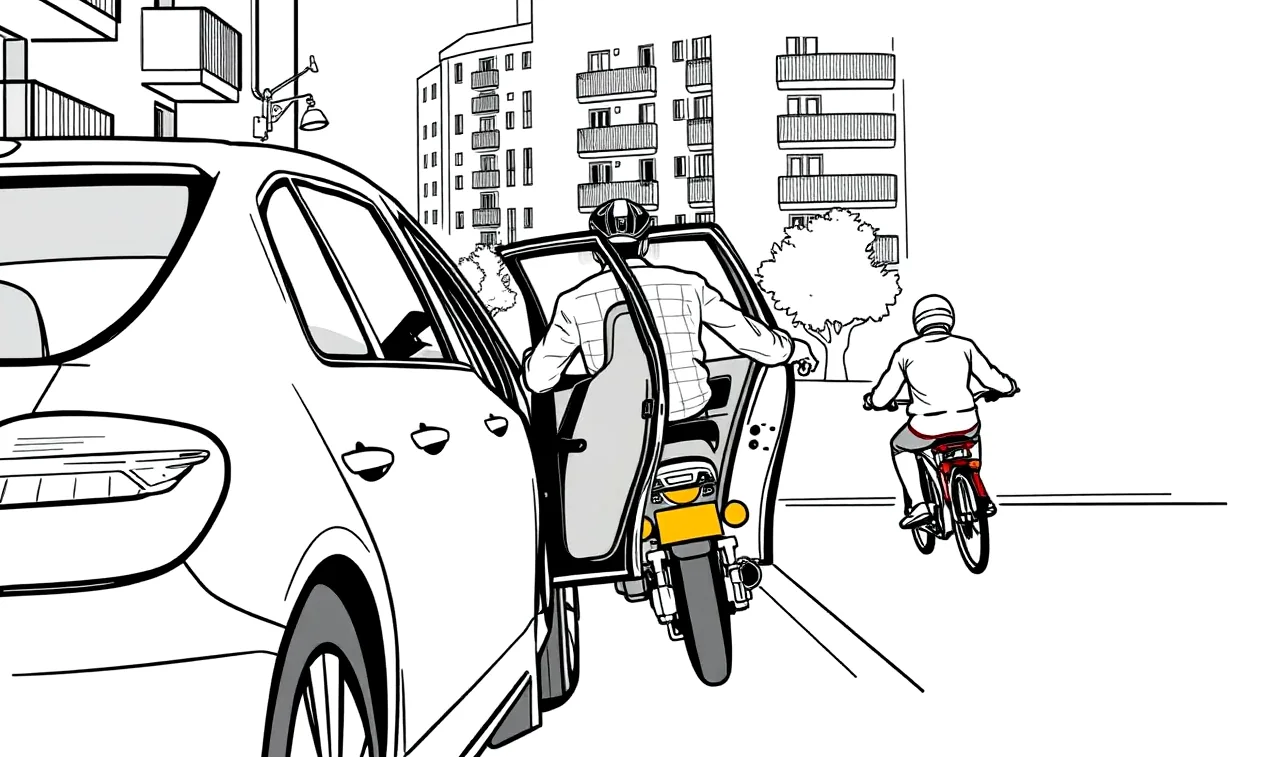
| Otvorenie dverí stojaceho auta do dráhy cyklistu | Posádka vozidla / vodič | PZP vozidla v plnom rozsahu | Vlastné havarijné poistenie vodiča |
Zrážka s cyklistom zavinená bicyklom a vymáhanie škody na aute
Ak je zrážka s cyklistom zavinená výlučne jazdcom na dvoch kolesách – napríklad preto, že prešiel na červenú, nedal prednosť na vedľajšej ceste alebo v noci jazdil bez akéhokoľvek osvetlenia a v tmavom odeve – majiteľ motorového vozidla sa ocitá v zložitej situácii. Mnoho vodičov sa mylne domnieva, že opravu ich vozidla zaplatí ich vlastná zákonná poistka. Tak to však nefunguje. PZP kryje výhradne škody, ktoré prevádzkou svojho auta spôsobíte iným, nie škody na vašom vlastnom majetku.
Chýbajúca zákonná poistka na bicykel a poistenie zodpovednosti v bežnom živote
Na klasické bicykle neexistuje na Slovensku žiadna zákonná povinnosť uzatvárať poistenie zodpovednosti. Poškodený vodič sa preto nemôže obrátiť na žiadnu garančnú inštitúciu bicyklistov. Jedinou poistnou záchranou, ktorá môže vodičovi preplatiť opravu preliačených dverí, blatníkov či svetlometov bez toho, aby cyklista siahol do vlastných úspor, je takzvané poistenie zodpovednosti za škodu v bežnom živote.
Toto poistenie býva spravidla dojednané ako súčasť poistenia domácnosti a vzťahuje sa na všetkých členov rodiny žijúcich v spoločnej domácnosti, vrátane maloletých detí. Poisťovne tu odporúčajú poistnú sumu aspoň 10 000 až 30 000 eur a viac, pretože pri moderných autách vybavených asistenčnými systémami dokáže aj menší náraz vyhnať účet za opravu do tisícov eur. Pri poškodení čelného skla senzorovou technikou je často nevyhnutná výmena čelného skla spolu s nákladnou kalibráciou ADAS kamier.
Určitou výnimkou sú v súčasnosti rýchle elektrické stroje. Na základe európskej legislatívy a novely zákona o PZP platí poistná povinnosť pre vozidlá s vlastným mechanickým pohonom, ktorých konštrukčná rýchlosť presahuje 25 km/h, alebo ich hmotnosť presahuje 25 kg pri rýchlosti nad 14 km/h. Ak vás zrazí takýto stroj, uplatňuje sa nárok podobne ako pri aute a pre kolobežky je vyžadované PZP pre elektrickú kolobežku. Za neuzatvorenie tejto poistky hrozí pokuta od 50 do 5 000 eur. Bežné elektrobicykle s pomocným motorom, ktorý pomáha iba pri pedálovaní, sú však z tejto povinnosti vyňaté.
Priame vymáhanie a nástrahy platobnej neschopnosti cyklistu
Ak vinný cyklista poistenie zodpovednosti v bežnom živote nemá a odmieta škodu zaplatiť dobrovoľne z vlastného vrecka, poškodenému vodičovi neostáva iná možnosť ako súdne vymáhanie. V takom prípade je kľúčové mať nehodu dôkladne zdokumentovanú políciou. Ak cyklista nevlastní žiaden majetok a poberá minimálnu mzdu, rozsudok súdu môže byť len prázdnym papierom, z ktorého exekútor reálne nevymôže nič.
Riešenie škody cez havarijné poistenie a regresný nárok voči vinníkovi
Pre majiteľa poškodeného motorového vozidla je najrýchlejšou a najmenej bolestivou cestou k oprave nahlásenie poistnej udalosti z vlastného havarijného poistenia. Keď vodič nahlási zrážku s cyklistom svojej havarijnej poisťovni, likvidátor zabezpečí obhliadku, vyčísli škodu a poisťovňa pošle servisu krycí list, vďaka čomu sa oprava začne bez zbytočného čakania na výsledky policajného vyšetrovania.
Postup likvidácie z kaska a uplatnenie spoluúčasti
Tento komfort však prináša jednu nevýhodu – spoluúčasť v havarijnom poistení. Vodič musí pri preberaní opraveného vozidla zo servisu uhradiť dohodnutú spoluúčasť (napríklad 5 %, minimálne však 150 eur alebo pevnú sumu podľa zmluvy). Následne nastupuje inštitút subrogácie (regresu). Poisťovňa, ktorá vyplatila poistné plnenie, preberá práva poškodeného a vyplatenú sumu začne vymáhať priamo od vinníka nehody – v tomto prípade od cyklistu.
Ak sa úspešne preukáže výlučná vina cyklistu, poisťovňa od neho vymôže celú sumu opravy a vodičovi vráti zaplatenú spoluúčasť, pričom mu spravidla nestrhne ani bonus za bezškodový priebeh. Zvlášť pri starších autách, kde by kompletné kasko bolo drahé, pomôže vodičom aspoň mini havarijné poistenie zamerané na živel, zver a nezavinené havárie. Pozrite sa, čo vám v takýchto prípadoch povie orientačná kalkulačka poistenia auta.
Rozhodovanie medzi nahlásením škody na kasko a priamym vymáhaním od vinníka prináša jasné pre a proti:
| Spôsob riešenia škody na aute | Výhody | Nevýhody |
|---|---|---|
| Oprava cez vlastné havarijné poistenie s následným regresom |
Rýchla oprava vozidla v zmluvnom servise bez čakania na vinníka. Poisťovňa preberá administratívu a právne vymáhanie na seba. Garancia preplatenia nákladov na náhradné diely a prácu. |
Nutnosť dočasne zaplatiť spoluúčasť z vlastného vrecka. Riziko dočasnej straty bonusu až do ukončenia regresu. Podmienka mať dojednanú havarijnú poistku. |
| Priame vymáhanie škody od cyklistu bez poistenia |
Žiadna platba spoluúčasti z vlastných peňazí. Nedotknutá bezškodová história na vlastnej zmluve kaska. Možnosť dohody na okamžitej hotovostnej kompenzácii. |
Vysoké riziko platobnej neschopnosti vinníka. Zdĺhavé súdne a exekučné konanie trvajúce aj niekoľko rokov. Náklady na právne zastúpenie a znalecké posudky platí vodič vopred. |
Kolízia s cyklistom pri úteku z miesta nehody a pátranie po vinníkovi
V situáciách, keď po zrážke s cyklistom vinník z miesta ujde, sa vodič ocitá v mimoriadne zložitej dôkaznej núdzi. Bicykel nemá žiadnu štátnu poznávaciu značku, podľa ktorej by polícia dokázala majiteľa v priebehu niekoľkých sekúnd vyhľadať v centrálnom registri vozidiel. Útek cyklistu je často motivovaný strachom z finančnej zodpovednosti, požitím alkoholu alebo absenciou akéhokoľvek poistenia.
Dôkazné prostriedky a zaistenie záznamov z kamier
Ak cyklista z miesta nehody ujde, každá minúta zohráva úlohu. Vodič by mal okamžite privolať hliadku Policajného zboru. Aj keď je auto pojazdné, odchodom z miesta bez polície by ste sa sami vystavili riziku obvinenia z úteku z miesta nehody, ak by cyklista neskôr navštívil lekára a tvrdil, že vinníkom ste boli vy.
Kľúčovým dôkazom býva palubná kamera vo vozidle. Kvalitný záznam dokáže zachytiť nielen tvár cyklistu, ale aj špecifické znaky jeho oblečenia, typ a značku bicykla či presný čas a smer, ktorým unikal. Pri vyšetrovaní zohrávajú zásadnú úlohu aj mestské kamerové systémy a bezpečnostné kamery na priľahlých obchodoch, čerpacích staniciach či bytových domoch. Správny postup pri dopravnej nehode vám zabezpečí, že polícia začne zabezpečovať kamerové záznamy skôr, než dôjde k ich automatickému prepísaniu.
Ak ste sa stali účastníkom kolízie s cyklistom, držte sa tohto kontrolného postupu:
- [ ] Zastavte vozidlo, zapnite výstražné svetlá a oblečte si reflexnú vestu ešte pred vystúpením z auta.
- [ ] Skontrolujte zdravotný stav cyklistu a v prípade potreby okamžite volajte záchrannú službu (155 alebo 112) a poskytnite prvú pomoc.
- [ ] Privolajte hliadku polície (158), a to aj vtedy, ak cyklista zranenie odmieta alebo plánuje z miesta odísť.
- [ ] Zaistite záznam z palubnej autokamery a uložte ho, aby sa nepremazal v slučke nahrávania.
- [ ] Vyfotografujte celkovú situáciu, konečné postavenie vozidla a bicykla, brzdné stopy, poškodenia na oboch stranách a detail terénu.
- [ ] Získajte kontaktné údaje (meno, telefónne číslo) na prítomných svedkov nehody alebo okoloidúcich vodičov.
- [ ] Písomne nahláste škodovú udalosť svojej poisťovni v zákonnej lehote 15 dní pri udalosti na území SR (alebo 30 dní v zahraničí).
Pokiaľ sa vinníka nepodarí stotožniť, škodu na aute z garančného fondu Slovenskej kancelárie poisťovateľov (SKP) nedostanete – SKP totiž hradí vecné škody spôsobené neznámym vozidlom len za veľmi prísnych podmienok a výhradne pri motorových vozidlách, nie pri bicykloch. Jedinou ochranou tak ostáva vlastné kasko.
Náhrada škody za zničený bicykel a likvidácia totálnej škody
Pri likvidácii škody po zrážke s cyklistom býva častým kameňom úrazu stanovenie výšky odškodnenia za poškodený bicykel. Dnešné cestné, gravelové či horské bicykle s karbónovými rámami a elektronickým radením bežne stoja 3 000 až 10 000 eur, čo z nich robí majetok porovnateľný s hodnotou jazdeného auta. Ak nehodu zavinil vodič auta, všetky tieto škody kryje jeho PZP na základe § 4 ods. 2 zákona č. 381/2001 Z. z., kde je zákonný limit pre vecnú škodu stanovený na najmenej 1 300 000 eur.
Špecifiká karbónových rámov a posudzovanie skrytých vád
Zásadný problém pri bicykloch z kompozitných materiálov spočíva v povahe karbónu. Po silnom náraze nemusí byť na povrchu rámu viditeľná žiadna deformácia. Vnútri štruktúry však dochádza k delaminácii vlákien, čo znamená, že rám stratil svoju konštrukčnú tuhosť a pri ďalšom zaťažení môže prasknúť, čo priamo ohrozuje život cyklistu. Z tohto dôvodu autorizované cykloservisy pri vážnejších kolíziách odmietajú vystaviť potvrdenie o bezpečnosti rámu a odporúčajú jeho kompletnú výmenu, čo poisťovne často posudzujú ako totálnu škodu.
Cyklisti okrem bicykla uplatňujú z poistky vodiča aj zničenú výstroj: poškodenú prilbu (tá musí byť po náraze vymenená vždy), cyklistické tretry, roztrhané funkčné oblečenie, rozbitý GPS tachometer či zničené hodinky. Pre úspešnú likvidáciu je nevyhnutné všetky tieto veci nafotiť a nevyhadzovať ich pred vykonaním obhliadky likvidátorom poisťovne. Ak nastanú prieťahy, prečítajte si odporúčaný postup pri hlásení škody z povinného zmluvného poistenia, aby ste predišli formálnym chybám.
Výpočet časovej ceny a uplatnenie amortizácie
Poisťovne pri výpočte odškodnenia uplatňujú inštitút takzvanej skutočnej škody. Od počiatočnej obstarávacej ceny bicykla odpočítavajú opotrebenie (amortizáciu) podľa veku a miery používania. Tento postup vedie k častým sporom, pretože cyklista si za vyplatenú časovú hodnotu nedokáže zaobstarať adekvátnu náhradu. V prípade nezhôd je neraz nutné vypracovať nezávislý znalecký posudok po dopravnej nehode, ktorý posúdi technickú hodnotu bicykla tesne pred nehodou.
Pozrime sa na konkrétny modelový výpočet likvidácie totálnej škody prémiového bicykla z PZP motorového vozidla:
Modelový výpočet: Totálna škoda karbónového bicykla po náraze vozidla
- Pôvodná kúpna cena bicykla (pred 24 mesiacmi): 4 600 €
- Všeobecná hodnota bicykla pred nehodou (stanovená znalcom s ohľadom na 2-ročné opotrebenie a výborný stav): 3 450 €
- Rozsah poškodenia: Zlomená predná vidlica, prasknutá hlavová trubka rámu, zničené predné zapletené koleso a rozbitá radiaca páka Shimano Ultegra Di2.
- Kalkulácia opravy v autorizovanom servise (nový rám, diely a práca): 3 850 € (oprava prevyšuje všeobecnú hodnotu, ide o technickú totálnu škodu).
- Hodnota použiteľných zvyškov bicykla (nepoškodené zadné koleso, sedlo, brzdy a prehadzovačka určené na predaj): 650 €
- Poistné plnenie za bicykel: 3 450 € − 650 € = 2 800 €
- Náhrada poškodenej výstroje (prilba 180 €, dres a nohavice 220 €, cyklopočítač Garmin 350 € po zohľadnení veku): 610 €
- Účelne vynaložené náklady na posúdenie bezpečnosti servisu: 80 €
- Celkové poistné plnenie vyplatené cyklistovi: 3 490 €
Poisťovňa je podľa § 11 ods. 6 zákona č. 381/2001 Z. z. povinná ukončiť šetrenie a vyplatiť plnenie do 3 mesiacov odo dňa oznámenia škody. Ak má poškodený pocit, že poisťovňa zrazila cenu neoprávnene, býva témou krátenie náhrady škody po nehode a následné podanie námietky.
Alkohol u vodiča pri zrážke s cyklistom a stopercentný regres poisťovne
Ak bola zrážka s cyklistom sprevádzaná požitím alkoholu na strane vodiča, celá situácia naberá fatálny rozmer. Prítomnosť alkoholu v krvi šoféra mení bežnú nehodu na bezohľadné konanie s drastickými finančnými aj osobnými dôsledkami. Mnohí vodiči žijú v omyle, že poisťovňa za nich škodu pri alkohole jednoducho nezaplatí a poškodený nedostane nič. Princíp PZP je však postavený na ochrane obete.
Sankcie a regresné nároky podľa zákona o PZP
Poisťovňa, v ktorej má vodič dojednané zákonné poistenie, musí poškodenému cyklistovi uhradiť všetky preukázané nároky na zdraví aj majetku. Zákon však poisťovni dáva okamžité právo na takzvaný regresný nárok podľa § 12 ods. 1 zákona č. 381/2001 Z. z. To znamená, že poisťovňa vyplatí zranenému cyklistovi odškodnenie, no následne bude celú túto sumu do posledného centu vymáhať od opitého vodiča.
V praxi ide často o státisíce eur. Zatiaľ čo oprava bicykla za niekoľko tisíc eur je pre rodinu zvládnuteľná, škody na zdraví pri ťažkých úrazoch cyklistov dosahujú astronomické čiastky. Nároky, ktoré poisťovňa uhradí a následne zosobní vinníkovi, triedi zákon do týchto základných kategórií:
- Bolestné a náhrada za sťaženie spoločenského uplatnenia: Bodové ohodnotenie úrazu lekárom, trvalé následky, obmedzenie v osobnom a pracovnom živote.
- Skutočne vynaložené náklady liečby: Doplatky za lieky, rehabilitačné pomôcky, invalidné vozíky, úpravy bezbariérového bývania a ošetrovateľská starostlivosť.
- Ušlý zisk a strata na zárobku: Rozdiel medzi nemocenskými dávkami a reálnou mzdou počas práceneschopnosti, prípadne renta pri invalidite.
- Nároky zdravotnej a Sociálnej poisťovne: Náklady na operácie, hospitalizáciu na ARO a JIS, vyplácané invalidné dôchodky, ktoré štátne inštitúcie regresujú.
- Účelne vynaložené náklady právneho zastúpenia: Odmeny advokátov, ktorých si poškodený najal na vymoženie svojich zákonných nárokov.
Ak vodič spôsobil takúto nehodu v pracovnom čase na firemnom aute, situáciu nezachráni ani bežné poistenie zodpovednosti zamestnanca online, pretože alkohol predstavuje univerzálnu výluku z akéhokoľvek poistného krytia. Rovnako na krytie zranení osôb v aute vtedy neposlúži ani priaznivá cena poistenia sedadiel.
Pokiaľ nafúka samotný cyklista, situácia je posudzovaná z hľadiska jeho spoluzavinenia. Hoci cyklisti v obci na cyklotrasách majú toleranciu do 0,5 promile (0,24 mg/l v dychu), ak pod vplyvom alkoholu stratia kontrolu nad bicyklom a vbehnú pod kolesá auta, poisťovňa im úmerne zníži poistné plnenie za bolesť a zničený bicykel pokojne o 30 % až 70 %.
Zrážka s cyklistom a hranica trestnoprávnej zodpovednosti vodiča
Najvážnejším aspektom dopravných nehôd s účasťou nemotorových účastníkov je ich trestnoprávny rozmer. Každá vážnejšia zrážka s cyklistom so zranením je automaticky preverovaná políciou a vyšetrovateľom. Kým pri bežnom ťuknutí dvoch áut ide často len o škodovú udalosť vyriešenú vypísaním tlačiva, prítomnosť cyklistu takmer vždy mení situáciu na oficiálnu dopravnú nehodu.
Doba liečenia nad sedem dní a prečin ublíženia na zdraví
Podľa § 64 ods. 1 písm. a) zákona o cestnej premávke sa udalosť, pri ktorej dôjde k usmrteniu alebo zraneniu osoby, vždy považuje za dopravnú nehodu. Účastníci sú zo zákona povinní privolať Policajný zbor. Pokus dohodnúť sa s cyklistom na mieste bez polície, aj keď tvrdí, že má iba „odretý lakeť“, je obrovskou chybou. O dva dni neskôr môže navštíviť lekára s prasknutou zápästnou kostičkou alebo otrasom mozgu a vy čelíte trestnému stíhaniu za neposkytnutie prvej pomoci a útek z miesta nehody.
Kľúčovou hranicou v Trestnom zákone je doba liečenia a práceneschopnosti poškodeného:
- Doba liečenia do 7 dní: Udalosť sa spravidla posudzuje ako priestupok proti bezpečnosti a plynulosti cestnej premávky. Vodičovi hrozí pokuta a prípadný zákaz činnosti vedenia motorových vozidiel v správnom konaní.
- Doba liečenia nad 7 dní: Nastupuje podozrenie zo spáchania prečinu ublíženia na zdraví z nedbanlivosti podľa § 157 alebo § 158 Trestného zákona. Sadzba sa pohybuje od peňažného trestu, cez zákaz šoférovania až po odňatie slobody na jeden až päť rokov (pri ťažkej ujme na zdraví).
- Smrť cyklistu: V prípade usmrtenia cyklistu hrozí trest odňatia slobody na dva až päť rokov, pri požití alkoholu alebo hrubom porušení predpisov sa trestná sadzba zvyšuje na štyri až desať rokov.
Ak je auto po nehode poškodené a čaká sa na vyšetrovanie, zvážte vopred, kde dať opraviť auto po nehode, pretože nie každý servis akceptuje pozastavené krycie listy počas policajného dokazovania.
Časté otázky z praxe pri nehode s cyklistom
Musím volať políciu ku každej zrážke s cyklistom, aj keď tvrdí, že mu nič nie je?
Jednoznačne áno. Ak cyklista spadne na zem, takmer vždy utrpí minimálne povrchové zranenia alebo šok. Ak políciu neprivoláte a cyklista si neskôr nechá vystaviť lekársku správu, polícia bude udalosť vyšetrovať ako dopravnú nehodu a vám hrozí strata vodičského preukazu za opustenie miesta nehody.
Preplatí mi poisťovňa škodu, ak cyklistovi zaplatím opravu bicykla v hotovosti na mieste?
Podľa § 15 zákona č. 381/2001 Z. z. máte právo na refundáciu priamej úhrady, ale iba do výšky, v akej by plnila samotná poisťovňa. Ak cyklistovi vyplatíte viac, než by určil likvidátor po započítaní amortizácie, rozdiel vám nikto nevráti. Navyše bez písomného potvrdenia o vyrovnaní všetkých nárokov môže cyklista neskôr žiadať ďalšie odškodnenie za bolesť.
Zníži sa cyklistovi odškodnenie z PZP, ak nemal na hlave prilbu?
Zákon ukladá povinnosť nosiť prilbu iba cyklistom do 15 rokov. U dospelých osôb v obci povinná nie je. Napriek tomu súdni znalci a poisťovne posudzujú mieru spoluzavinenia. Ak by prilba preukázateľne zabránila poraneniu hlavy alebo zmiernila jeho následky, poisťovňa pristúpi ku kráteniu bolestného o 10 % až 30 % pre nedbanlivosť poškodeného.
Môže spolujazdec v aute zodpovedať za zrazeného cyklistu pri otvorení dverí?
Áno. Ak spolujazdec neopatrne otvorí dvere do dráhy prichádzajúceho cyklistu (tzv. dooring), škoda na zdraví aj bicykli sa primárne hradí z PZP vozidla, pretože škoda bola spôsobená prevádzkou motorového vozidla. Poisťovňa však môže v špecifických prípadoch skúmať mieru nedbanlivosti konkrétnej osoby a vyvodiť občianskoprávnu zodpovednosť.