Havarijné poistenie pri prenájme auta a poistenie spoluúčasti
Stojíte pri prepážke autopožičovne na letisku, za sebou máte trojhodinový let a pred sebou unavenú rodinu. Pracovník za pultom vám s vážnou tvárou oznámi, že ak si nepriplatíte tridsať eur na deň za balík bez spoluúčasti, zablokuje vám na kreditnej karte depozit 1 200 eur. Presne v tejto chvíli väčšina šoférov zistí, že havarijné poistenie pri prenájme auta funguje úplne inak ako ich domáca poistka na vlastnom aute, a pod tlakom zaplatia stovky eur navyše.
Prenájom vozidla sa riadi prísnymi zmluvnými pravidlami, pri ktorých bežné návyky z domáceho poistenia neplatia. Kým pri vlastnom aute máte presne nastavenú zmluvu a poznáte svoje asistenčné limity, v požičovni podpisujete formuláre v cudzom jazyku alebo pod časovým stresom. Pochopenie toho, čo jednotlivé skratky na zmluve znamenajú, ako sa počíta finančná spoluúčasť a aké administratívne pasce na vás číhajú, vám dokáže ušetriť stovky eur na zbytočných poplatkoch.
Ako funguje havarijné poistenie pri prenájme auta a čo kryje CDW?
Základným kameňom každého vozidla na cestách je povinné zmluvné poistenie. Zo zákona č. 381/2001 Z. z. musí mať každé evidované motorové vozidlo krytie škôd na zdraví vo výške minimálne 6 450 000 eur a na majetku minimálne 1 300 000 eur. Tieto limity chránia tretie strany, ak im spôsobíte škodu. Autopožičovňa má toto poistenie v cene nájmu zo zákona vždy. To však nerieši škodu na samotnom prenajatom automobile, ak nehodu zaviníte vy alebo vinník z miesta činu utečie.
Škody na prenajatom automobile rieši kasko krytie, no v autopožičovniach sa s klasickou poistnou zmluvou stretnete málokedy. Namiesto nej vám personál predloží zmluvu o nájme dopravného prostriedku podľa § 630 Obchodného zákonníka, ktorej súčasťou sú špecifické doložky o obmedzení finančnej zodpovednosti. V tomto momente začína hra so skratkami, v ktorej si mnohí pletú, čo kryje PZP a čo kasko v komerčnom prostredí.
Rozdiel medzi základným CDW a pripoistením Super CDW
V cenníkoch požičovní takmer vždy svieti skratka CDW (Collision Damage Waiver). V preklade ide o zrieknutie sa nároku na náhradu škody pri havárii. Hoci sa v bežnej reči označuje ako havarijné poistenie pri prenájme auta, technicky nejde o poistnú zmluvu medzi vami a poisťovňou. Je to zmluvná dohoda, v ktorej autopožičovňa stanovuje, že pri poškodení karosérie od vás nebude vymáhať plnú hodnotu auta, ale iba sumu do výšky dohodnutej spoluúčasti.
Základné CDW má však zásadné obmedzenia. Vždy obsahuje finančnú spoluúčasť, ktorá sa pri bežných autách pohybuje od 300 eur do 1 500 eur v závislosti od kategórie vozidla. Ak vozidlo oškriete, požičovňa si túto sumu stiahne z depozitu zablokovaného na vašej karte. Okrem toho základné CDW takmer nikdy nekryje krádež vozidla, na ktorú potrebujete samostatnú doložku TP (Theft Protection).
Odpoveďou autopožičovní na obavy vodičov je balík označovaný ako Super CDW (SCDW), Full Cover alebo Zero Excess. Tento príplatok znižuje vašu zmluvnú spoluúčasť na nulu alebo na symbolickú sumu okolo 50 eur. Má to však dva háčiky: po prvé, cena tohto balíka často zdvojnásobí celkovú cenu nájmu auta. Po druhé, ani označenie nulová spoluúčasť neznamená, že ste chránení pred každým poškodením. Štandardné Super CDW takmer bez výnimky vynecháva pneumatiky, kolesá, podvozok, strechu a sklá.
Prečo CDW v zmluve často nie je skutočná poistka
Rozdiel medzi poistnou zmluvou a zmluvným zrieknutím sa škody nie je len akademický slovíčkarizmus. Skutočné poistenie podlieha prísnej regulácii, dohľadu Národnej banky Slovenska a poistným podmienkam, ktoré presne definujú proces šetrenia škody. Ak si priplatíte CDW priamo u autopožičovne, platíte za zmluvnú klauzulu. Požičovňa je v tomto vzťahu sudcom aj poškodeným.
Ak personál pri odovzdávaní vozidla nájde ryhu na laku, nemusí čakať na znalecký posudok likvidátora poisťovne. Zablokovanú kauciu z karty jednoducho strhne podľa svojho interného cenníka. V praxi sa tak často stáva, že klient zaplatí za malý škrabanec na nárazníku 400 eur, hoci reálna oprava rozleštením by v servise stála zlomok tejto sumy. Viac detailov o tom, ako sú nastavené výluky a spoluúčasť pri prenajatom aute, nájdete v samostatnom rozbore nájomných zmlúv.
Vlastná havarijka verzus auto z požičovne: prečo sa krytie neprenáša?
Mnoho motoristov sa mylne domnieva, že keď majú doma uzavreté kvalitné a drahé kasko na svoje súkromné či firemné vozidlo, táto ochrana ich sprevádza v akomkoľvek aute, do ktorého si sadnú. Ide o nebezpečný mýtus. Vaše bežné havarijné poistenie pri prenájme auta z požičovne vôbec neplatí a pred finančnými nárokmi autopožičovne vás neochráni.
Poistná zmluva na havarijné poistenie je viazaná na konkrétny predmet poistenia, presne definovaný jeho identifikačným číslom VIN, evidenčným číslom a technickým preukazom. Krytie chráni majetkovú hodnotu konkrétneho automobilu, nie osobu vodiča ako univerzálneho šoféra kdekoľvek na svete. Ak rozbijete auto z požičovne, vaša domáca poisťovňa odmietne akúkoľvek účasť na likvidácii škody.
Zásada poistného záujmu a viazanosť zmluvy na VIN
V slovenskom aj európskom poistnom práve platí zásada poistného záujmu. Poistníkom alebo poisteným môže byť osoba, ktorá má k veci vlastnícky vzťah, lízingový vzťah alebo inú právom uznanú majetkovú zodpovednosť. Keď uzatvárate poistku na svoje vozidlo, chránite vlastný majetok. V prípade požičaného auta je vlastníkom autopožičovňa alebo lízingová spoločnosť.
Problematike toho, ako zákon vníma rozdiel medzi poistníkom a držiteľom vozidla, sa venujeme v samostatnom článku, no pri krátkodobom nájme je situácia jednoznačná: bez priameho zmluvného krytia na konkrétne požičané auto nesiete plnú zodpovednosť vy ako nájomca podľa § 630 a nasl. Obchodného zákonníka. Zodpovedáte za každú škodu, ktorú nepokryje poistenie dojednané priamo prenajímateľom.
Nepomôže vám ani to, ak máte v rámci vlastného auta dojednanú najvyššiu možnú poistnú ochranu. Hoci pri hľadaní najlacnejšieho havarijného poistenia pre svoje rodinné auto môžete získať výborné asistenčné služby či úrazové krytie posádky, tieto výhody zostávajú zaparkované vo vašej domácej garáži spolu s vaším autom. Preto je potrebné riešiť poistnú ochranu požičaného auta vždy nanovo pri každom jednom prenájme.
Náhradné vozidlo z vlastného poistenia a denné limity
Jediný prípad, kedy sa vaše vlastné kasko dotýka požičaného auta, je situácia, keď máte prenajaté náhradné vozidlo po nehode vášho vlastného auta. Ak máte v havarijnom poistení pripoistenie náhradného vozidla, poisťovňa vám preplatí náklady na požičovňu po dobu opravy. Aj tu však narážate na striktné limity stanovené poistnými podmienkami.
Typické pripoistenie náhradného vozidla na slovenskom trhu garantuje krytie nákladov do výšky 35 eur na deň, a to maximálne po dobu 5 kalendárnych dní. Tieto peniaze slúžia výlučne na úhradu denného nájomného autopožičovni. Nepokrývajú však depozit, spoluúčasť ani poistenie samotného náhradného vozidla. Ak náhradné auto počas týchto piatich dní poškodíte, riešite škodu s autopožičovňou opäť podľa podmienok jej nájomnej zmluvy, nie z vašej havarijnej poistky. Preto má pri výbere krytia zmysel sledovať, aká je celková cena PZP a kaska vrátane doplnkových asistenčných limitov.
Havarijné poistenie pri prenájme auta a rozdiel medzi spoluúčasťou 5 %, 10 % a 20 %
Spoluúčasť je suma, ktorou sa vy ako nájomca podieľate na vzniknutej škode. Autopožičovne ju využívajú ako finančnú páku: núti vodiča jazdiť opatrne a chráni požičovňu pred administratívou spojenou s drobnými poškodeniami. Výška spoluúčasti priamo určuje sumu, ktorú vám požičovňa zablokuje na kreditnej karte ako bezpečnostný depozit pri preberaní kľúčov.
V zmluvách sa spoluúčasť definuje percentom v kombinácii s minimálnou fixnou sumou. Najčastejšie ide o škálovanie 5 %, minimálne 200 eur, 10 %, minimálne 300 eur alebo 20 %, minimálne 500 eur. Pri vyšších kategóriách vozidiel, SUV a prémiových značkách nie je výnimkou fixná spoluúčasť vo výške 800 až 1 500 eur. Tieto čísla znamenajú zásadný rozdiel v tom, koľko reálne zaplatíte pri drobnom ťukanci a koľko pri vážnej dopravnej nehode.
Modelový príklad: oprava dverí a nárazníka za 1 500 eur
Predstavte si situáciu, že pri cúvaní v podzemnej garáži prehliadnete betónový stĺp. Výsledkom sú preliačené zadné dvere a prasknutý nárazník. Zmluvný servis požičovne vyčísli celkovú opravu na 1 500 eur. Pozrime sa na to, koľko peňazí vám požičovňa strhne z karty pri rôznych zmluvných podmienkach:
- Variant so spoluúčasťou 5 % (min. 200 eur): Matematických 5 % z 1 500 eur predstavuje sumu 75 eur. Keďže táto hodnota nedosahuje zmluvné minimum, platíte fixnú minimálnu spoluúčasť 200 eur. Zvyšných 1 300 eur kryje havarijné dojednanie požičovne.
- Variant so spoluúčasťou 10 % (min. 300 eur): Matematických 10 % z 1 500 eur je presne 150 eur. Opäť je to menej ako stanovené minimum, takže z depozitu prichádzate o celých 300 eur.
- Variant so spoluúčasťou 20 % (min. 500 eur): Z celkovej škody 1 500 eur predstavuje dvadsať percent sumu 300 eur. Keďže zmluvná podmienka určuje minimum 500 eur, zaplatíte presne 500 eur.
Ešte drastickejší je scenár pri malej škode. Ak vám na parkovisku niekto poškriabe zrkadlo a oprava stojí 250 eur, pri akejkoľvek zmluve s minimálnou spoluúčasťou 300 eur hradíte celých 250 eur sami. Havarijné krytie požičovne sa pri takejto škode vôbec neaktivuje, pretože škoda nepresiahla hranicu zmluvného minima. Práve preto autopožičovne tak radi inkasujú peniaze za drobné poškodenia, ktoré následne často ani neopravujú.
Externé poistenie spoluúčasti ako lacnejšia náhrada
Ak sa chcete vyhnúť riziku straty stoviek eur, nemusíte kupovať predražené Super CDW priamo na prepážke. Riešením je samostatné externé poistenie spoluúčasti, ktoré poskytujú špecializované poisťovne cez internet. Tento produkt funguje na princípe následnej refundácie: autopožičovňa vám síce pri škode strhne spoluúčasť z depozitu, no externá poisťovňa vám na základe dokladov celú strhnutú sumu preplatí na bankový účet.
Kým požičovňa si za nulovú spoluúčasť pýta často 20 až 40 eur denne, externé krytie sa dá dojednať za cenu už od 1 eura na deň. Pri celoročnom variante, ktorý kryje cesty v dĺžke do 62 dní na jednu výpožičku, zaplatíte za ročnú poistku zlomok ceny jedného týždenného pripoistenia na prepážke. Limit poistného plnenia pri externom krytí býva až do 7 000 eur, čo s prehľadom pokryje akúkoľvek bežnú zmluvnú spoluúčasť vrátane totálnej škody či krádeže vozidla. Pred cestou je však dobré preveriť, ako funguje poistenie výpožičky vozidla v zahraničí a aké administratívne doklady bude externý poistiteľ požadovať.
Tento postup má jedinú nevýhodu: nezbaví vás povinnosti zložiť depozit na prepážke. Požičovňa vám na karte zablokuje plnú kauciu a ak uzatvárate havarijné poistenie pri prenájme auta s nulovou spoluúčasťou cez externého partnera, musíte mať na kreditnej karte dostatočný finančný limit. Pri drahších autách je to často paralela k tomu, čo riešia motoristi pri vlastných autách, kde zvažujú porovnanie GAP poistenia na ochranu celej hodnoty vozidla.
| Parameter krytia | Základné CDW v cene nájmu | Super CDW na prepážke | Externé poistenie spoluúčasti |
|---|---|---|---|
| Priemerná cena na deň | 0 € (zahrnuté v nájme) | 25 € až 40 € | 6 € až 10 € |
| Výška depozitu na karte | 800 € až 1 500 € | 0 € až 200 € | 800 € až 1 500 € |
| Vaša reálna spoluúčasť | 300 € až 1 500 € | 0 € | 0 € (formou refundácie) |
| Krytie pneumatík a skiel | Vylúčené | Často vylúčené | Zahrnuté v balíku |
| Krytie podvozka a strechy | Vylúčené | Zvyčajne vylúčené | Zahrnuté v balíku |
| Riešenie škody na mieste | Strhnutie z depozitu | Bez doplatku | Strhnutie a refundácia poisťovňou |
Administratívne poplatky požičovne a skryté výluky pri škode
Mnoho vodičov zažije nepríjemný šok niekoľko týždňov po návrate z dovolenky. Hoci si boli vedomí drobného poškodenia a zmierili sa so stratou 200 eur za lakovanie, z účtu im odíde suma o stovky eur vyššia. Autopožičovne majú vo svojich všeobecných obchodných podmienkach zavedené poplatky, ktoré nesúvisia so samotnou opravou, no legálne zvyšujú váš finančný záväzok.
Tieto poplatky nie sú poistným plnením, preto na ne bežné zmluvné krytia často vôbec nereagujú. Autopožičovňa si ich účtuje ako zmluvnú sankciu alebo náhradu nákladov spojených s administratívou škodovej udalosti. Ak si podmienky neprečítate vopred, ani kompletné havarijné poistenie pri prenájme auta vás neochráni pred poplatkom za otvorenie škodového spisu.
Poplatok za likvidáciu škody a ušlý zisk za prestoj vozidla
Prvou skrytou položkou je takzvaný administratívny poplatok za spracovanie škody (Damage Administration Fee). Tento poplatok sa pohybuje v rozmedzí od 50 eur do 150 eur za každú jednu nahlásenú udalosť. Požičovňa ním argumentuje mzdovými nákladmi svojich zamestnancov, ktorí musia poškodenie zdokumentovať, komunikovať so servisom a vystaviť faktúru. Tento poplatok vám naúčtujú aj vtedy, ak je samotná oprava banálna.
Druhým závažným rizikom je náhrada ušlého zisku za prestoj vozidla (Loss of Use). Ak vozidlo po nehode strávi dva týždne v servise na klampiarskych prácach, požičovňa nemôže auto prenajímať iným klientom. Ak nemáte v zmluve výslovne uvedené, že balík krytia zahŕňa aj prestoje, požičovňa vám môže vyfakturovať bežnú dennú sadzbu nájomného za každý deň, kedy auto stálo v oprave. Pri dvojtýždňovom výpadku môže táto suma ľahko presiahnuť 500 eur.
Výluky z krytia: podvozok, pneumatiky a nesprávne palivo
Zmluvné podmienky autopožičovní obsahujú zoznam výluk, pri ktorých padá akékoľvek zakúpené krytie vrátane najdrahšieho balíka Super CDW. Ak k poškodeniu dôjde za okolností spadajúcich do výluk, nájomca zodpovedá za celú škodu v plnom rozsahu bez ohľadu na zaplatené poplatky. Medzi najčastejšie výluky patria:
- Pneumatiky a disky kolies: Prerazenie pneumatiky na obrubníku alebo poškodenie disku je najbežnejšou škodou na cestách. Bežné CDW ich nekryje vôbec. Vlastné pripoistenie čelného skla k PZP na domácom aute vám síce kryje okná, no na požičanom aute musíte mať na kolesá a okná špeciálny balík, inak hradíte plnú cenu nového plášťa aj disku.
- Poškodenie podvozka a olejovej vane: Jazda po nespevnených cestách, plážach, poľných cestách či lesných úsekoch je v zmluvách striktne zakázaná. Ak prerazíte vaňu alebo poškodíte nápravu mimo asfaltovej cesty, požičovňa to automaticky klasifikuje ako hrubú nedbanlivosť. Platíte celú opravu vrátane odťahu.
- Zámena paliva: Natankovanie benzínu do naftového motora patrí k najdrahším omylom na cestách. Žiadne havarijné krytie autopožičovne nesprávne natankované palivo nekryje. Škoda zahŕňa odťah, vyčistenie palivového systému a prípadnú výmenu vstrekovačov či čerpadla, čo môže dosiahnuť tisíce eur.
- Poškodenie interiéru: Roztrhnuté čalúnenie, popáleniny od cigariet, znečistenie tekutinami alebo prevoz zvierat bez prepravného boxu sú vždy na ťarchu nájomcu.
- Prekročenie štátnych hraníc: Ak s autom vycestujete do susednej krajiny bez písomného súhlasu požičovne a zaplatenia cezhraničného poplatku, zmluva stráca platnosť. Pri nehode za hranicami hradíte všetko z vlastného vrecka. Plánujete cestu? Prečítajte si, ako správne nastaviť poistenie auta na dovolenku.
- Neoprávnený vodič: Ak v čase nehody šoféroval váš partner alebo kolega, ktorý nebol výslovne zapísaný v zmluve o nájme ako druhý vodič, požičovňa odmietne akékoľvek zníženie spoluúčasti. Rovnaká situácia nastáva, ak dôjde ku poisteniu auta proti krádeži a vy neviete odovzdať originálne kľúče od vozidla.
Aké doklady vyžaduje havarijné poistenie pri prenájme auta po nehode?
Spôsob, akým sa zachováte bezprostredne po poškodení vozidla, rozhoduje o tom, či zaplatíte len dohodnutú spoluúčasť, alebo celú škodu. Autopožičovne sú nekompromisné: ak nedodržíte presný postup hlásenia škody a nepredložíte požadované dokumenty, strácate nárok na poistnú ochranu. Aby vám havarijné poistenie pri prenájme auta škodu bez prieťahov uznalo, musíte mať v rukách nepriestrelné dôkazy.
Prvým kritickým momentom nie je samotná nehoda, ale už preberanie auta na začiatku nájmu. Väčšina sporov vzniká pri vrátení vozidla, kedy personál nájde poškodenie, ktoré na aute vzniklo už pred vašou jazdou. Ak ho nemáte zaznamenané v preberacom protokole, požičovňa automaticky predpokladá, že vinníkom ste vy.
Preberací protokol a fotodokumentácia pri odovzdaní kľúčov
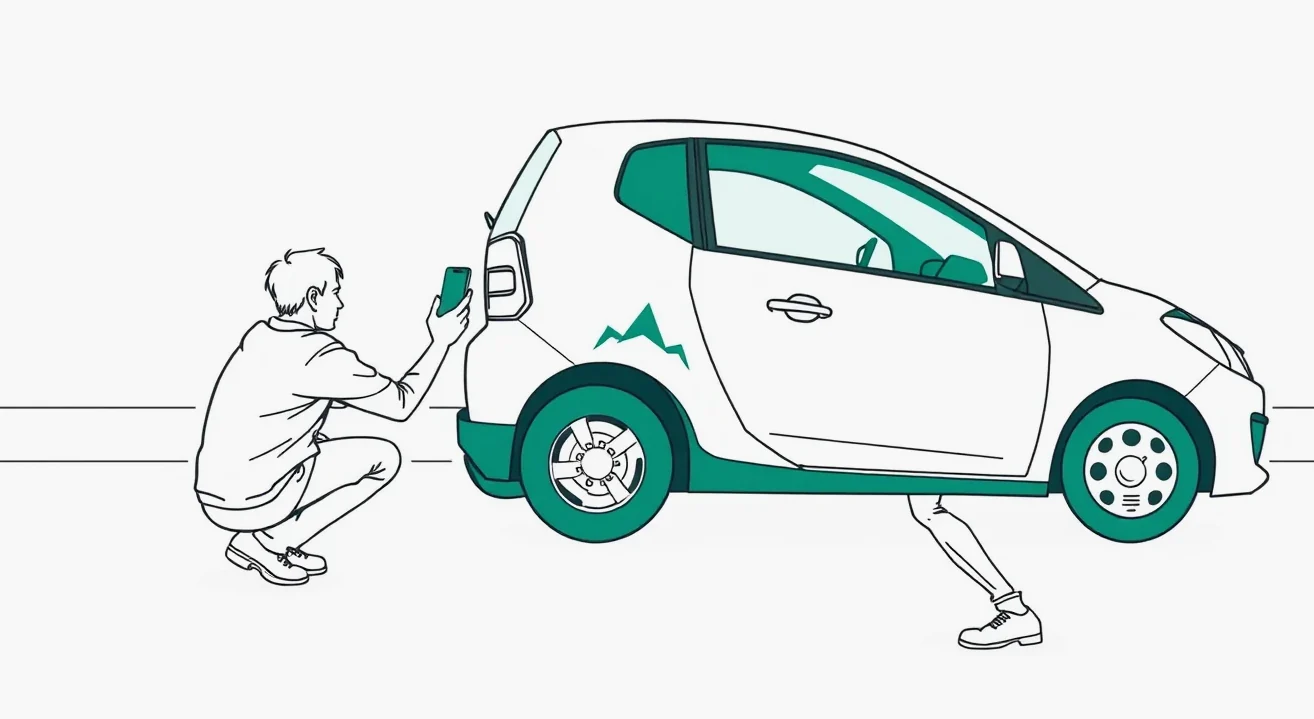
Nikdy neodchádzajte z parkoviska autopožičovne bez dôkladnej kontroly karosérie a interiéru. Aj keď sa ponáhľate na hotel alebo pracovné stretnutie, venujte kontrole desať minút. Vyberte smartfón a urobte videozáznam celého auta zblízka za denného svetla. Zamerajte sa na rohy nárazníkov, spodné hrany dverí, disky kolies a čelné sklo. Ak preberáte auto v tmavej podzemnej garáži, zapnite si prisvetlenie na mobile.
Všetky škrabance, preliačiny a poškodenia laku väčšie ako minca musia byť zaznamenané v preberacom protokole (Check-in sheet). Trvajte na tom, aby pracovník každý nedostatok podpísal alebo vyznačil v digitálnom systéme. Rovnaký postup zopakujte pri vrátení vozidla. Ak auto odovzdávate mimo otváracích hodín vhodením kľúčov do schránky (key-drop box), auto odparkujte na osvetlenom mieste, odfoťte stav tachometra, palivomera a kompletný stav vozidla zo všetkých štyroch strán.
Záznam o nehode, privolanie polície a preberací protokol
Ak dôjde k dopravnej nehode, prvoradou povinnosťou je postupovať podľa pravidiel cestnej premávky. Ak nie je nikto zranený a škoda nepresahuje zákonom stanovené limity, na bežných cestách postačuje vyplniť a podpísať európsku správu o nehode. Prečítajte si presný zoznam dokladov pri hlásení poistnej udalosti, ktoré musíte mať pri sebe.
Pri prenajatom aute však platia prísnejšie pravidlá. Autopožičovne vo svojich podmienkach spravidla vyžadujú policajnú správu pri akejkoľvek škode, vrátane situácie, keď nájdete auto poškriabané na parkovisku neznámym vinníkom. Ak políciu neprivoláte a nemáte policajný záznam, požičovňa môže anulovať vaše CDW krytie a zaúčtovať vám plnú cenu opravy. Dodržte štandardný postup pri dopravnej nehode, no políciu zavolajte vždy, keď je v hre majetok požičovne.
Rovnako dôležité je bezodkladné kontaktovanie asistenčnej linky požičovne. Číslo nájdete na zmluve alebo na kľúčoch od vozidla. Požičovňa vám pridelí číslo poistnej udalosti a určí autorizovaný servis alebo zabezpečí odťah. Ak sa nehoda stane mimo Slovenska, platia medzinárodné pravidlá pre nehodu v zahraničí a poistné plnenie. Získajte kópiu všetkých dokumentov: policajného protokolu, správy o nehode a dokladu o odovzdaní poškodeného vozidla.
| Úkon a situácia | Zákonná alebo zmluvná lehota | Dôsledok nedodržania lehoty |
|---|---|---|
| Oznámenie škody autopožičovni | Ihneď, najneskôr do 24 hodín | Strata platnosti CDW, vymáhanie plnej škody |
| Hlásenie poistnej udalosti poisťovni (kasko) | Do 30 kalendárnych dní | Krátenie alebo zamietnutie poistného plnenia |
| Výpoveď poistnej zmluvy (§ 800 Občianskeho zákonníka) | Do 2 mesiacov od uzavretia (výpovedná lehota 8 dní) | Zmluva trvá celé poistné obdobie |
| Odblokovanie depozitu na karte | Obvykle 7 až 21 pracovných dní po vrátení | Nutnosť reklamácie blokácie v banke |
| Uplatnenie nároku na refundáciu externého poistenia | Do 31 dní od vyúčtovania požičovňou | Prepadnutie nároku na refundáciu spoluúčasti |
Sledujte aj to, aké má lehoty poisťovňa pri likvidácii škody, aby ste vedeli včas predložiť faktúry z požičovne na preplatenie externému poistiteľovi.
Často kladené otázky o poistení auta z autopožičovne
Kto platí poistenie pri aute z autopožičovne?
Povinné zmluvné poistenie aj základné havarijné krytie platí autopožičovňa a ich cena je zahrnutá v základnej sadzbe za nájom. Nájomca však vždy nesie zodpovednosť za dohodnutú spoluúčasť, pokiaľ si na prepážke nepriplatí drahý balík Super CDW alebo si nezabezpečí externé poistenie.
Prečo odo mňa pýtajú depozit, keď má auto plné poistenie?
Depozit slúži požičovni ako finančná zábezpeka nielen na spoluúčasť pri nehode, ale aj na prípadné pokuty za rýchlosť z radarov, nevrátenie plnej nádrže paliva, prekročenie kilometrového limitu či administratívne poplatky za znečistený interiér. Požičovňa si depozit blokuje na kreditnej karte nájomcu.
Oplatí sa viac nulová spoluúčasť na prepážke alebo externé poistenie spoluúčasti?
Z hľadiska financií je takmer vždy výhodnejšie externé poistenie spoluúčasti cez nezávislú poisťovňu, ktoré stojí od 1 eura na deň a kryje aj kolesá, podvozok a sklá. Balík na prepážke je výrazne drahší, no má jednu výhodu: požičovňa vám zablokuje minimálny alebo žiadny depozit a pri škode nič neriešite spätne.
Čo robiť, ak mi niekto na parkovisku oškrie prenajaté auto a ujde?
Miesto poškodenia ihneď odfoťte, privolajte miestnu políciu a žiadajte vystavenie policajnej správy o poškodení neznámym páchateľom. Následne bezodkladne informujte autopožičovňu. Ak políciu nezavoláte, požičovňa vám škodu naúčtuje v plnej výške z vášho depozitu, pretože nesplníte podmienky poistnej zmluvy.
Pri rozhodovaní pamätajte na to, či sa vám oplatí havarijné poistenie pri prenájme auta riešiť balíkom priamo na prepážke, alebo si riziko pokryjete samostatnou poistkou cez internet.