Poistná suma nehnuteľnosti a domácnosti: Ako správne nastaviť krytie
Mnoho majiteľov nehnuteľností žije v predstave, že kúpna cena z kúpnej zmluvy je presne tá suma, na ktorú majú svoj dom alebo byt poistiť. Tento rozšírený omyl patrí k najdrahším chybám pri správe rodinného rozpočtu. Kúpna cena totiž odráža trhovú situáciu, prestíž lokality či samotnú parcelu, na ktorej stavba stojí. Realita je taká, že správne určená poistná suma nehnuteľnosti a domácnosti nesmie vychádzať z trhových špekulácií, ale z nákladov potrebných na znovupostavenie stavby a opätovné nadobudnutie všetkého vybavenia. Na Slovensku pritom podľa odhadov zostáva približne 50 až 60 percent nehnuteľností úplne bez poistnej ochrany a veľká časť existujúcich zmlúv je nebezpečne zastaraná.
Prečo sa do poistnej sumy stavby nezapočítava pozemok ani záhrada
Pri dojednávaní poistenia rodinného domu ľudia často kalkulujú s celkovou čiastkou, ktorú za nehnuteľnosť zaplatili realitnej kancelárii alebo pôvodnému majiteľovi. Zásadný rozdiel spočíva v tom, že pôda pod domom ani samotná záhrada pri bežných živelných pohromách nezhoria, neodletia pri víchrici a neodnesie ich povodeň. Pozemok má trvalú hodnotu, ktorá poisteniu nepodlieha. Ak by ste do poistného limitu zahrnuli aj cenu stavebného pozemku v lukratívnej lokalite, platili by ste zbytočne vysoké poistné za riziko, ktoré poisťovňa nikdy nebude plniť. Zákon č. 40/1964 Zb. Občiansky zákonník v § 819 výslovne hovorí o nadpoistení: ak poistná suma presahuje poistnú hodnotu majetku, zmluva je v presahujúcej časti neplatná a poistiteľ nevyplatí viac, než bola skutočná vzniknutá škoda.
Celková poistná suma nehnuteľnosti a domácnosti sa preto musí striktne rozdeliť na hodnotu stavebnej konštrukcie a hodnotu hnuteľného majetku. Kým pri bytoch sa v poistnej praxi často pracuje so všeobecnou trhovou hodnotou bytu, pri rodinných domoch je smerodajná nová východisková hodnota znovupostavenia. Ide o sumu, za ktorú by ste v danom čase a na danom mieste postavili presne taký istý dom z rovnakých alebo porovnateľných materiálov, vrátane prác, odvozu sutiny a projektovej dokumentácie. Práve preto, ak hľadáte najlacnejšie poistenie domácnosti a nehnuteľnosti, musíte začať očistením hodnoty stavby od ceny pozemku.
Východisková hodnota znovupostavenia namiesto trhovej ceny
Nová hodnota je kľúčom k finančnej bezpečnosti rodiny. Ak vlastnoručne postavený dom pred tridsiatimi rokmi stál vtedajších milión korún, dnes by jeho výstavba stála násobne viac. Podľa aktuálnych kalkulácií stavebného trhu sa orientačná cena výstavby rodinného domu pohybuje v rozmedzí 1 800 až 2 000 eur za m2 úžitkovej plochy. Tento údaj slúži ako praktický základ pre stanovenie adekvátnej poistnej sumy. Ak vychádzate zo staršieho znaleckého posudku, kde je uvedená východisková hodnota bez dane, nezabudnite pripočítať 20 percent DPH, pretože stavebný materiál aj remeselné práce budete musieť po škode uhradiť v plnej cene vrátane dane.
Ako správne vypočítať úžitkovú plochu domu
Častou chybou býva zámena zastavanej plochy za úžitkovú plochu. Zastavaná plocha predstavuje vonkajší pôdorys stavby na teréne. Na účely poistenia je však dôležitá plocha vnútorných miestností. Pri bežných rodinných domoch sa používa prepočet, kedy sa uplatňuje odpočet približne 10 až 15 percent zo zastavanej plochy na hrúbku obvodových a nosných múrov. Výsledkom je reálna plocha interiéru, ktorú následne násobíte priemernou cenou výstavby. Ak máte poschodový dom alebo obytné podkrovie, úžitkové plochy jednotlivých podlaží sa sčítavajú. V prípade, že nehnuteľnosť prechádza výstavbou, základom je poistenie hrubej stavby, ktoré kryje stavebný materiál aj rozostavané konštrukcie pred živlami.
Na správne nastavenie jednotlivých položiek pomáha systematické rozdelenie majetku. Nasledujúci prehľad triedi prvky bývania podľa toho, do ktorej kategórie zmluvy patria:
- Pevné súčasti nehnuteľnosti: Základy, zvislé a vodorovné nosné konštrukcie, strešná krytina, klampiarske prvky, okná, vchodové dvere, zateplenie fasády, podlahy, omietky, elektroinštalácia, vodovodné a plynové potrubia, zabudované vstavané skrine a vykurovacie telesá.
- Hnuteľné veci domácnosti: Voľne stojaci nábytok, sedacie súpravy, koberce, záclony, odevy, obuv, knihy, športové potreby, voľne položené kuchynské spotrebiče, televízory, počítače, cennosti a umelecké predmety.
- Vonkajšie príslušenstvo a vedľajšie objekty: Samostatne stojace garáže, oplotenie, vstupné brány s pohonom, spevnené plochy, chodníky, prístrešky na autá, záhradné domčeky, vonkajšie bazény a technologické šachty.
Poistná suma požadovaná bankou verzus reálna hodnota nehnuteľnosti
Každý, kto financoval bývanie prostredníctvom úveru na bývanie, sa stretol s požiadavkou banky na vinkuláciu poistného plnenia. Banku však v prvom rade zaujíma krytie jej vlastného rizika, teda výška poskytnutého úveru. Nastaviť poistnú sumu striktne na výšku hypotéky je fatálny omyl. Ak si zoberiete úver 120 000 eur na nehnuteľnosť, ktorej nová hodnota predstavuje 250 000 eur, banka bude spokojná, no vaša rodina zostane v prípade požiaru či zosuvu pôdy bez adekvátneho bývania a s obrovskou finančnou stratou.
V praxi to znamená, že ak je poistná suma nehnuteľnosti a domácnosti obmedzená len na výšku zostatku úveru, pri totálnej škode poisťovňa vyplatí peniaze prednostne banke na splatenie dlhu. Majiteľovi zostane prázdny pozemok s ruinou a žiadne prostriedky na nový dom. Pri refinancovaní alebo prechode do inej inštitúcie je preto nutný prechod s poistkou domu do inej poisťovne s prehodnotením celej sumy. Podľa Stanoviska Národnej banky Slovenska č. 1/2019 sa navyše za podstatný rozdiel medzi interným ocenením a znaleckým posudkom považuje rozdiel prekračujúci 15 percent. Rovnakú pozornosť treba venovať bytom v bytových domoch, kde popri poistení vlastného bytu zohráva dôležitú rolu aj spoločné poistenie spoločných priestorov financované z fondu prevádzky, údržby a opráv.
Prečo hypotekárne krytie nestačí pri totálnej škode
Ak nastane poistná udalosť s totálnym zničením stavby, poistné plnenie sa pri vinkulácii použije na predčasné splatenie hypotéky. Ak bola poistná suma nastavená len na sumu dlhu, banka dostane svojich 120 000 eur a úver je vyrovnaný. Vlastník však prichádza o celú hodnotu vlastných investícií a prostriedkov, ktoré do bývania vložil zo svojho. Poistná suma stavby musí vždy pokrývať plné náklady na znovupostavenie bez ohľadu na to, či na nehnuteľnosti viazne záložné právo vo výške 10 percent alebo 80 percent jej hodnoty.
Banka navyše spravidla nevyžaduje poistenie zariadenia bytu či domu. Žiada výlučne poistenie múrov. Hnuteľné veci v interiéri pritom často predstavujú hodnotu desiatok tisíc eur. Ak rodina vynechá poistenie domácnosti, pri rozsiahlom požiari nezíska od poisťovne ani euro na nábytok, šatstvo či elektroniku. Nebezpečenstvo hrozí aj pri starších rozvodoch, pričom poistenie nehnuteľnosti a stará elektroinštalácia bývajú častým zdrojom skratov a následného vyšetrovania príčin požiaru likvidátormi.
Ako funguje podpoistenie a mechanizmus pomerového krátenia plnenia?
Podpoistenie je stav, kedy je poistná suma dohodnutá v zmluve nižšia ako skutočná poistná hodnota majetku v čase vzniku škody. Občiansky zákonník v takom prípade chráni poistiteľa pravidlom pomerového krátenia: ak je poistná suma nižšia ako poistná hodnota, poistiteľ má právo znížiť poistné plnenie v rovnakom pomere, v akom je dojednaná poistná suma k skutočnej hodnote majetku. Mnohí ľudia sa mylne domnievajú, že ak majú dom s hodnotou 200 000 eur poistený len na 100 000 eur, pri menšej škode vo výške 20 000 eur im poisťovňa vyplatí celých 20 000 eur, pretože sa zmestili do dohodnutého limitu. Takto poistná matematika nefunguje.
V okamihu likvidácie sa posudzuje pomer medzi zmluvnou sumou a realitou. Práve vtedy sa ukáže, prečo nedostatočná poistná suma nehnuteľnosti a domácnosti vedie k likvidačným stratám aj pri malých poistných udalostiach. Ak bol dom poistený iba na polovicu svojej hodnoty, poistné plnenie sa pri akejkoľvek škode skráti presne o 50 percent. K tomu sa ešte pripočíta dohodnutá spoluúčasť. Zákonná lehota podľa § 797 ods. 2 v spojení s § 101 Občianskeho zákonníka hovorí, že právo na poistné plnenie sa premlčuje za 3 roky, pričom premlčacia lehota začína plynúť rok po vzniku poistnej udalosti. Na uplatnenie nárokov je teda dostatok času, no kráteniu kvôli nesprávnej sume sa po vzniku škody už vyhnúť nedá.
Príklad z praxe: Ako poisťovňa zníži vyplatenú škodu
Predstavte si modelovú situáciu štvorčlennej rodiny žijúcej v rodinnom dome. Zmluvu uzatvorili pred dvanástimi rokmi a odvtedy ju neupravovali. Hodnota materiálov a stavebných prác medzitým prudko stúpala:
- Reálna nová hodnota domu v čase škody: 300 000 eur
- Poistná suma uvedená v zmluve: 150 000 eur (miera podpoistenia dosahuje presne 50 percent)
- Vzniknutá škoda po víchrici na streche: 40 000 eur
- Dohodnutá spoluúčasť: 100 eur
Poisťovňa uplatní pomerové krátenie: pomer poistnej sumy k reálnej hodnote je 150 000 / 300 000 = 0,5. Z uznanej škody 40 000 eur preto vyplatí len polovicu, teda 20 000 eur, po odpočítaní spoluúčasti presne 19 900 eur. Zvyšných 20 100 eur musí rodina zaplatiť z vlastných úspor alebo si zobrať nový komerčný úver. Nechránili ich ani škody spôsobené víchricou, krupobitím a zosuvom pôdy uvedené v poistných podmienkach, pretože krátenie z titulu podpoistenia má prednosť pred rozsahom krytých rizík.
Riziko hrozí aj pri zanedbaní pravidelných revízií. Ak vznikne požiar od vykurovacieho telesa a majiteľ nemá doklady o údržbe, nastáva ďalšie krátenie. Základom prevencie je pravidelné poistenie domu proti požiaru doplnené o revízne správy od kominára. Aby ste mali prehľad, ako postupovať v rôznych životných fázach, nasledujúca tabuľka zhŕňa kľúčové situácie a ich riešenie.
| Životná situácia / Zmena na majetku | Dopad na poistnú ochranu | Odporúčaný postup |
|---|---|---|
| Kompletné zateplenie a výmena strechy | Nárast poistnej hodnoty stavby o desiatky percent; hrozí okamžité podpoistenie | Nahlásiť zhodnotenie poisťovni a navýšiť poistnú sumu nehnuteľnosti dodatkom |
| Nákup drahej elektroniky a bicyklov | Prekročenie základného limitu poistenia domácnosti a sublimitov | Zvýšiť poistnú sumu vybavenia a overiť limity na športové potreby |
| Stavba záhradného domčeka a altánku | Nové objekty nemusia byť automaticky kryté pôvodnou zmluvou | Pripoistiť vedľajšie stavby s uvedením ich presnej úžitkovej plochy |
| Dom zostal neobývaný po dedičskom konaní | Zvýšené riziko vandalizmu a chátrania; sprísnené poistné podmienky | Dojednať špecifické krytie neobývanej nehnuteľnosti a zabezpečiť pravidelné kontroly |
| Lokalita ohrozená jarným topením snehu | Uplatnenie čakacích dôb pri novovzniknutých poistkách | Uzatvoriť poistenie v predstihu, keďže platí karenčná lehota 10 dní pri povodni |
Ako sú poistené veci v garáži, na povale a v záhradnom domčeku?
Väčšina rodín neskladuje celý svoj majetok v obývačke či spálni. Sezónne pneumatiky, lyžiarska výstroj, drahé náradie, kosačky, bicykle a záhradný nábytok končia v garáži, pivnici, na povale alebo v záhradnom domčeku. Z hľadiska poistnej zmluvy ide o mimoriadne citlivú oblasť. Platí zásada, že stavba samotná (garáž, dielňa) spadá pod poistenie nehnuteľnosti ako vedľajšia stavba, kým veci v nej uložené patria pod poistenie domácnosti. Správne zvolená poistná suma nehnuteľnosti a domácnosti musí zohľadňovať aj priestory mimo hlavnej obytnej zóny rodinného domu.
Poisťovne však na nebytové priestory a príslušenstvo uplatňujú prísne sublimity. Sublimit znamená, že aj keď máte domácnosť poistenú na 50 000 eur, na veci v garáži či záhradnom prístrešku sa môže vzťahovať obmedzenie napríklad do výšky 10 alebo 20 percent z tejto sumy, prípadne pevný limit 3 000 eur. Ak vám z garáže odcudzia dva elektrobicykle v celkovej hodnote 7 000 eur, poisťovňa vám vyplatí len dohodnutý sublimit. Pre bezproblémové krytie dielní a hospodárskych budov je nevyhnutné skontrolovať limity poistenia vedľajších stavieb a nahlásiť ich existenciu do zmluvy.
Rozdiel medzi vedľajšou stavbou a hnuteľnými vecami
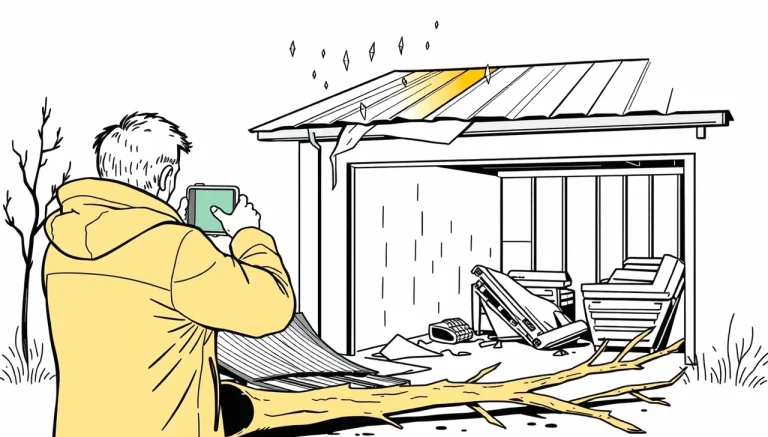
Ak víchrica strhne strechu zo samostatne stojacej garáže, škoda sa likviduje z poistenia nehnuteľnosti (vedľajšej stavby). Ak však voda z prasknutej hadice zničí motorovú kosačku a regály s náradím vnútri garáže, ide o škodu z poistenia domácnosti. Pri bytových domoch sa často zabúda na pivničné kobky a kočikárne. Veci uložené v latkových pivniciach bývajú kryté len na nízke sumy a za predpokladu, že zlodej musel prekonať riadny zámok. Majitelia parkovacích miest ocenia špecifické krytie stojiska v podzemnej garáži, ktoré chráni ich majetkový podiel voči škodám spôsobeným inými vozidlami či požiarom elektroinštalácie.
Osobitnú kategóriu tvoria povaly a podkrovia. Ak povala slúži iba ako sklad nepotrebných vecí, poisťovňa môže pri požiari skúmať, či tam neboli uložené horľavé kvapaliny v rozpore s požiarnymi predpismi. Rovnako škody spôsobené unikajúcou vodou vyžadujú okamžitý zásah. Ak praskne prívodná hadička k práčke alebo bojleru, riadne nahlásené poistné plnenie pri škode vodou pokryje vysušenie podláh aj maľovku, pokiaľ nešlo o dlhodobé a zanedbané presakovanie.
Krádež vlámaním: Aké požiadavky na zabezpečenie dverí a okien musíte splniť?
Jednou z najčastejších príčin odmietnutia poistného plnenia pri krádeži je nesplnenie predpísaného spôsobu zabezpečenia. Všeobecné poistné podmienky presne definujú pojem krádež s prekonaním prekážky. Ak zlodej vošiel do domu cez pootvorené vetracie okno, odomknuté dvere alebo použil voľne položený kľúč spod kvetináča, nejde o poistnú udalosť. Poisťovňa nevyplatí nič, pretože nedošlo k prekonaniu prekážky násilným spôsobom. Zabezpečenie vstupov chráni váš domov tak, aby dohodnutá poistná suma nehnuteľnosti a domácnosti mohla byť pri vlámaní vyplatená bez akéhokoľvek krátenia.
Podmienky zabezpečenia sú priamo naviazané na výšku poistnej sumy alebo zvoleného limitu na krádež. Čím vyššiu hodnotu majetku chránite, tým prísnejšie technické parametre musia spĺňať vaše dvere, zámky a okná. Detailné požiadavky poisťovní na zabezpečenie majetku rozlišujú medzi základným, štandardným a vyšším stupňom zabezpečenia:
- Základné krytie (spravidla do 10 000 eur): Vyžadujú sa plné vchodové dvere uzamknuté jedným zapusteným cylindrickým zámkom alebo dozickým zámkom a riadne zatvorené okná v celej nehnuteľnosti.
- Stredné krytie (spravidla od 10 000 do 30 000 eur): Bezpečnostné dvere s viacbodovým uzamykaním, bezpečnostná cylindrická vložka odolná proti odvŕtaniu a vyhmataniu, okná na prízemí zabezpečené bezpečnostnou fóliou, mrežami alebo uzamykateľnými kľučkami.
- Vysoké krytie (nad 30 000 eur): Certifikované bezpečnostné dvere minimálne III. bezpečnostnej triedy, napojenie elektronického zabezpečovacieho systému (poplašného zariadenia) na pult centrálnej ochrany polície alebo súkromnej bezpečnostnej služby s trvalým dohľadom.
Pri odchode z domu nestačí dvere len zabuchnúť na guľu. Musia byť uzamknuté na kľúč, ideálne na dva západy. Ak dôjde k vlámaniu, privolaná policajná hliadka musí v zápisnici jednoznačne potvrdiť stopy po násilnom vniknutí. Pre hladký priebeh likvidácie slúžia aj kvalitné fotky poškodenej nehnuteľnosti a poškodených zámkov zhotovené ešte pred začatím upratovania.
Ako porovnať poistné sumy nehnuteľnosti a domácnosti pri rôznych ponukách?
Porovnávať poistné zmluvy iba na základe ročného poistného je krátkozraké. Lacná poistka často skrýva nízke limity plnenia, vysokú spoluúčasť a desiatky výluk. Pri výbere poistenia vám dôkladné porovnanie ukáže, či daná poistná suma nehnuteľnosti a domácnosti zahŕňa adekvátne limity na jednotlivé kategórie škôd, alebo vás pri prvej udalosti prekvapí tvrdý sublimit na podlahy, sanáciu po vode či elektroniku.
Pri posudzovaní nákladov na poistenie slúžia ako orientačné vodidlo priemerné sadzby na slovenskom trhu:
- 2-izbový byt: orientačné ročné poistné za balík nehnuteľnosť plus domácnosť sa pohybuje v rozmedzí 85 až 170 eur ročne.
- 3- až 4-izbový byt: balíkové poistenie vychádza na 115 až 230 eur ročne v závislosti od lokality a poschodia.
- Rodinný dom do 150 m2: komplexná poistka stojí približne 170 až 340 eur ročne.
- Rodinný dom nad 150 m2: ročné náklady predstavujú 240 až 490 eur ročne.
Cenu zásadne ovplyvňuje aj spoluúčasť. Štandardné voliteľné varianty spoluúčasti na slovenskom trhu sú 66 eur, 100 eur alebo 166 eur. Vyššia spoluúčasť mierne zníži ročnú platbu, no pri drobnej škode zaplatíte opravu z vlastného vrecka.
Postup krok za krokom: Ako stanoviť optimálnu poistnú sumu
Keď prehodnocujete existujúcu zmluvu alebo uzatvárate novú, optimálna poistná suma nehnuteľnosti a domácnosti by mala reflektovať rast cien stavebných prác aj postupné zariaďovanie interiéru. Postupujte podľa týchto štyroch krokov:
- Zmerajte úžitkovú plochu domu alebo bytu: Zistite presnú vnútornú rozlohu obytných miestností. Pri rodinných domoch vynásobte metre štvorcové priemernou cenou novej výstavby (1 800 až 2 000 eur/m2). Nezabudnite pripočítať garáže, dielne a vonkajšie stavby.
- Urobte si inventúru vybavenia izbu po izbe: Prejdite každú miestnosť s perom a papierom alebo mobilným telefónom. Zrátajte približnú hodnotu nábytku, spotrebičov, šatstva, športových potrieb a elektroniky. Výsledná suma predstavuje poistnú sumu vašej domácnosti.
- Preverte sublimity na špecifické predmety: Skontrolujte v poistných podmienkach limity na cennosti, šperky, hotovosť, veci v pivnici a bicykle. Ak vlastníte drahý hudobný nástroj alebo zbierku obrazov, dohodnite si ich individuálne pripoistenie.
- Aktivujte automatickú indexáciu poistnej sumy: Indexácia chráni poistnú sumu pred infláciou. Poisťovňa každý rok navrhne úpravu sumy aj poistného podľa indexu rastu cien v stavebníctve. Tým predídete riziku podpoistenia bez nutnosti meniť zmluvu každé dva roky.
Odborníci odporúčajú prehodnotiť poistnú zmluvu raz za 2 až 3 roky alebo hneď po väčšej rekonštrukcii. Ak vám nevyhovujú aktuálne podmienky, Občiansky zákonník upravuje, kedy možno vypovedať poistenie nehnuteľnosti: výpoveď ku koncu poistného obdobia musí byť doručená poistiteľovi aspoň 6 týždňov pred jeho uplynutím (§ 800 ods. 1). Ak ste zmluvu uzatvorili len nedávno, môžete ju podľa § 800 ods. 2 vypovedať do 2 mesiacov po uzavretí, pričom výpovedná lehota je 8 dní. Podľa odseku 3 rovnakého paragrafu možno poistenie vypovedať aj do jedného mesiaca od poskytnutia alebo odmietnutia poistného plnenia, ak bola táto možnosť v zmluve dohodnutá.
Pozor si dávajte aj na prírodné živly v rizikových lokalitách. Ak sa vaša nehnuteľnosť nachádza v blízkosti rieky, zistite si, čo preplatí poisťovňa po povodni a či sa na danú adresu nevzťahuje úplná výluka z dôvodu opakovaných záplav v inundačnom pásme.
Časté otázky o poistných sumách pri bývaní
Aký je presný rozdiel medzi poistením nehnuteľnosti a poistením domácnosti?
Poistenie nehnuteľnosti kryje samotnú stavbu, múry, strechu, okná, podlahy a pevne zabudované technologické rozvody (kúrenie, elektroinštaláciu, sanitu). Poistenie domácnosti chráni hnuteľný majetok, ktorý by z domu vypadol, ak by ste ho obrazne otočili hore nohami – nábytok, koberce, televízor, oblečenie, knihy či voľne stojace spotrebiče.
Prečo nemôžem poistiť dom na sumu, za ktorú som ho kúpil aj s pozemkom?
Kúpna cena v sebe zahŕňa hodnotu stavebného pozemku a prirážku za žiadanú lokalitu. Pozemok však nepodlieha živelným rizikám – nezhorí ani ho neodfúkne vietor. Poistná suma stavby má pokryť výlučne náklady na odpratanie trosiek a postavenie novej, identickej budovy na rovnakom mieste.
Oplatí sa mi akceptovať každoročnú indexáciu poistného?
Áno, akceptovanie indexácie je najjednoduchší spôsob, ako zabrániť podpoisteniu. Vďaka indexácii poisťovňa automaticky upravuje poistnú sumu podľa miery inflácie a cien stavebných materiálov. Zároveň sa v podmienkach vzdáva práva krátiť poistné plnenie z dôvodu podpoistenia, čo je zásadná ochrana pre majiteľa.
Musím poisťovni hlásiť prístavbu zimnej záhrady alebo montáž fotovoltiky?
Jednoznačne áno. Každá prístavba, zateplenie či inštalácia moderných technológií, ako sú fotovoltické panely a tepelné čerpadlá, zvyšuje celkovú hodnotu stavby. Ak zmenu nenahlásite a nenavýšite poistnú sumu, pri požiari či krupobití vám hrozí pomerové krátenie plnenia na celej škode.
Čo sa stane, ak vznikne škoda krátko po podpise novej zmluvy?
Pri väčšine rizík (požiar, výbuch, úder blesku, víchrica) platí krytie okamžite po dojednaní alebo zaplatení prvého poistného. Špecifickú výnimku tvorí povodeň a záplava, kde poisťovne štandardne uplatňujú karenčnú lehotu v trvaní 10 dní od uzavretia zmluvy, aby zabránili špekulatívnemu poisťovaniu pri už stúpajúcich hladinách riek.