Preplatí poisťovňa škodu po víchrici? Škody spôsobené víchricou, krupobitím a zosuvom pôdy v praxi
Podcenenie živelných rizík pri vlastnom bývaní sa majiteľom nehnuteľností vypomstí spravidla v priebehu niekoľkých minút. Letná búrka dokáže behom štvrťhodiny strhnúť strešnú krytinu, prederaviť fasádu a premeniť záhradu na bahnitý nános. Kto sa spolieha na to, že extrémne počasie obíde práve jeho pozemok, riskuje likvidačné finančné straty. Podľa údajov Národnej banky Slovenska nie je približne 95 percent škôd z prírodných katastrof na Slovensku vôbec krytých poistením. Ak sa navyše vyskytne rok s mimoriadne nepriaznivým počasím, medziročný nárast poistných udalostí dosahuje až 185 percent. Práve škody spôsobené víchricou, krupobitím a zosuvom pôdy tvoria podstatnú časť týchto nečakaných nákladov, pričom mladí majitelia nehnuteľností často zistia limity svojej zmluvy až vo chvíli, keď im likvidátor oznámi zamietnutie alebo krátenie poistného plnenia.
Mnoho ľudí uzatvára poistenie formálne, napríklad len z povinnosti kvôli hypotéke, a vyberá najlacnejší dostupný produkt bez kontroly technických parametrov. Výsledkom býva rozčarovanie, keď zničenú strechu poisťovňa odmietne zaplatiť, pretože vietor podľa meteorologickej stanice nedosiahol zmluvnú rýchlosť, alebo keď popraskané obvodové múry neuzná ako poistnú udalosť z dôvodu nesprávne definovaného pohybu svahu. Pre finančne zodpovedného človeka je preto nevyhnutné poznať presné znenie poistných zmlúv, mechanizmus výpočtu škôd a pravidlá komunikácie s likvidátorom.
Ako poistné podmienky definujú víchricu a prečo je hranica rýchlosti vetra rozhodujúca
Slovné spojenie silný vietor v bežnej reči znamená čokoľvek, čo láme konáre na stromoch alebo odfukuje záhradný nábytok. V poistnom práve však platia prísne exaktné meradlá. Poistné zmluvy neuznávajú každý poryv vetra automaticky ako živelnú udalosť. Základným kritériom, podľa ktorého likvidátor posudzuje nahlásenú poistnú udalosť, je minimálna rýchlosť prúdenia vzduchu v čase a mieste vzniku škody.
Meteorologické limity a preukazovanie sily vetra
Všeobecné poistné podmienky slovenských poisťovní najčastejšie stanovujú, že víchricou je dynamické prúdenie vzduchu, ktoré dosahuje rýchlosť najmenej 60 až 75 km/h (teda zhruba 17 až 20,8 m/s). Na domácom trhu sa výnimočne vyskytujú aj produkty, ktoré akceptujú rýchlosť vetra od 50 km/h, no ide skôr o výnimku viazanú na drahšie balíky pripoistení. Ak vietor fúka rýchlosťou 58 km/h a vaša zmluva požaduje minimálne 60 km/h, formálne nejde o víchricu a poisťovňa môže plnenie odmietnuť.
Poisťovne primárne čerpajú meteorologické údaje zo staníc, ktoré spravuje Slovenský hydrometeorologický ústav (SHMÚ). Problém nastáva v momente, keď sa nehnuteľnosť nachádza v údolí, na samote alebo v členitom teréne niekoľko desiatok kilometrov od najbližšej oficiálnej meracej stanice. Lokálna veterná smršť, známa ako mikroburst, dokáže napáchať obrovské škody na ploche niekoľkých stoviek štvorcových metrov, zatiaľ čo stanica vzdialená 20 kilometrov zaznamená iba mierny vánok. Pre takéto situácie pamätajú poistné podmienky na alternatívny spôsob dokazovania: poistený musí preukázať, že vietor v bezprostrednom okolí spôsobil škody na bezchybných stavbách alebo vyvrátil zdravé, dobre zakorenené stromy. Pri posudzovaní nároku poisťovne detailne skúmajú, či konkrétne škody spôsobené víchricou, krupobitím a zosuvom pôdy vznikli za okolností definovaných v zmluvných dojednaniach.
Príčiny zosuvu pôdy a výluky z poistenia
Kým víchrica sa viaže na rýchlosť prúdenia vzduchu a krupobitie na dopad ľadových telies vznikajúcich v búrkových oblakoch, zosuv pôdy predstavuje špecifické riziko s mimoriadne vysokým rozsahom výluk. Zákon č. 150/2013 Z. z. v § 15 odsek 25 definuje zosuv pôdy ako živelnú udalosť popri povodniach, zemetraseniach od 5. stupňa či víchriciach. Poisťovne však kryjú zosuv výhradne vtedy, ak nastal v dôsledku prirodzených prírodných síl — typicky po dlhotrvajúcich extrémnych zrážkach alebo náhlom topení snehu.
Ak sa svah pohne v dôsledku ľudskej činnosti, poistné krytie zaniká. Ak sused na vedľajšom pozemku zrealizuje hlboký stavebný výkop bez riadneho statického zabezpečenia a váš dom následne začne praskať, poisťovňa uplatní výluku na škody spôsobené ľudskou činnosťou a plnenie zamietne. Náhradu škody musíte v takom prípade vymáhať priamo od suseda alebo zhotoviteľa stavby. Rovnako sú z krytia spravidla vylúčené škody vzniknuté postupným sadaním základov novostavby, dlhodobou eróziou pôdy či nesprávnym odvodnením pozemku. Pred uzavretím zmluvy si overte aj to, či máte chránené vedľajšie objekty; ak máte vo dvore dielňu, pomôže vám správne nastavené krytie hospodárskych budov v poistení nehnuteľnosti.
| Živelné riziko | Štandardná definícia a hranica | Spôsob preukazovania | Najčastejšie výluky a sporné body |
|---|---|---|---|
| Víchrica | Rýchlosť vetra od 60 až 75 km/h (ojedinele od 50 km/h) | Výpis zo staníc SHMÚ, poškodenie okolitých stavieb a stromov | Zanedbaná údržba krovu a krytiny, otvorené strešné okná |
| Krupobitie | Pád kúskov ľadu vytvorených v atmosfére | Fotodokumentácia ľadových krúp, hlásenia SHMÚ, poškodenie okolia | Estetické poškodenie bez straty funkčnosti, staré zvetrané plasty |
| Zosuv pôdy | Pohyb svahu spôsobený prírodnými vplyvmi a gravitáciou | Geologický posudok, záznamy o extrémnych zrážkach | Výkopové práce na susednom pozemku, erózia, sadanie základov stavby |
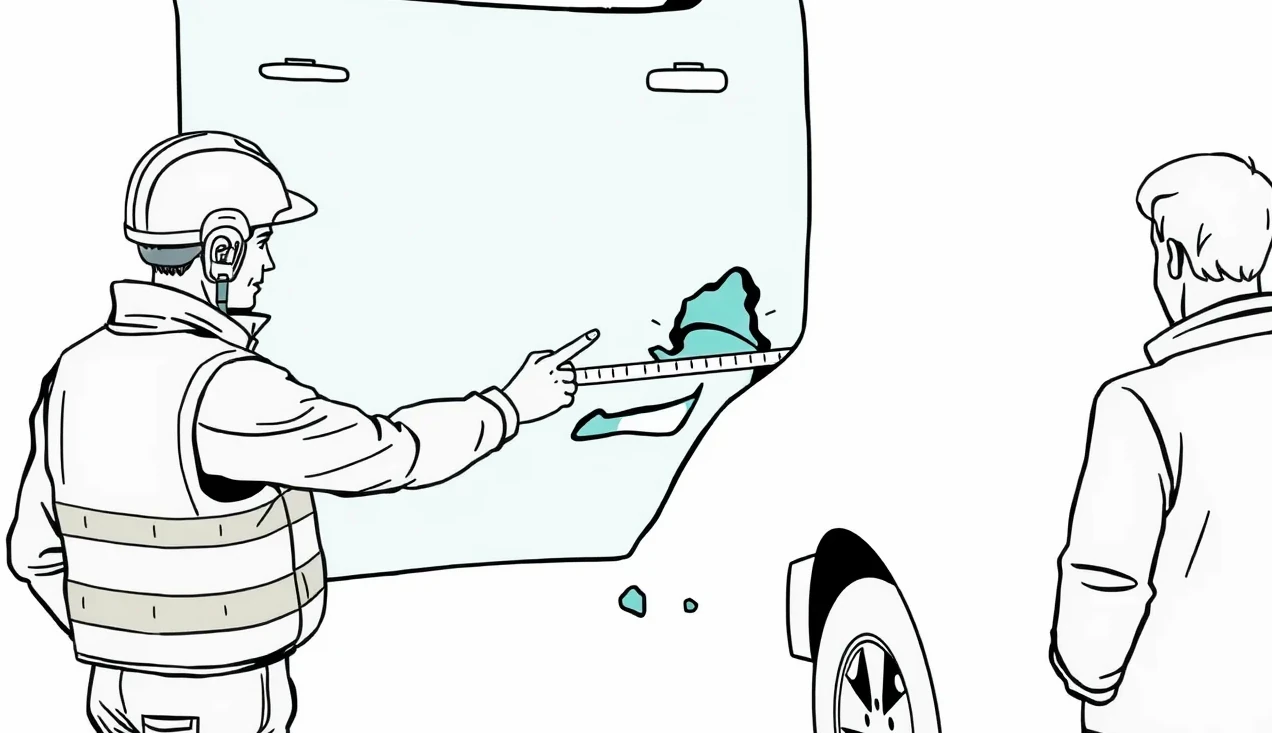
Povinnosť zmierniť následky škody verzus povinnosť ponechať miesto do obhliadky
Po prechode búrky sa majitelia domov často dostávajú do neriešiteľného konfliktu. Občiansky zákonník č. 40/1964 Zb. aj zmluvné podmienky im ukladajú povinnosť urobiť primerané opatrenia, aby sa rozsah škody nezväčšoval. Na druhej strane platí zákaz meniť stav poškodenej veci pred vykonaním obhliadky likvidátorom, aby bolo možné objektívne zistiť príčinu a rozsah udalosti. Neznalosť správneho postupu vedie k situáciám, kedy klient v dobrej viere kompletne vyprace premočený interiér a poisťovňa mu následne odmietne vyplatiť poistné plnenie za zničený majetok.
Čo môžete opraviť okamžite a čo musíte uchovať
Základným pravidlom je, že záchranné práce a provizórne zabezpečenie majú vždy prednosť pred pasívnym čakaním. Ak víchrica odtrhne časť plechovej strechy a hrozí, že ďalší dážď zničí sadrokartónové stropy, elektroinštaláciu a podlahy, ste povinní otvor provizórne zakryť plachtou alebo fóliou. Ak majiteľ domu neurobí okamžité opatrenia, ďalšie zhoršenie stavu už poisťovňa nemusí uznať, hoci prvotnou príčinou boli škody spôsobené víchricou, krupobitím a zosuvom pôdy. Náklady na tieto neodkladné úkony predstavujú takzvané záchranné náklady, ktoré je poisťovňa povinná preplatiť až do zmluvne dohodnutého limitu.
Zásadnou chybou je však vyhadzovanie poškodených vecí. Ak vám voda z rozbitého strešného okna premáčala plávajúcu podlahu, nábytok či izoláciu, poškodené predmety vyneste do garáže, pod prístrešok alebo na dvor, ale neodvážajte ich na zberný dvor skôr, ako ich uvidí likvidátor. Zlikvidovaním materiálu sa sami pripravujete o dôkazný materiál. Pri rozsiahlych škodách, kde hrozí zrútenie konštrukcií, sa odporúča vyžiadať si súhlas poisťovne so začatím upratovacích prác aspoň telefonicky cez asistenčnú centrálu a zaznamenať si presný čas hovoru a meno operátora.
Postup pri dokumentovaní škody a zákonné lehoty
Kľúčovým nástrojom pri jednaní s poisťovňou je detailná a systematická dokumentácia. Predtým, než pohnete jediným kusom polámanej škridly, vytiahnite telefón a urobte desiatky fotografií a videí. Pre správne uznanie nároku je dôležitá dôkladná obrazová dokumentácia majetkovej škody, ktorá musí zachytávať celkový pohľad na budovu, detailné poškodenia jednotlivých prvkov a kontext okolia vrátane vyvrátených stromov či poškodených susedných striech. Tým získate nezvratný dôkaz o intenzite živlu priamo na vašom pozemku.
Občiansky zákonník v § 799 odsek 1 ukladá povinnosť oznámiť poistnú udalosť bez zbytočného odkladu, čo v praxi znamená spravidla lehotu do niekoľkých dní. Následne začínajú plynúť lehoty pre samotnú poisťovňu:
- Ukončenie šetrenia do jedného mesiaca: Podľa § 797 odsek 3 Občianskeho zákonníka je poisťovateľ povinný ukončiť šetrenie do 1 mesiaca od oznámenia udalosti.
- Povinnosť vyplatiť primeraný preddavok: Ak poisťovňa nemôže ukončiť šetrenie v mesačnej lehote, je povinná na požiadanie poskytnúť poistenému primeraný preddavok na poistné plnenie. Táto možnosť je kľúčová, ak potrebujete urgentne zaplatiť zálohu pokrývačom.
- Výplata plnenia do 15 dní: Po riadnom ukončení šetrenia a vyčíslení škody musí poisťovňa poslať peniaze na účet klienta najneskôr do 15 dní.
| Konkrétna situácia po zásahu živlom | Čo platí podľa zákona a zmluvy | Odporúčaný postup poisteného |
|---|---|---|
| Víchrica strhla časť krytiny, hrozí zatečenie | Platí povinnosť zabrániť zväčšovaniu rozsahu škody | Nafotiť stav, provizórne zakryť plachtou, bločky za materiál odložiť |
| Zničený nábytok a koberce nasiaknuté vodou | Veci musia byť identifikovateľné pre likvidátora | Vyniesť na suché miesto na pozemku, nevyhadzovať do kontajnera pred obhliadkou |
| Šetrenie poistnej udalosti trvá dlhšie ako mesiac | Zákonný nárok na poskytnutie zálohy na poistné plnenie | Podať písomnú žiadosť o primeraný preddavok podľa § 797 OZ |
| Krúpy rozbili strešné okná aj vnútorné zariadenie | Rozdelenie krytia medzi stavbu a domácnosť | Uplatniť okná z poistenia stavby a nábytok s elektronikou z poistenia domácnosti |
| Zosuv pôdy zasiahol oplotenie a terasu | Krytie závisí od zahrnutia vonkajších úprav do zmluvy | Skontrolovať limity pre vedľajšie stavby a zabezpečiť geologickú správu |
Poškodenie zateplenej fasády krupobitím a posudzovanie estetických verzus funkčných chýb
Jedným z najčastejších a najkomplikovanejších sporov medzi majiteľmi nehnuteľností a likvidátormi býva likvidácia škôd na zatepľovacích systémoch (ETICS). Krupobitie s priemerom ľadových krúp od dvoch centimetrov dokáže na zateplenej fasáde vytvoriť stovky jamiek a pretlačení. Na prvý pohľad vyzerá dom ako po streľbe. Likvidátor však pri obhliadke často konštatuje, že nedošlo k prerazeniu armovacej siete (sklotextilnej mriežky) a hydrofóbna vrstva nebola porušená, na základe čoho označí poškodenie za čisto estetické.
Kým zničená krytina predstavuje zjavnú stratu funkčnosti, škody spôsobené víchricou, krupobitím a zosuvom pôdy na fasádach rodinných domov často vedú k vleklým sporom o charakter poškodenia. Rozdiel medzi funkčným a estetickým poškodením má zásadný dopad na peňaženku poisteného:
- Funkčné poškodenie: Ak krúpa presekne kryciu omietku aj armovaciu tkaninu a prenikne až do izolačného materiálu (polystyrén či minerálna vlna), ide o funkčnú vadu. Do systému začne pri každom daždi vnikať voda, ktorá v zime zamrzne a izoláciu zničí. V tomto prípade poisťovňa hradí kompletnú sanáciu postihnutej plochy vrátane nového prestierkovania, vloženia armovacej siete a aplikácie finálnej fasádnej omietky na celej ucelenej stene.
- Estetické poškodenie: Ak ide len o povrchové preliačiny vrchného náteru bez narušenia nosnej mriežky, poisťovne sa zvyknú odvolávať na doložky o estetických vadách. Mnohé základné poistné zmluvy majú pre estetické vady stanovené nízke sublimity plnenia, prípadne ich plnenie úplne vylučujú. Poisťovňa navrhne vyplatiť len symbolickú sumu na lokálne pretmelenie a pretretie poškodených miest farbou. Výsledkom je fľakatá fasáda, ktorej oprava z vlastného vrecka stojí tisíce eur.
Krupobitie nešetrí ani priľahlé stavby na záhrade. Ak pestujete zeleninu, bežné krytie obvodových múrov vám nepomôže a škody vyrieši len špecializované poistenie skleníka pred krupobitím. Rovnako pamätajte na to, že pri starších zmluvách hrozí vyplatenie škody v takzvanej časovej cene namiesto novej ceny, čo znamená zrazenie amortizácie za vek omietky.
Modelový príklad: Priebeh likvidácie kombinovanej veternej a krupobitnej škody
Ako fungujú zmluvné mechanizmy v praxi, si ukážeme na modelovom príklade rodiny Petra (32 rokov), ktorá si v roku 2021 kúpila starší zrekonštruovaný rodinný dom v okrese Trnava. K nehnuteľnosti patrila samostatne stojaca garáž a dvor. Peter sa pri podpise zmluvy snažil čo najviac ušetriť na mesačných platbách, preto si dohodol vyššiu spoluúčasť a zmluvu uzavrel na pevnú poistnú sumu 180 000 eur bez automatickej indexácie, hoci skutočná reprodukčná hodnota domu po úpravách dosahovala 240 000 eur.
V júli zasiahla obec silná búrková supercela sprevádzaná nárazovým vetrom s rýchlosťou 88 km/h a krúpami s priemerom 3 až 4 centimetre. Výsledkom vyčíňania počasia bola nasledovná spúšť:
- Vietor strhol z hlavnej strechy hrebenáče a približne 40 kusov pálenej krytiny, cez ktoré následne natiekla voda do podkrovia a premočila sadrokartónový strop v dvoch izbách.
- Krúpy rozbili tri strešné okná a silno dosekali južnú fasádu domu, kde na 15 miestach prerazili omietku až do sieťky.
- Polámané vetvy zo susedovho stromu poškodili strechu samostatnej radovej garáže zapísanej na samostatnom liste vlastníctva, pri ktorej nemal overené, či postačuje samostatné poistenie radovej garáže alebo je objekt krytý z hlavnej poistky.
Peter bezprostredne po búrke celú situáciu nafotil, privolal pokrývača na provizórne zakrytie strešného plášťa fóliou (náklad 350 eur za prácu a materiál) a poistnú udalosť obratom nahlásil elektronicky. Likvidátor vykonal obhliadku na piaty deň. Celkový rozpočet opráv vyčíslila stavebná firma na 14 500 eur (oprava strechy 3 200 eur, výmena poškodeného sadrokartónu a maľovanie 2 100 eur, nové strešné okná 1 800 eur, kompletné presieťkovanie a nová omietka južnej fasády 6 200 eur, oprava krytiny garáže 1 200 eur).
Pri finálnom vyúčtovaní však Peter zažil studenú sprchu. Poisťovňa uplatnila inštitút podpoistenia. Pomer dohodnutej poistnej sumy (180 000 eur) k reálnej hodnote stavby (240 000 eur) predstavoval 75 percent. Poisťovňa preto každú jednu uznanú položku na hlavnom dome skrátila o 25 percent. Premočený nábytok a zničený koberec v podkroví v hodnote 1 600 eur odmietla preplatiť úplne, pretože Peter mal poistenú len nehnuteľnosť (múry a pevné súčasti), ale neuzavrel poistenie domácnosti (zariadenie a hnuteľné veci). Náklady na provizórne zakrytie vo výške 350 eur poisťovňa uznala v plnej výške ako záchranné náklady. Po odpočítaní dohodnutej spoluúčasti 200 eur dostal Peter na účet namiesto očakávaných 14 500 eur sumu 9 912 eur. Zvyšných viac ako 4 500 eur musel doplatiť z vlastných úspor. Výsledné zúčtovanie ukázalo, aké zradné môžu byť škody spôsobené víchricou, krupobitím a zosuvom pôdy, ak zmluva nezohľadňuje aktuálnu hodnotu nehnuteľnosti.
Daň z poistenia 8 percent a jej vplyv na cenu živelného poistenia
Cena poistky je pre mladých ľudí a rodiny s napätým rozpočtom často jediným parametrom, podľa ktorého sa rozhodujú. Do konečnej sumy na poistnom šeku však významne zasahuje legislatíva. Zákon č. 213/2018 Z. z. o dani z poistenia zaviedol pre neživotné poistenie osobitnú sadzbu dane vo výške 8 percent z predpísaného poistného (§ 7 odsek 1 písm. b). Táto daň sa vzťahuje na všetky poistné zmluvy kryjúce majetok, vrátane poistenia rodinných domov, bytov a chát pred živlami.
Ako zákonná sadzba ovplyvňuje výsledné poistné
Daň z poistenia vyberá poisťovňa priamo od klienta ako súčasť platby poistného a následne ju odvádza do štátneho rozpočtu. Pre poistníka to znamená priame zdraženie služby. Ak základné ročné poistné za rodinný dom vychádza na 200 eur, po pripočítaní 8-percentnej dane zaplatí majiteľ konečnú sumu 216 eur. Táto osobitná daňová sadzba priamo navyšuje poistné, ktoré majitelia domov platia za to, aby boli kryté aj škody spôsobené víchricou, krupobitím a zosuvom pôdy.
V snahe stlačiť cenu späť na pôvodnú úroveň robia klienti často fatálne chyby. Volia balíky s minimálnym krytím, škrtajú pripoistenia vedľajších stavieb alebo umelo znižujú poistnú sumu svojej nehnuteľnosti. Úspora 20 či 30 eur na ročnej platbe sa však pri prvej veternej smršti premení na tisícové straty. Ak navyše staviate nový dom, rozpočet vám môže skomplikovať neočakávaný živel; preto sa oplatí vopred poznať, ako funguje poistenie stavby vo výstavbe.
Riziko podpoistenia pri snahe znížiť poistné
Najnebezpečnejším dôsledkom snahy o minimalizáciu platby poistného je vznik podpoistenia. Občiansky zákonník neurčuje žiadny minimálny zákonný limit pre krytie nehnuteľnosti. Stanovenie poistnej sumy je výlučne vecou dohody medzi klientom a poisťovňou. Mnohí majitelia preto pri poistení uvedú sumu, za ktorú dom kúpili pred desiatimi rokmi, alebo výšku poskytnutého úveru z banky.
Stavebné materiály a práce však za posledné roky dramaticky zdraželi. Ak dnes znovupostavenie vášho domu stojí 250 000 eur, no v zmluve máte uvedenú sumu 150 000 eur, miera podpoistenia je rovných 40 percent. Poisťovňa potom pri akejkoľvek škode — hoci aj malej oprave strechy za 3 000 eur — uplatní koeficient podpoistenia a vyplatí vám iba 60 percent z vyčíslenej sumy. Aby ste sa tomuto riziku vyhli, je nevyhnutná pravidelná aktualizácia zmluvy a správne nastavené podpoistenie nehnuteľnosti eliminované zmluvnou indexáciou, ktorá poistnú sumu každý rok automaticky navyšuje o mieru stavebnej inflácie. Pred príchodom chladných mesiacov je vhodné preveriť aj to, čo poistiť na dome pred zimou, aby vás neprekvapil mráz v kombinácii s roztopeným snehom.
Výpoveď alebo zmena poistnej zmluvy po vyplatení plnenia za živelnú udalosť
Likvidácia poistnej udalosti predstavuje okamih pravdy. Až vtedy klient zistí, ako rýchlo poisťovňa reaguje, akú má komunikáciu a či nekrúti poistné plnenie na základe sporných výluk. Či už ste s postupom poisťovne spokojní, alebo naopak sklamaní, po poistnej udalosti vzniká zákonný priestor na prehodnotenie celej zmluvy.
Ukončenie poistnej zmluvy podľa Občianskeho zákonníka
Občiansky zákonník presne špecifikuje situácie a lehoty, za akých možno zmluvný vzťah s poisťovňou ukončiť. Zmluva o poistení majetku sa spravidla uzatvára na dobu neurčitú s ročným poistným obdobím. Pre ukončenie platia nasledujúce pravidlá:
- Výpoveď ku koncu poistného obdobia (§ 800 odsek 1 OZ): Zmluvu môžete vypovedať ku koncu poistného obdobia (výročiu zmluvy), pričom písomná výpoveď musí byť poisťovni doručená najmenej 6 týždňov pred jeho uplynutím. Ak lehota uplynie čo i len o jeden deň neskôr, zmluva pokračuje ďalší rok. Pre správny postup môžete využiť pripravený ukončenie poistnej zmluvy na dom.
- Výpoveď do dvoch mesiacov od uzavretia (§ 800 odsek 2 OZ): Ak zistíte nedostatky v zmluve krátko po jej podpise, zákon umožňuje do 2 mesiacov od uzavretia podať výpoveď s osemdňovou výpovednou lehotou.
- Výpoveď po vzniku poistnej udalosti: Väčšina poisťovní má vo svojich poistných podmienkach zakotvené právo vypovedať poistnú zmluvu po oznámení alebo po vyplatení poistného plnenia. Lehota býva spravidla jeden mesiac od ukončenia šetrenia. Toto právo má poistený aj poisťovňa. Ak vás sklamala likvidácia škody, toto je najrýchlejšia cesta, ako zrealizovať prechod s poistkou domu do inej poisťovne.
Keď poisťovateľ vyplatí plnenie za škody spôsobené víchricou, krupobitím a zosuvom pôdy, obe zmluvné strany získavajú možnosť prehodnotiť existujúci poistný vzťah. Pozor však na špecifické rizikové zóny. Ak žijete v lokalite s opakovanými povodňami či nestabilným podložím, nová poisťovňa vás môže odmietnuť poistiť alebo vám dá neúmernú spoluúčasť; problematiku rieši samostatný článok o tom, čo robiť, ak ide o poistenie v inundačnom území. Komplikácie s poistkou nastávajú aj pri bytoch, kde je potrebné zosúladiť individuálne zmluvy a poistenie spoločných priestorov a fond opráv. Okrem vetra navyše hrozia aj iné živly, pred ktorými chráni napríklad klapka zabraňujúca tomu, aby nastala škoda spôsobená spätným vzdutím kanalizácie.
Premlčanie nárokov a uplatnenie doplatkov
Ak nesúhlasíte s výškou poistného plnenia a likvidátor vám odmietol preplatiť časť nákladov, nemusíte hneď skladať zbrane. Podľa § 101 a § 104 Občianskeho zákonníka je premlčacia doba práva na poistné plnenie 3 roky, pričom táto lehota začína plynúť 1 rok po vzniku poistnej udalosti. Celkovo máte teda až 4 roky od okamihu škody na to, aby ste voči poisťovni uplatnili svoje oprávnené nároky, predložili nové znalecké posudky či dodatočné faktúry za opravu a žiadali doplatok.
Pri každej nehnuteľnosti platí, že najbezpečnejším riešením je uzatvoriť poistenie domu a bytu v jednom balíku s poistením domácnosti a zodpovednosti za škodu. Zodpovednosť vás ochráni napríklad vtedy, ak vietor odtrhne plech z vašej strechy a ten poškodí zaparkované auto na ulici.
Často kladené otázky o živelných škodách
Koľko kilometrov za hodinu musí fúkať vietor, aby poisťovňa uznala víchricu?
Väčšina poisťovní na slovenskom trhu vyžaduje rýchlosť vetra najmenej 60 až 75 km/h v mieste poistnej udalosti. Rýchlosť sa overuje údajmi zo SHMÚ. Ak stanica v okolí takúto rýchlosť nenamerala, poistený musí dokázať, že v okolí došlo k vyvráteniu zdravých stromov alebo poškodeniu iných riadne postavených stavieb.
Preplatí poisťovňa zatečený strop a nábytok, ak krúpy rozbili strešné okno?
Poistenie samotnej nehnuteľnosti kryje len opravu okna, zatečených stien a stropu, pretože ide o pevné stavebné súčasti. Poškodený nábytok, koberce, matrace či premočenú elektroniku preplatí poisťovňa výhradne z poistenia domácnosti. Bez uzatvoreného poistenia domácnosti zostávajú škody na vnútornom vybavení na vašich pleciach.
Čo sa stane, ak je výška škody nižšia ako dohodnutá spoluúčasť?
Ak máte v zmluve dohodnutú spoluúčasť napríklad 150 eur a oprava poškodeného odkvapu po vetre stojí 120 eur, poisťovňa nevyplatí žiadne plnenie. Škody, ktoré nedosahujú výšku dojednanej spoluúčasti, hradí poistený v plnom rozsahu sám.
Môžem začať s opravou strechy hneď po búrke?
Áno, ale len v rozsahu nevyhnutných záchranných prác, ktoré zabránia zväčšovaniu škody (napríklad provizórne prekrytie plachtou). Celkovú rekonštrukciu a výmenu poškodených konštrukcií odložte až po vykonaní obhliadky likvidátorom alebo po získaní písomného súhlasu od poisťovne. Pred akýmkoľvek zásahom všetko detailne odfoťte a natočte na video.
Zhrnutie hlavných zásad ochrany pred živelnými škodami
- Overte si hranicu rýchlosti vetra vo svojej zmluve; štandard je 60 až 75 km/h.
- Záchranné práce urobte hneď, no zničené veci nikdy nevyhadzujte pred príchodom likvidátora.
- Udalosť hláste bez odkladu; poisťovňa musí ukončiť šetrenie do 1 mesiaca alebo poskytnúť preddavok.
- Chráňte sa pred podpoistením pravidelnou indexáciou sumy, inak vám poisťovňa skráti každé plnenie.
- K poisteniu stavby vždy pridajte aj poistenie domácnosti a zodpovednosti za škodu.
Dôkladná zmluva bez podpoistenia zabezpečí, že škody spôsobené víchricou, krupobitím a zosuvom pôdy nezruinujú rodinný rozpočet ani pri rozsiahlej katastrofe. Pravidelná revízia parametrov poistnej zmluvy a dôsledná fotodokumentácia pri každej udalosti predstavujú najspoľahlivejší spôsob, ako získať od poisťovne plnenie v plnej výške a v zákonom stanovenom čase.