Riziková oblasť a odmietnutie poistenia: Čo robiť, keď vás poisťovňa odmietne
Podpíšete rezervačnú zmluvu na vysnívaný dom, zaplatíte zálohu, banka schváli úver na bývanie a zrazu celý proces narazí do múru. Poisťovňa vám nehnuteľnosť odmietne poistiť. Bez platnej poistky banka neuvoľní ani cent a vy čelíte prepadnutiu tisícových záloh. Ešte horší scenár zažívajú rodiny, ktoré v dome už roky žijú, no po prvej väčšej vode zistia, že ich zmluva povodeň vôbec nekryje alebo im po nahlásení škody prišla výpoveď. Riziková oblasť a odmietnutie poistenia predstavujú reálny problém, ktorý nemožno odkladať. Poistenie nehnuteľnosti je na Slovensku dobrovoľné. Na rozdiel od povinného zmluvného poistenia áut vám žiadna inštitúcia nemusí vyhovieť.
Ak situáciu podceníte a spoliehate sa na to, že „veď nejako bude“, riskujete stratu celoživotného majetku. Poisťovacie domy dnes pracujú s detailnými satelitnými a hydrologickými dátami. Ak sa vaša parcela nachádza na nesprávnom mieste, automatický underwriting vás vyradí v priebehu sekundy. Aby ste ochránili rodinný rozpočet aj strechu nad hlavou, musíte poznať pravidlá, podľa ktorých poisťovatelia hodnotia terén, a vedieť, aké kroky podniknúť, ak vás prvý ústav odmietne.
Riziková oblasť a blízkosť rieky: Prečo prichádza zamietnutie poistky?
Základným kameňom celého problému je zásada zmluvnej voľnosti ukotvená v § 43 a nasledujúcich Občianskeho zákonníka. Komerčná poisťovňa nemá zákonnú povinnosť prijať váš návrh na uzavretie zmluvy. Každý poistiteľ na slovenskom trhu podniká podľa zákona č. 39/2015 Z. z. o poisťovníctve, kde mu § 23 priamo nariaďuje riadiť technické riziká a udržiavať trvalú schopnosť plniť záväzky. V praxi to znamená jediné: poisťovňa si stráži kumuláciu rizika v jednotlivých katastrálnych územiach. Ak by v jednej doline poistila všetky domy bez obmedzenia, jediná storočná voda by ohrozila jej solventnosť.
Poisťovne pri vyhodnocovaní žiadostí vychádzajú z máp povodňového ohrozenia a máp povodňového rizika, ktoré definuje § 5 a § 6 zákona č. 7/2010 Z. z. o ochrane pred povodňami. Tieto mapy pracujú so scenármi frekvencie povodní s pravdepodobnosťou výskytu raz za 10, 50, 100 a 1000 rokov. Ak leží váš dom v zóne desaťročnej vody (Q10), bežné komerčné krytie proti povodniam a záplavám takmer určite nedostanete. Z pohľadu poistnej matematiky nejde o náhodnú udalosť, ale o matematickú istotu, že ku škode skôr či neskôr dôjde.
Ako poisťovne merajú vzdialenosti a rizikové body
Poisťovatelia neposudzujú len samotné inundačné územie. V interných schvaľovacích systémoch majú nastavené striktné geometrické a historické filtre, ktoré pri prekročení limitu okamžite spúšťajú stopku alebo špeciálny režim schvaľovania:
- Vzdialenosť do 200 metrov od brehu rieky alebo trvalej vodnej plochy patrí medzi najčastejšie spúšťače. Aj keď dom stojí na miernom vyvýšení, automat ho bez manuálneho posúdenia zaradí medzi rizikové stavby.
- História škôd za uplynulých 5 až 10 rokov rozhoduje o schválení zmluvy. Ak v danej lokalite alebo na konkrétnom liste vlastníctva došlo v tomto období k vytopeniu, poisťovňa žiadosť zamietne alebo navrhne vylúčenie rizika.
- Vzdialenosť do 30 metrov vzdušnou čiarou od priemyselnej zóny vyvoláva pochybnosti kvôli riziku požiaru, úniku chemikálií či vibráciám.
- Vzdialenosť do 500 metrov od lomu znamená automatické preverovanie rizika otrasov, zosuvov a skalných závaľov.
- Samoty a zosuvné územia predstavujú samostatnú kategóriu, kde sa kombinuje zhoršený prístup hasičskej techniky s nestabilným podložím. Ak hľadáte riešenie pre rekreačné objekty, prečítajte si, ako funguje krytie neobývanej nehnuteľnosti mimo zastavaného územia obce.
Rozšíreným mýtom medzi majiteľmi domov je predstava, že na Slovensku existuje jeden centrálny štátny register rizikových zón, ktorým sa musia riadiť všetky inštitúcie. Realita je opačná. Každá poisťovňa si platí vlastné dátové modely, vlastných analytikov a vlastné zaisťovacie zmluvy. Dom, ktorý jedna poisťovňa označí za nepoistiteľný, môže druhá poistiť s miernou prirážkou, pretože jej interné satelitné modely pracujú s iným rozlíšením terénu alebo má v danom katastri voľnú kapacitu. Rovnako špecifické pravidlá platia, ak na pozemku stoja ďalšie hospodárske objekty, kde sa uplatňuje osobitné poistenie vedľajších stavieb.
Riziková prirážka k poistnému a neexistencia zákonnej regulácie
Ak vás poisťovňa rovno neodmietne, spravidla vám ponúkne zmluvu s rizikovou prirážkou alebo s mimoriadne upravenou spoluúčasťou. Mnohí klienti sa mylne domnievajú, že výška poistného podlieha štátnej cenovej regulácii. Žiadny takýto cenový strop neexistuje. Sadzby určuje výhradne poistný matematik na základe škodového pomeru a pravdepodobnosti poistnej udalosti.
V štandardných podmienkach poistenia majetku sa bežná spoluúčasť pohybuje na úrovni 33 eur alebo symbolického percenta zo škody. Ak sa však spojí riziková oblasť a odmietnutie poistenia v štandardnom balíku, poisťovateľ často ponúkne individuálnu alternatívu: poistenie uzavrie, ale živelné riziko povodne a záplavy zaťaží osobitnou spoluúčasťou vo výške rádovo tisíce eur. Pre rodinu to znamená, že menšie škody spôsobené vyliatym potokom (napríklad zanesenú pivnicu za 2 500 eur) zaplatí celú z vlastného vrecka a poistka nastúpi až pri devastačných škodách.
Pri dojednávaní novej zmluvy navyše nesmiete prehliadnuť čakacie lehoty. Väčšina poisťovní uplatňuje na riziko povodne a záplavy čakaciu dobu v dĺžke 10 až 30 dní od podpisu zmluvy. Ak poistku uzavriete v momente, keď meteorológovia hlásia intenzívne zrážky a rieka sa začne vylievať o tri dni neskôr, poisťovňa nevyplatí ani cent. Prehľad o tom, ako postupovať pri odstraňovaní následkov, nájdete v článku zameranom na to, čo preplatí poisťovňa po povodni.
Druhým nástrojom je samotná riziková prirážka, ktorá môže základné ročné poistné navýšiť o 100 % až 400 %. Poisťovňa tak kompenzuje fakt, že štatistická pravdepodobnosť výplaty škody na vašej adrese je násobne vyššia než priemer trhu.
Nasledujúci modelový výpočet ukazuje, ako dramaticky sa líši cena poistenia identického rodinného domu v závislosti od vyhodnotenia lokality:
- Východiskové parametre nehnuteľnosti: Rodinný dom s obytnou plochou 140 m², jednopodlažný s podpivničením. Nová hodnota stavby stanovená na 250 000 eur, poistenie zariadenia domácnosti na 40 000 eur. Správne nastavená poistná suma nehnuteľnosti a domácnosti chráni pred finančnou stratou pri totálnej škode.
- Variant A (Štandardná lokalita mimo vodných tokov): Základná ročná platba za komplexné poistenie domu a bytu vrátane všetkých živelných rizík predstavuje 190 eur ročne. Pevná spoluúčasť je dohodnutá na 33 eur.
- Variant B (Pásmo 150 metrov od rieky, bez škody za posledných 10 rokov): Poisťovňa akceptuje riziko s prirážkou za expozíciu voči vode vo výške +150 % a zavádza fixnú spoluúčasť na povodeň 1 000 eur. Výsledné poistné stúpne na 475 eur ročne.
- Variant C (Pásmo do 100 metrov od rieky, 1 lokálna záplava pred 4 rokmi): Poisťovňa odmieta kryť riziko povodne a záplavy v plnom rozsahu. Uzatvára zmluvu len na ostatné živly (požiar, víchrica, krupobitie, pád stromov) a krádež. Poistné je 160 eur ročne, no škody z vody ostávajú stopercentne na pleciach majiteľa. Prípadne poisťovateľ ponúkne limitované krytie povodne s limitom plnenia 15 000 eur, prirážkou +250 % a spoluúčasťou 3 000 eur pri ročnej platbe 560 eur.
Ak by ste pri vypĺňaní dotazníka zamlčali, že dom v minulosti vytopilo, dopúšťate sa porušenia § 793 Občianskeho zákonníka. Záujemca je povinný odpovedať na všetky písomné otázky pravdivo a úplne. Podľa § 802 ods. 1 Občianskeho zákonníka má poisťovateľ právo od zmluvy odstúpiť do 3 mesiacov odo dňa, keď sa o nepravdivých údajoch dozvedel. V prípade poistnej udalosti má navyše zákonné právo plnenie úplne odmietnuť. Klamstvo pri vstupe do poistenia je najrýchlejšia cesta k tomu, ako prísť o peniaze za zaplatené poistné aj o náhradu škody.
Ako banka reaguje na poistnú zmluvu s vylúčeným rizikom povodne?
Najvážnejšie komplikácie nastávajú v momente, keď je nehnuteľnosť financovaná prostredníctvom bankového úveru. Podľa zákona č. 90/2016 Z. z. o úveroch na bývanie musí byť hypotéka zabezpečená nehnuteľnosťou v adekvátnej hodnote. Štandardnou zmluvnou podmienkou každej slovenskej banky je povinnosť nehnuteľnosť poistiť na reprodukčnú hodnotu a poistné plnenie vinkulovať v prospech banky.
Akonáhle je v hre riziková oblasť a odmietnutie poistenia pre hlavné živelné riziká, bankový schvaľovací proces sa zastaví. Banky majú vlastné metodické pokyny na posudzovanie poistných zmlúv. Prevažná väčšina z nich trvá na krytí základného balíka živelných rizík, kde povodeň a záplava tvoria neoddeliteľnú súčasť. Ak poisťovňa toto riziko zo zmluvy explicitne vylúči, právne oddelenie banky vinkuláciu odmietne potvrdiť. Bez potvrdenej vinkulácie banka nepodá návrh na vklad záložného práva do katastra a neuvoľní čerpanie peňazí.
Nasledujúca tabuľka zhŕňa kľúčové situácie, s ktorými sa majitelia nehnuteľností v rizikových lokalitách stretávajú pri kontakte s financujúcou bankou:
| Situácia s poistením | Čo platí z pohľadu zmluvných podmienok | Čo robiť a odporúčaný postup |
|---|---|---|
| Banka trvá na plnom krytí povodne, poisťovňa riziko zamieta | Vinkuláciu neakceptujú, úver nie je možné načerpať, hrozí prepadnutie rezervačného poplatku. | Oslovte makléra a otestujte underwriting v iných poisťovniach. Žiadajte banku o udelenie individuálnej výnimky na základe predloženia protipovodňových certifikátov. |
| Poisťovňa akceptuje povodeň len s vysokou spoluúčasťou (napr. 3 000 €) | Niektoré banky limitujú maximálnu akceptovateľnú spoluúčasť (napr. do výšky 500 € alebo 10 % škody). | Preverte presný limit spoluúčasti vo vašej úverovej zmluve. Ak banka takúto zmluvu neschváli, rozložte krytie medzi viacero zmluvných dojednaní. |
| Stavba leží v aktívnom inundačnom území (desaťročná voda Q10) | Nehnuteľnosť je trhovo prakticky nepredajná a pre banku nepredstavuje bonitné zabezpečenie. | Založte v prospech banky inú nehnuteľnosť (napríklad byt rodičov). Po splatení časti istiny môžete požiadať o zmenu zabezpečenia. |
| Povodeň je krytá len sublimitom (napríklad maximálne do 20 000 €) | Banka žiada krytie do výšky zostatku úveru alebo plnej znaleckej hodnoty stavby. | Rokujte s rizikovým manažérom banky o znížení požadovaného LTV (poskytnutie vyšších vlastných zdrojov na vykrytie rizika). |
Ak kupujete starší dom, nezabúdajte ani na povinné technické revízie. Banka ani poisťovňa nebudú tolerovať zanedbaný stav. Zatiaľ čo živelné riziká súvisia s polohou, škody spôsobené technickými poruchami padajú na hlavu majiteľa. Príkladom je pravidelná revízia komína a poistné plnenie, bez ktorej vám po požiari hrozí krátenie plnenia bez ohľadu na to, či stojíte pri rieke alebo na kopci.
Zánik poistenia pre nezaplatenie ako skratka k nepoistiteľnosti
Mimoriadne nebezpečným a často podceňovaným omylom je nezaplatenie poistného s cieľom „zbaviť sa starej poistky“. Mnoho ľudí sa domnieva, že ak poistné jednoducho neuhradia, zmluva potichu zanikne a oni si bez problémov nájdu inú poisťovňu. Ak však vlastníte dom v lokalite, ktorá sa medzitým dostala na zoznam zvýšeného rizika, takýmto konaním si podpíšete rozsudok nepoistiteľnosti.
Zánik poistenia pre neplatenie upravuje § 801 Občianskeho zákonníka. Zákon rozlišuje dva režimy:
- Nezaplatenie prvého poistného: Poistenie zanikne, ak nebolo zaplatené do 3 mesiacov odo dňa jeho splatnosti.
- Nezaplatenie ďalšieho poistného za ďalšie poistné obdobia: Poistenie zanikne, ak nebolo zaplatené do 1 mesiaca odo dňa doručenia písomnej výzvy poisťovateľa na zaplatenie, pričom výzva musela byť doručená pred uplynutím tejto lehoty.
Pokiaľ ste mali historickú zmluvu uzatvorenú pred 10 či 15 rokmi, pravdepodobne v nej máte zahrnuté krytie povodne za výhodných podmienok, pretože v tom čase poisťovňa nepoužívala moderné satelitné rizikové mapy. Ak takúto zmluvu necháte zaniknúť pre nezaplatenie, starý kontrakt je definitívne mŕtvy. Keď následne požiadate o novú zmluvu – či už v tej istej alebo inej inštitúcii – systém vašu adresu preženie cez aktuálne mapy povodňového ohrozenia. Výsledkom bude, že novú zmluvu vám odmietnu vystaviť alebo dostanete ponuku s trojnásobnou cenou a výlukou na vodu. Ak v takejto chvíli nastane zosuv pôdy alebo vyliatie toku, rodina ostáva bez krytia.
Pokiaľ naopak potrebujete zmluvu ukončiť korektne a bezpečne, musíte rešpektovať § 800 ods. 1 Občianskeho zákonníka. Výpoveď ku koncu poistného obdobia musí byť doručená poisťovateľovi najmenej 6 týždňov pred jeho uplynutím. Využiť môžete overený vzor výpovede poistenia nehnuteľnosti, aby ste sa vyhli procesným chybám. Rovnako pamätajte na § 800 ods. 2, podľa ktorého možno poistenie vypovedať do 2 mesiacov od uzavretia zmluvy s osemdňovou výpovednou lehotou. Zmenu poistiteľa nikdy nerobte naslepo. Ak máte na dome hypotéku, kľúčovým krokom je bezchybný prechod s poistkou domu do inej poisťovne s plynulým prenesením vinkulácie, inak vám banka naúčtuje sankčné poplatky za porušenie úverových podmienok.
Riešenie pre rizikové oblasti a odmietnuté poistenie nehnuteľnosti
Čo robiť, ak sa ocitnete v situácii, kedy vás poisťovňa odmietla a banka hrozí zastavením úveru? Panika nepomôže, situácia má svoje systémové riešenia. Základným pravidlom je nespoliehať sa na jednu inštitúciu. Ak vás odmietol jeden poistný dom, neznamená to, že vás odmietne celý trh. V situáciách, kde riziková oblasť a odmietnutie poistenia paralyzujú kúpu nehnuteľnosti, je nutné postupovať metodicky a pripraviť si komplexnú dokumentáciu.
Zoznam podkladov, ktoré si musíte pripraviť pre poisťovňu
Ak je vaša nehnuteľnosť v hraničnom pásme (napríklad 180 metrov od rieky, ale na vysokom brehu, kam voda nikdy nedosiahla), štandardný online formulár vás zamietne. Musíte požiadať o individuálne upísanie rizika (manuálny underwriting). K žiadosti si vopred pripravte tieto doklady:
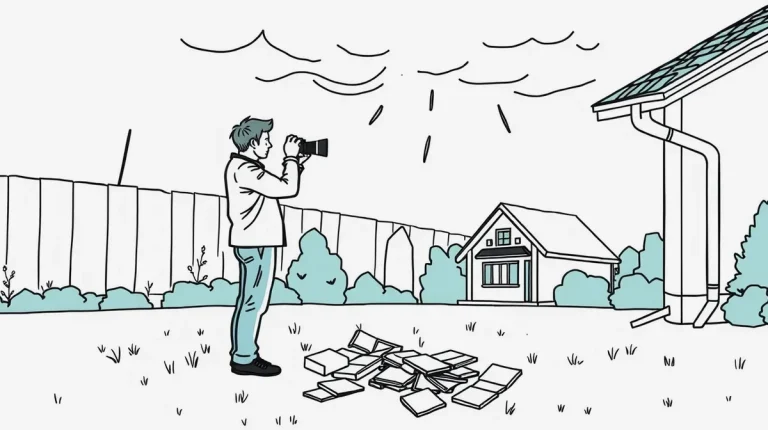
- Podrobná fotodokumentácia nehnuteľnosti a okolia: Zábery zachytávajúce prevýšenie domu oproti hladine vodného toku, stav brehov a okolitý reliéf.
- Znalecký posudok k nehnuteľnosti: Dôraz klaďte na časť popisujúcu zakladanie stavby, hydroizoláciu spodnej stavby a geologické pomery podložia.
- Doklady o realizovaných protipovodňových opatreniach: Kolaudačné rozhodnutia k vybudovaným oporným múrom, certifikáty k mobilným hliníkovým zábranám, inštalácia spätných klapiek na kanalizácii a drenážne systémy okolo základov.
- Potvrdenie od správcu toku alebo z obecného úradu: Písomné stanovisko, že v danej lokalite nebol za posledných 10 rokov vyhlásený II. ani III. stupeň povodňovej aktivity a nehnuteľnosť neutrpela škody.
- Projektová dokumentácia pri rozostavanej stavbe: Ak nehnuteľnosť len staviate, poisťovateľa zaujíma projektované osadenie stavby do terénu. Viac informácií nájdete v téme, ktorú rozoberá poistenie hrubej stavby.
Pokiaľ ani manuálny underwriting neprinesie plné poistenie, musíte pristúpiť k záchranným možnostiam pre banku. Prvým krokom je žiadosť o poistenie nehnuteľnosti s výlukou rizika povodne a záplavy, pričom ostatné riziká (požiar, výbuch, víchrica, zemetrasenie, náraz vozidla) ostanú plne kryté. Následne predložíte túto zmluvu banke spolu so žiadosťou o schválenie výnimky. Banky často výnimku udelia, ak klient zníži požadovanú výšku úveru (zníženie LTV) alebo dofinancuje kúpu z iných zdrojov. Najistejším riešením pri nekompromisnom postoji banky je dočasná zámena záložného práva – ako zabezpečenie poskytnete inú nehnuteľnosť v rodine, vyčerpáte úver a sporný dom riešite s chladnou hlavou.
Často kladené otázky k rizikovým oblastiam a poisteniu
Môže mi poisťovňa vypovedať poistnú zmluvu po tom, čo ma dvakrát za sebou vytopilo?
Áno, môže. Podľa § 800 ods. 1 Občianskeho zákonníka má právo vypovedať zmluvu každá zo zmluvných strán najneskôr 6 týždňov pred koncom poistného obdobia. Poisťovňa vám nemusí dôvod vysvetľovať. Ak vidí, že vaša adresa generuje pravidelné straty, poistku jednoducho nepredĺži a ukončí ju.
Prečo mi odmietli poistiť dom, keď sused cez cestu poistku má?
Rozhodujú metre a história. Sused môže mať dom postavený o meter vyššie, čo ho vyradí zo zóny storočnej vody, alebo má starú poistnú zmluvu spred mnohých rokov, ktorú poisťovňa zatiaľ nerevidovala. Taktiež mohol poistku uzavrieť v inej inštitúcii, ktorá používa odlišné povodňové mapy.
Pomôže mi, ak okolo pozemku postavím betónový protipovodňový múr?
Pre automatický kalkulačný systém na webe to nepomôže, ten pozerá len na parcelu a satelitné dáta. Pomôže to však pri manuálnom posudzovaní žiadosti revíznym technikom. Ak predložíte certifikáty, stavebné povolenie a fotodokumentáciu certifikovaných zábran, poisťovňa môže pristúpiť k individuálnemu poisteniu so štandardnou spoluúčasťou.
Čo sa stane, ak v dotazníku nepriznám, že pred 3 rokmi bola v záhrade voda?
Porušíte § 793 Občianskeho zákonníka. Pri vzniku ďalšej poistnej udalosti likvidátor okamžite skúma archívne mapy Slovenského hydrometeorologického ústavu a hlásenia z obce. Ak zistí, že ste klamali, poisťovňa uplatní § 802 Občianskeho zákonníka, odstúpi od zmluvy a poistné plnenie nevyplatí. Ostanú vám len dlhy a poškodený dom.
Preplatí mi štát škody na dome po povodni, ak som sa nemohol poistiť?
Na takúto pomoc sa nemožno spoliehať. Štátna pomoc po živelných katastrofách býva len jednorazová, sociálne cielená a pokrýva len zlomok skutočných škôd (často vo výške stoviek či nízkych tisícov eur na základné vyčistenie). Žiadny zákon neukladá štátu povinnosť odkúpiť alebo zrekonštruovať nepoistiteľnú súkromnú nehnuteľnosť.