Kalibrácia senzorov a poistné plnenie: Ako vplývajú asistenčné systémy na poistenie vozidla
Vodič moderného SUV nedobrzdil v kolóne pri rýchlosti necelých pätnásť kilometrov za hodinu. Zvonku zostal na plastovom nárazníku len drobný škrabanec, no prístrojová doska okamžite hlásila zlyhanie troch asistenčných funkcií. Konečný účet za opravu skrytého úchytu milimetrového radaru a následné nastavenie geometrie senzorov presiahol dvetisíc eur. Poistenie a asistenčné systémy vo vozidle dnes predstavujú prepojené nádoby, kde banálna mestská kolízia často spúšťa nečakané spory s poisťovňou o opodstatnenosť technologických postupov.
Asistenčné systémy a poistenie vozidla v ére európskej regulácie
Vzťah medzi bezpečnostnou elektronikou a poistnou zmluvou prešiel zásadnou premenou. Dlhé roky panoval predpoklad, že pokročilá technika zníži škodovosť, a preto poistné automaticky klesne. Štatistiky síce potvrdzujú zníženie počtu nehôd približne o 25 percent za päť rokov vďaka autonómnemu brzdeniu, no finančná bilancia likvidácie poistných udalostí hovorí inou rečou. Kým frekvencia škôd klesá, priemerná cena za vyriešenie jednej udalosti dramaticky rastie. Práve preto je dôležité sledovať, od čoho závisí cena kaska pri autách s plnou senzorickou výbavou.
Vodiči si často zamieňajú dva zásadné pojmy. Pokročilé asistenčné systémy vodiča, súhrnne označované ako ADAS, predstavujú fyzický hardvér a softvér zabudovaný priamo v automobile. Patria sem radary, lidary, ultrazvukové snímače a kamery. Naproti tomu asistenčné služby predstavujú zmluvný servis poskytovaný poisťovňou pri nehode či poruche, ako je odťahová služba, oprava defektu na mieste alebo poskytnutie náhradného vozidla. Zmiešanie týchto dvoch svetov vedie k mylnému presvedčeniu, že pokročilé auto nepotrebuje kvalitné krytie.
Legislatívny rámec nariadenia GSR2
Bezpečnostná výbava už dávno nie je otázkou príplatkového cenníka. Nariadenie Európskeho parlamentu a Rady EÚ 2019/2144, známe pod skratkou GSR2 (General Safety Regulation), zaviedlo povinnú prítomnosť celého balíka asistenčných systémov. Pre novo homologované typy vozidiel vstúpila táto povinnosť do platnosti od 6. júla 2022. Následne od 7. júla 2024 sa stala povinnou pre všetky nové vozidlá prihlasované do evidencie v Európskej únii bez výnimky.
Tento zoznam zahŕňa autonómne núdzové brzdenie (AEB), systém udržiavania vozidla v jazdnom pruhu, inteligentný asistent rýchlosti (ISA), detekciu prekážok pri cúvaní a záznamník nehodových dát (EDR). Ďalšia vlna sprísnenia bezpečnostných požiadaviek čaká výrobcov od 7. júla 2026, kedy pribudne povinná pokročilá detekcia chodcov aj cyklistov a prísnejšie monitorovanie bdelosti vodiča pre kategórie M1 a N1. Pre poistnú prax to znamená, že každé vozidlo vyrobené po týchto dátumoch nesie na palube citlivé komponenty, ktorých poškodenie mení aj najmenšiu poistnú udalosť na technologicky náročnú operáciu.
Ekonomická realita servisu a hrozba totálnej škody
Poisťovne na slovenskom trhu neposkytujú plošné zľavy na poistnom len preto, že vozidlo disponuje systémami ADAS. Hlavným dôvodom je extrémny nárast cien náhradných dielov a normohodín špecializovanej práce. Kým pred desiatimi rokmi stála výmena prasknutého plastového nárazníka niekoľko stoviek eur, dnes sa za ním nachádza radarový modul v cene od 800 do 2 500 eur, káblové zväzky a deformačné konzoly, ktoré vyžadujú milimetrové osadenie.
Výsledkom je štatistický fakt, že približne 21 percent havarovaných moderných vozidiel končí ako totálna škoda. K ekonomickej totálnej škode dochádza v situácii, kedy predpokladané náklady na opravu vrátane výmeny a softvérovej integrácie senzorov presiahnu všeobecnú hodnotu vozidla stanovenú znalcom. Majitelia zánovných áut tak často prichádzajú o vozidlo pri nehodách, ktoré z mechanického hľadiska nepoškodili nosné časti karosérie. V takýchto chvíľach pomáha len správne nastavené poistenie finančnej straty na nové vozidlo, ktoré vykryje rozdiel medzi trhovou cenou vraku a pôvodnou nákupnou sumou.
Neoriginálne čelné sklo a kalibrácia asistenčných systémov v poistení
Čelné sklo prestalo byť obyčajným priehľadným štítom proti vetru a kamienkom. Dnes funguje ako optický nosič pre kľúčovú kameru asistenčných systémov, ktorá zásobuje dátami núdzové brzdenie, čítanie dopravných značiek aj sledovanie jazdných pruhov. Akékoľvek poškodenie tohto dielu znamená automatickú nutnosť technologického zásahu. Pre korektné fungovanie zmluvy je nevyhnutné pochopiť, ako poistenie a asistenčné systémy vo vozidle vnímajú použitie alternatívnych dielov pri oprave skla.
Poisťovne sa pri likvidácii poistných udalostí často pokúšajú tlačiť rozpočty opráv do neoriginálnych dielov z druhovýroby. Pri bežných karosárskych dieloch ide o akceptovateľnú prax, no pri čelných sklách s integrovanými konzolami pre kamery vzniká vážne bezpečnostné aj poistné riziko. Neoriginálne sklo môže vykazovať nepatrné optické skreslenie, odlišnú hrúbku v mieste priezoru kamery alebo nesprávny sklon držiaka, čo znemožňuje úspešnú rekalibráciu.
Statická verzus dynamická kalibrácia senzorov
Po každej fyzickej demontáži skla, zásahu do podvozka alebo demontáži nárazníka musí prebehnúť kalibrácia. Tento proces sa delí na dva základné typy, pričom moderné vozidlá často vyžadujú ich kombináciu:
- Statická kalibrácia: Prebieha priamo na dielni za presne definovaných podmienok. Vyžaduje dokonale rovnú podlahu, kalibračné panely s terčmi špecifickými pre danú značku, laserové zameriavače a napojenie na diagnostiku cez zbernicu OBD. Miestnosť musí mať predpísanú intenzitu osvetlenia bez tieňov a odleskov.
- Dynamická kalibrácia: Vykonáva sa skúšobnou jazdou so zapojenou diagnostikou. Vozidlo musí ísť predpísanou rýchlosťou po ceste s jasným vodorovným dopravným značením za priaznivého počasia. Softvér vozidla počas jazdy prepočítava parametre prostredia a prispôsobuje zameranie kamery.
Ak servis proces kalibrácie vynechá, vozidlo nesmie opustiť dielňu. Odchýlka zamerania senzora o púhy jeden stupeň znamená na vzdialenosť 90 metrov chybu zamerania až 1,7 metra. V praxi to znamená, že autonómne brzdenie nezaregistruje chodca stojaceho na okraji vášho jazdného pruhu, alebo naopak vyhodnotí zvodidlá v miernej zákrute ako pevnú prekážku a spustí nebezpečné núdzové brzdenie. V prípade, že likvidátor odmieta uhradiť fakturovanú kalibráciu, vodič by mal trvať na svojich právach, obzvlášť ak má dojednané kvalitné pripoistenie čelného skla k PZP.
Limity pripoistenia a riziká lacných poistiek
Zásadnou chybou motoristov býva uzatvorenie pripoistenia skiel s pevným finančným limitom, napríklad do 300 až 500 eur. Takáto suma stačila v minulosti na výmenu štandardného lepeného skla. Pri modernom automobile s vyhrievaním, akustickou fóliou, head-up displejom a držiakom kamery sa však cena samotného originálneho skla pohybuje okolo 800 až 1 400 eur. Samotná statická aj dynamická kalibrácia stojí ďalších 150 až 400 eur podľa náročnosti normohodín výrobcu.
Ak poistná zmluva obsahuje nízky sublimit, poisťovňa vyplatí plnenie len do jeho výšky a celý zvyšok dopláca majiteľ vozidla z vlastného vrecka. Rovnako riskantná je oprava auta v nezmluvnom servise, ktorý nedisponuje potrebným kalibračným zariadením a chybu vymaže iba povrchovým diagnostickým resetom bez reálneho zamerania. V takom stave je vozidlo podľa zákona č. 106/2018 Z. z. technicky nespôsobilé na prevádzku.
Obhliadka vozidla pri skrytom poškodení radarov a senzorov
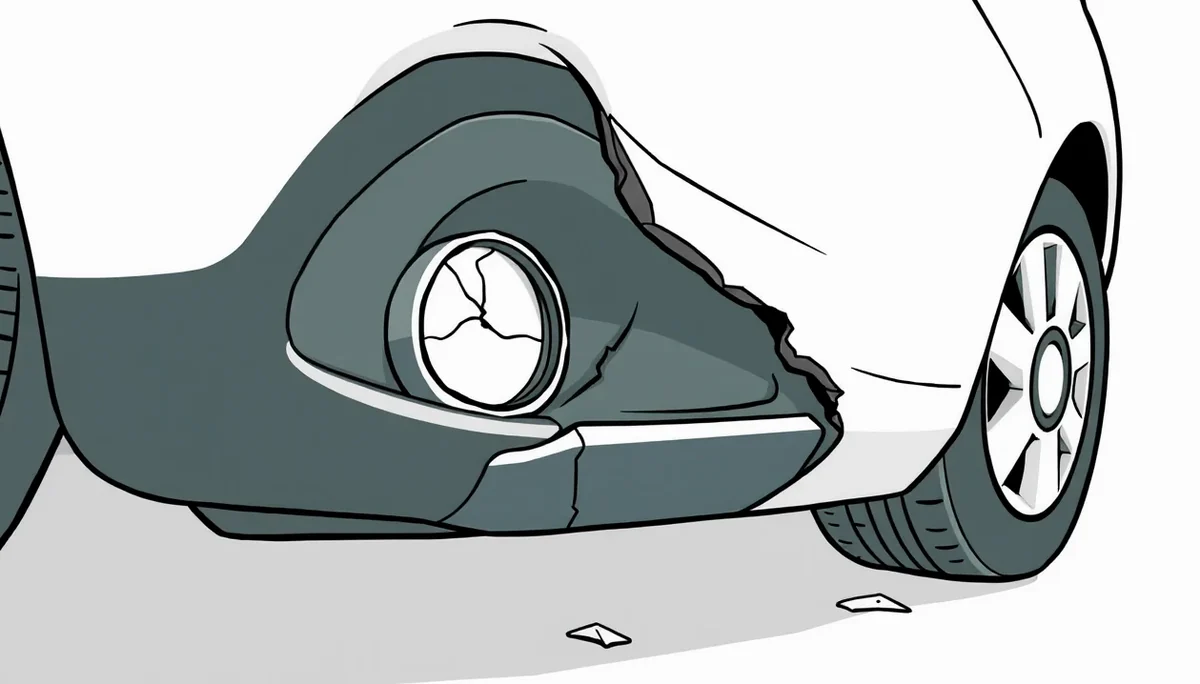
Po dopravnej nehode prichádza na rad obhliadka likvidátorom alebo technikom poisťovne. Pri starších vozidlách stačilo odfotiť zvlnený plech či prasknuté svetlo. Dnes je najdrahšia technika ukrytá za tenkými plastovými krytmi. Z pohľadu likvidácie vyžaduje poistenie a asistenčné systémy vo vozidle úplne iný prístup k dokumentácii škôd, než na aký boli vodiči zvyknutí.
Typickým príkladom je drobný náraz do ťažného zariadenia pred vami idúceho auta na križovatke. Plastový nárazník pružne zapruží a vráti sa do pôvodného tvaru. Na pohľad na ňom vidieť len odtlačok gule a poškodený lak. Za plastovou výplňou sa však nachádza radar adaptívneho tempomatu. Ten je namontovaný na špeciálnej hliníkovej alebo plastovej konzole, ktorej deformácia o dva milimetre úplne vyradí funkčnosť radaru. Samotné plastové úchyty sú navrhnuté tak, aby sa pri náraze kontrolovane zlomili a absorbovali energiu.
Postup pri dohlásení skrytých elektronických škôd
Ak technik poisťovne vykoná len primárnu povrchovú obhliadku, do kalkulácie opravy zapíše iba lakovanie nárazníka. Akonáhle servis vozidlo odplastuje, zistí rozsiahle poškodenie modulov, prasknuté konektory zbernice CAN a zničené montážne body. V tomto momente musí servis okamžite práce zastaviť a nahlásiť potrebu doobhliadky. Zásadným pravidlom zostáva, že poškodené elektronické diely sa nesmú likvidovať pred ich fyzickou kontrolou likvidátorom.
Servis musí k doobhliadke doložiť výpis chybových kódov (DTC) z riadiacej jednotky asistenčných systémov. Bez chybového protokolu z diagnostiky likvidátor požiadavku na výmenu radarového snímača často zamietne s odôvodnením, že poškodenie nemá príčinnú súvislosť s hlásenou nehodou. Tu platí prísny postup pri dopravnej nehode: čím precíznejšie je zadokumentovaný uhol nárazu a smer pôsobenia síl priamo na mieste stretu, tým menší priestor má poisťovňa na spochybnenie deštrukcie vnútorných senzorov.
Zoznam dokumentov potrebných pre likvidáciu škody na asistenčných systémoch
Ak uplatňujete poistné plnenie za poškodené senzorické prvky vozidla, pripravte si nasledujúcu dokumentáciu, bez ktorej likvidátor poistnú udalosť neuzavrie:
- Podrobná fotodokumentácia z miesta nehody: Zábery celkového postavenia vozidiel, detailné zábery poškodenej časti karosérie s mierkou, zábery stavu vozovky a viditeľných prekážok.
- Správa o nehode alebo policajný záznam: Úradné potvrdenie o priebehu nehody, obzvlášť dôležité pri strete so zverou či cudzím zavinením, kde škodu kryje povinné zmluvné poistenie vinníka.
- Diagnostický protokol pred opravou (Pre-Scan): Výpis pamäte závad všetkých riadiacich jednotiek ADAS bezprostredne po prijatí vozidla do servisu, preukazujúci prítomnosť chýb v komunikácii senzorov.
- Fotodokumentácia po odstrojení dielov karosérie: Zábery zlomenej konzoly radaru, odtrhnutých úchytov ultrazvukových snímačov či poškodenia kabeláže na skelete vozidla pred ich demontážou.
- Faktúra za originálne náhradné diely: Doklad o nákupe nových senzorov vrátane OEM čísel dielov zodpovedajúcich VIN číslu vozidla.
- Výstupný protokol o statickej a dynamickej kalibrácii: Tlačová správa z kalibračného prístroja potvrdzujúca úspešné nastavenie uhlov a tolerancií podľa noriem výrobcu vozidla.
- Diagnostický protokol po oprave (Post-Scan): Čistý výpis z diagnostiky bez aktívnych chybových kódov preukazujúci plnú prevádzkyschopnosť vozidla pred jeho odovzdaním do premávky.
Záznamník nehodových dát EDR a jeho vplyv na dokazovanie škôd
V rámci európskeho nariadenia GSR2 sa neoddeliteľnou súčasťou nových áut stal záznamník nehodových dát (Event Data Recorder – EDR). Verejnosť ho často nepresne nazýva čiernou skrinkou. Z hľadiska vyšetrovania nehôd a následného poistného plnenia ide o technologickú revolúciu. Zariadenie nepretržite prepisuje telematické dáta v uzatvorenej slučke, no akonáhle preťaženie, aktivácia predpínačov pásov alebo vystrelenie airbagu prekročí stanovenú hranicu, systém natrvalo uzamkne záznam z kritického časového okna.
EDR zaznamenáva telematické údaje v rozsahu 5 sekúnd pred nárazom a približne 300 milisekúnd po ňom. Tieto dáta nemožno bežnými diagnostickými nástrojmi vymazať ani upraviť. Pre poistnú zmluvu to predstavuje zásadný posun: končí éra nejednoznačných výpovedí vodičov a nastupuje exaktná digitálna stopa. Otázka, ako spolu súvisia poistenie a asistenčné systémy vo vozidle pri určovaní miery zavinenia, sa tak stáva otázkou dátovej analýzy.
Aké parametre EDR ukladá do svojej pamäte
Záznamník sleduje desiatky kľúčových veličín, ktoré priamo opisujú správanie vodiča aj aktivitu bezpečnostných systémov v sekundách pred kolíziou:
- Rýchlosť vozidla: Presná trajektória zrýchľovania či spomaľovania zaznamenávaná v intervaloch po zlomkoch sekundy.
- Pozícia plynového pedála: Percentuálne stlačenie akcelerátora, ktoré dokazuje, či sa vodič snažil zrýchliť, alebo pedál uvoľnil.
- Stav brzdového systému: Exaktný moment zošliapnutia brzdy a vytvorený brzdný tlak v hydraulickom okruhu.
- Uhol natočenia volantu: Informácia o tom, či vodič vykonával vyhýbací manéver a akou rýchlosťou točil volantom.
- Aktivita bezpečnostných systémov: Zásahy systémov ABS, ESP, trakcie a najmä stav autonómneho núdzového brzdenia (AEB).
- Zapnutie bezpečnostných pásov: Záznam o tom, či boli pasažieri pripútaní a kedy došlo k odpáleniu pyrotechnických predpínačov.
- Pozdĺžne a priečne zrýchlenie (delta-V): Fyzikálny profil nárazu ukazujúci silu a smer kinetickej energie absorbovanej karosériou.
Ak vodič tvrdí, že išiel predpísanou rýchlosťou päťdesiat kilometrov za hodinu a zver mu skočila priamo pred auto, no EDR vykáže rýchlosť osemdesiatpäť kilometrov za hodinu bez akejkoľvek reakcie na brzdovom pedáli, poisťovňa získa nepriestrelný dôkaz o hrubom porušení dopravných predpisov. Viac o digitálnom sledovaní prinášajú informácie o tom, ako funguje PZP podľa najazdených kilometrov a telematické meranie štýlu jazdy.
Právne aspekty prístupu k dátam EDR a zodpovednosť vodiča
Európska legislatíva chráni súkromie vodiča prísnym režimom. Poisťovňa nemá právo diaľkovo ani automaticky sťahovať dáta z EDR bez súhlasu vlastníka vozidla. Záznamník je majetkom majiteľa auta. Kedy sa teda k dátam dostane likvidátor? Deje sa tak predovšetkým prostredníctvom policajného vyšetrovania pri ťažkých dopravných nehodách s ublížením na zdraví či úmrtím.
Polícia zaistí vozidlo a pribratý súdny znalec z odboru cestnej dopravy stiahne záznam cez štandardizované rozhranie. Tento znalecký posudok sa následne stáva súčasťou trestného spisu, do ktorého má poisťovňa ako účastník konania legálny prístup. Ak sa preukáže, že vodič úmyselne ignoroval varovania systému alebo prekročil rýchlosť tak dramaticky, že asistenčný systém nemal fyzikálnu šancu zareagovať, poisťovňa pristúpi ku kráteniu havarijného plnenia. Z hľadiska občianskeho práva stále platí plná zodpovednosť za škodu spôsobenú autonómnym vozidlom na pleciach vodiča. Podľa úrovne autonómie SAE 2 musí vodič neustále kontrolovať situáciu v premávke a nemôže sa vyhovárať na zlyhanie elektroniky.
Zabezpečovacie zariadenia vozidla a predpísané poistné sumy
Moderné asistenčné systémy často disponujú konektivitou, GPS lokalizáciou a komunikáciou s mobilnou aplikáciou. To vedie motoristov k omylu, že ich vozidlo je dostatočne chránené proti krádeži priamo z výroby. Poistné podmienky slovenských poisťovní však striktne rozlišujú medzi komfortnou asistenčnou elektronikou a certifikovaným zabezpečovacím zariadením.
Ak si majiteľ kúpi luxusný automobil a spoľahne sa len na továrenský bezkľúčový prístup a vzdialenú aplikáciu, pri krádeži vozidla môže prísť o celé poistné plnenie. Poisťovne viažu platnosť krytia rizika odcudzenia na presne definovaný počet a typ zabezpečovacích prvkov podľa aktuálnej poistnej sumy vozidla. Práve vzťah medzi poistnou sumou, hodnotou senzorickej výbavy a ochranou tvorí dôležitý pilier toho, ako funguje poistenie a asistenčné systémy vo vozidle.
Kritériá poistnej sumy 20 000 eur a 83 000 eur
Všeobecné poistné podmienky havarijného poistenia rozdeľujú vozidlá do pásiem podľa ich novej obstarávacej ceny alebo všeobecnej hodnoty pri vstupe do poistenia. Tieto limity určujú povinnú úroveň zabezpečenia:
- Poistná suma do 20 000 eur: Poisťovne spravidla vyžadujú 1 zabezpečovacie zariadenie. Vo väčšine prípadov postačuje štandardný fabrický imobilizér zabudovaný v kľúči vozidla z výroby.
- Poistná suma od 20 000 eur do 83 000 eur: Táto kategória pokrýva drvivú väčšinu moderných rodinných a manažérskych vozidiel s bohatou výbavou ADAS. Tu poisťovne nekompromisne žiadajú minimálne 2 zabezpečovacie zariadenia rôzneho charakteru. Štandardnou kombináciou je fabrický imobilizér doplnený o dodatočné mechanické zabezpečenie radiacej páky, certifikovaný elektronický autoalarm s plávajúcim kódom, prídavný imobilizér s bezkontaktným autorizačným čipom alebo satelitný vyhľadávací systém.
- Poistná suma nad 83 000 eur: Pri prémiových vozidlách a elektromobiloch nastupuje požiadavka na 3 zabezpečovacie zariadenia, pričom minimálne jedno z nich musí byť aktívny rádiový alebo satelitný vyhľadávací systém s nepretržitým operačným strediskom (pultom centrálnej ochrany), schopný lokalizovať vozidlo aj v podzemných garážach či pri použití rušičiek signálu GSM a GPS.
Ak dôjde k odcudzeniu vozidla a vyšetrovaním sa zistí, že dodatočné zabezpečenie nebolo v čase krádeže aktivované, alebo že ste vozidlo nepoistili s predpísaným počtom prvkov, poisťovňa uplatní sankciu. Tá môže mať podobu krátenia plnenia o 20 až 50 percent, alebo dôjde k úplnému odmietnutiu výplaty škody. Komerčné kalkulácie krytia vám rýchlo sprístupní nezávislá kalkulačka poistenia auta, kde si jednoducho overíte nároky jednotlivých poisťovní.
Prehľad asistenčných systémov a ich špecifických poistných rizík
Nasledujúca tabuľka detailne porovnáva kľúčové asistenčné technológie v moderných automobiloch, ich funkciu, cenovú náročnosť opráv a spôsob, akým na ich poškodenie reagujú poistné zmluvy na slovenskom trhu:
| Asistenčný systém (komponent) | Umiestnenie na vozidle | Typický rozsah škody a cena opravy | Nutnosť kalibrácie po poistnej udalosti | Vplyv na poistné plnenie pri likvidácii |
|---|---|---|---|---|
| Čelná ADAS kamera (AEB, Lane Assist, ISA) | Za horným okrajom čelného skla | 600 € – 1 800 € (originálne sklo, držiak, optika) | ✓ (statická aj dynamická kalibrácia) | Pri prekročení limitu pripoistenia skiel hrozí doplatok vodiča. Nutný protokol o kalibrácii. |
| Radarový senzor (adaptívny tempomat, AEB) | Za prednou maskou alebo v rohoch nárazníka | 800 € – 2 500 € (senzor, deformačný držiak, kryt) | ✓ (statická kalibrácia laserovým zameriavačom) | Časté skryté poškodenie. Vyžaduje doobhliadku po demontáži plastov a výpis chýb z diagnostiky. |
| Ultrazvukové senzory (parkovací asistent) | V prednom a zadnom nárazníku (4 až 12 ks) | 150 € – 400 € za kus vrátane lakovania | ✗ (spravidla samodiagnostika riadiacou jednotkou) | Pri bežnom parkovacom poškodení sa uplatňuje dohodnutá spoluúčasť havarijného poistenia. |
| Záznamník nehodových dát EDR | V module airbagov (stredový tunel vozidla) | 500 € – 1 200 € (výmena riadiacej jednotky SRS) | ✗ (vyžaduje programovanie a kódovanie cez VIN) | Dáta z EDR môžu poslúžiť pri dokazovaní hrubej nedbanlivosti, vysokej rýchlosti a krátení plnenia. |
| Snímače mŕtveho uhla (Blind Spot Radar) | V rohoch karosérie pod zadným nárazníkom | 600 € – 1 500 € za pár snímačov | ✓ (statická kalibrácia odrazovými terčmi) | Zadný náraz z viny iného vodiča. Hradí sa z PZP vinníka vrátane plnej rekalibrácie senzorov. |
Podpoistenie po dodatočnej montáži asistenčnej a bezpečnostnej techniky
Mnoho motoristov si po kúpe základnej verzie vozidla nechá dodatočne namontovať prémiové doplnky. Ide napríklad o dodatočné retrofit balíky parkovacích kamier s 360-stupňovým zobrazením, sofistikované zabezpečovacie systémy s GPS sledovaním, multimediálne jednotky s integrovanými bezpečnostnými asistentmi či prémiové odpruženie s adaptívnym riadením svetlej výšky. Tu nastáva zásadný právny a finančný kameň úrazu: poistenie a asistenčné systémy vo vozidle vyžadujú presné stanovenie poistnej hodnoty.
Ak tieto položky nenahlásite poisťovni a nepremietnete ich do poistnej zmluvy formou dodatku, vystavujete sa riziku, ktoré sa nazýva podpoistenie. Poisťovne striktne definujú, čo tvorí štandardnú výbavu podľa cenníka dovozcu v čase predaja a čo je doplnková výbava. Pre poistenie doplnkovej výbavy navyše platí pravidlo, že jej poistná suma nesmie presiahnuť limit maximálne do 30 percent z poistnej sumy vozidla.
Matematický mechanizmus krátenia poistného plnenia
Princíp podpoistenia upravujú všeobecné poistné podmienky v súlade s Občianskym zákonníkom. Ak je v čase poistnej udalosti poistná suma uvedená v zmluve nižšia ako skutočná poistná hodnota vozidla vrátane všetkých komponentov, poisťovňa zníži poistné plnenie v rovnakom pomere, v akom je poistná suma k skutočnej hodnote.
Predstavme si konkrétny príklad z praxe:
- Kúpite jazdené vozidlo, ktorého poistná hodnota podľa tabuliek je 20 000 eur. Na túto sumu uzavriete havarijné poistenie.
- Následne do vozidla doinštalujete pokročilý bezpečnostný balík, digitálny kokpit, radarové senzory a zabezpečenie v celkovej hodnote 5 000 eur.
- Skutočná hodnota vozidla po úprave stúpne na 25 000 eur. Vy však poistnú zmluvu neaktualizujete a poistná suma zostáva na úrovni 20 000 eur. Miera podpoistenia predstavuje 20 percent (pomer 20 000 ku 25 000 je 0,80).
- Na parkovisku do vás narazí iné vozidlo a vznikne čiastočná škoda na prednej časti so zničenými senzormi vo výške 4 000 eur.
- Poisťovňa neuplatní dohodnutú spoluúčasť z plnej sumy škody, ale najprv celú škodu skráti o 20 percent z dôvodu podpoistenia. Základ pre výpočet plnenia bude iba 3 200 eur. Až z tejto sumy následne odpočíta vašu zmluvnú spoluúčasť.
Vodič tak dopláca stovky eur navyše len preto, že zabudol oznámiť montáž techniky. Akékoľvek zhodnotenie vozidla drahým príslušenstvom musí sprevádzať aktualizácia zmluvy a predloženie faktúr o odbornej montáži. Aby ste predišli týmto chybám, preštudujte si, aká percentuálna a fixná spoluúčasť je pre váš typ vozidla najvhodnejšia.
Dôsledky zanedbanej údržby a neautorizovaných zásahov do softvéru
Asistenčné systémy predstavujú komplexný organizmus riadený sofistikovaným softvérom. Mnohí vodiči však vnímajú elektroniku vozidla ako bezúdržbovú. Podľa zákona č. 106/2018 Z. z. o podmienkach prevádzky vozidiel v premávke na pozemných komunikáciách je prevádzkovateľ povinný udržiavať vozidlo v riadnom technickom stave. Ak tak nerobí, vystavuje sa riziku, že poistenie a asistenčné systémy vo vozidle zlyhajú nielen mechanicky, ale aj právne pri uplatňovaní nároku na odškodnenie.
Ak sa na prístrojovom paneli rozsvieti oranžová alebo červená kontrolka indikujúca poruchu radaru, kamery či systému núdzového brzdenia, vodič je povinný bezodkladne navštíviť servis. Pokiaľ túto výstrahu ignoruje, jazdí s autom týždne a následne spôsobí dopravnú nehodu, likvidátor bude skúmať príčinnú súvislosť. Diagnostika vozidla presne uchováva čas a nájazd kilometrov, pri ktorých chybová hláška vznikla. Ak systém zlyhal a vyšetrovanie preukáže, že išlo o dlhodobo ignorovanú chybu, poisťovňa môže plnenie krátiť z dôvodu hrubej nedbanlivosti.
Nesplnené servisné výzvy (Recall kampane)
Automobilky pravidelne vydávajú zvolávacie akcie a servisné výzvy na aktualizáciu softvéru riadiacich jednotiek ADAS. Dôvodom bývajú chyby v algoritmoch, ktoré môžu viesť k neočakávanému núdzovému brzdeniu pred neexistujúcou prekážkou (tzv. fantómové brzdenie) alebo k oneskorenej reakcii na chodcov. Výrobca v takom prípade zasiela majiteľovi výzvu na bezplatnú návštevu autorizovaného servisu.
Ak majiteľ vozidla servisnú výzvu odignoruje a vozidlo sa stane účastníkom nehody spôsobenej chybou softvéru, ktorú mala aktualizácia odstrániť, poisťovňa sa dostáva do výhodnej pozície. V zmluvných podmienkach kaska sa nachádza výluka týkajúca sa škôd vzniknutých v priamej súvislosti s prevádzkou vozidla, ktoré nespĺňa predpísané podmienky technickej spôsobilosti. Zodpovednosť za škodu potom zostáva na majiteľovi auta.
Chiptuning a trvalá deaktivácia asistenta ISA
Ešte vážnejším problémom sú vedomé neautorizované zásahy do elektronických jednotiek. Mimoriadne rozšírený je chiptuning motora a snaha o softvérové vypnutie otravných asistenčných prvkov, najmä inteligentného asistenta rýchlosti (ISA) či systému sledovania únavy. Európska legislatíva povoľuje dočasnú deaktiváciu asistenta rýchlosti tlačidlom po každom naštartovaní, no jeho trvalé vyradenie prepísaním zdrojového kódu je nelegálne.
V prípade vážnej nehody polícia aj likvidátori skúmajú integritu softvéru cez kontrolný súčet (CVN – Calibration Verification Number). Ak sa zistí neoprávnený zásah do riadiacej jednotky motora alebo asistentov:
- Vozidlo okamžite stráca technickú spôsobilosť na prevádzku na pozemných komunikáciách.
- Poisťovňa má právo zamietnuť plnenie z havarijného poistenia pre porušenie základných poistných podmienok.
- V rámci povinného zmluvného poistenia síce poisťovňa vyplatí škodu poškodeným tretím stranám, no okamžite uplatní regresný nárok voči vinníkovi nehody. To znamená, že všetky vyplatené státisícové sumy bude súdne vymáhať od majiteľa upraveného auta.
Pripomíname, že zákon č. 381/2001 Z. z. stanovuje minimálne limity krytia z PZP na 6 450 000 eur pre škody na zdraví a 1 300 000 eur pre vecné škody a ušlý zisk. Ak poisťovňa uplatní regres v plnom rozsahu pre nelegálne modifikácie, má to pre vodiča celoživotné likvidačné následky. Zvažujete poistnú ochranu? Prečítajte si, či má havarijné poistenie zmysel pre vaše každodenné fungovanie.
Kontrolný zoznam: Na čo nezabudnúť pri poistení moderného auta
Prejdite si tento zoznam bod po bode, aby ste minimalizovali riziko, že vás poisťovňa pri riešení poistnej udalosti zaskočí nepríjemným krátením plnenia:
- Preverte limit na čelné sklo: Skontrolujte, či limit pripoistenia skiel pokrýva nielen samotný originálny diel, ale aj technologický poplatok za statickú a dynamickú kalibráciu asistenčných kamier (odporúčaný limit aspoň 1 000 až 1 500 eur).
- Zosúlaďte zabezpečovacie zariadenia: Overte v poistnej zmluve, či pri poistnej sume vášho auta (najmä v pásme od 20 000 do 83 000 eur) disponujete požadovaným počtom dvoch certifikovaných zabezpečovacích systémov.
- Nahláste dodatočnú výbavu: Ak ste si dali namontovať bezpečnostnú techniku, multimédiá či ťažné zariadenie, doložte faktúry poisťovni a upravte poistnú sumu, aby ste predišli podpoisteniu.
- Neignorujte chybové kontrolky: Pri rozsvietení výstrahy nefunkčnosti radaru alebo kamery navštívte servis bez odkladu. V prípade nehody s aktívnou chybou riskujete krátenie plnenia.
- Trvajte na kalibračnom protokole: Po každej oprave karosérie, výmene skla či geometrii vyžadujte od servisu vytlačený protokol o úspešnej kalibrácii senzorov s časovou pečiatkou.
- Overte rozsah asistenčných služieb: Skontrolujte limity na odťah a prácu technika priamo na ceste. Základné krytie 70 až 100 eur pri komplikovanej poruche senzoriky nestačí.
- Vyhnite sa nelegálnemu tuningu: Nedeaktivujte softvérovo povinné asistenčné systémy (ISA, AEB) a nezasahujte do riadiacich jednotiek, inak riskujete stratu krytia a uplatnenie regresu.
Časté otázky o asistenčných systémoch a poistení
Dostanem zľavu na havarijné poistenie, ak má moje auto kompletnú výbavu ADAS?
Nie, na slovenskom poistnom trhu nie je bežnou praxou poskytovať automatickú percentuálnu zľavu za prítomnosť bezpečnostných systémov. Dôvodom sú extrémne vysoké náklady na opravu, výmenu a následnú kalibráciu poškodených senzorov po nehodách. Hoci technológia znižuje pravdepodobnosť kolízie, poistné odráža drahší servis moderných vozidiel. Prehľad nákladov a parametrov ponúka článok, v ktorom je rozobratá ročná cena havarijnej poistky.
Preplatí poisťovňa kalibráciu kamery, ak si dám vymeniť sklo v nezmluvnom autoskle?
Poisťovňa kalibráciu preplatí len vtedy, ak je preukázateľne technologicky nevyhnutná a servis k faktúre doloží oficiálny protokol o úspešne vykonanej kalibrácii podľa predpisov výrobcu. Pokiaľ však oprava prebehne v nezmluvnom servise, poisťovňa môže aplikovať korekciu cien za normohodinu práce, prípadne uplatniť vyššiu spoluúčasť. Praktické skúsenosti s likvidáciou rozoberá text na čo si dať pozor pri kasko poistení.
Kto nesie právnu zodpovednosť, ak autonómne núdzové brzdenie nezabráni zrážke?
Plnú právnu zodpovednosť za prevádzku vozidla a spôsobenú škodu nesie vodič. Asistenčné systémy podľa platnej legislatívy iba podporujú šoféra, nezbavujú ho povinnosti plne sa venovať vedeniu vozidla. Škoda spôsobená iným účastníkom sa hradí z vášho PZP, pričom zlyhanie elektroniky nie je dôvodom na zbavenie sa viny. Akékoľvek pochybnosti o rozdieloch krytia vysvetľuje porovnanie čo kryje PZP a čo kasko.
Môže likvidátor žiadať dáta zo záznamníka EDR pri bežnej poistnej udalosti?
Pri bežných plechových škodách likvidátor k dátam EDR prístup nemá a ani ho nevyžaduje, pretože vyčítanie dát je technicky aj finančne náročné. K zaisteniu dát zo záznamníka dochádza primárne prostredníctvom polície a súdnych znalcov pri závažných dopravných nehodách s ťažkou ujmou na zdraví, usmrtením alebo rozsiahlou materiálnou škodou. Ak znalec dáta legálne vyhodnotí, poisťovňa ich použije ako dôkaz v likvidačnom konaní.
Čo sa stane, ak mi poškodený radar odmietne uznať vinník nehody v rámci svojho PZP?
Ak vinník nehody spochybňuje poškodenie vnútorného senzora pod neporušeným plastom nárazníka, trvajte na vykonaní doobhliadky za prítomnosti likvidátora v servise po demontáži dielov. Doložte diagnostický výpis chybových kódov a fotodokumentáciu deformačných zón senzora. Ak poisťovňa vinníka odmieta plniť, využite vlastné havarijné poistenie a nechajte poisťovne, aby si náklad vyrovnali prostredníctvom vzájomného regresu. Asistenčnú podporu pri nepojazdnom vozidle vám garantuje aj preplatenie odťahu z PZP vinníka.
Kryje základná asistencia v poistke odťah pri zlyhaní asistenčnej elektroniky?
Základné asistenčné balíky mávajú finančný limit na príjazd a prácu technika na ceste vo výške 70 až 100 eur. Pri zlyhaní elektronických systémov technik na ceste chybu spravidla neodstráni a vozidlo je potrebné odviezť do špecializovaného servisu. Ak limity asistencie nestačia, zvyšok nákladov hradí vodič. Vždy sa oplatí overiť, aký rozsah pokrývajú vaše asistenčné služby k havarijnému poisteniu.
Moderná technika chráni životy na cestách, no neodpúšťa laický prístup pri uzatváraní zmlúv a riešení škôd. Ak chcete, aby poistenie a asistenčné systémy vo vozidle fungovali v dokonalej symbióze, skontrolujte svoje limity krytia, nepodceňujte kalibráciu po každom zásahu do karosérie a udržiavajte palubnú elektroniku v bezchybnom stave.