Ako postupovať pri škodovej udalosti v poisťovni Kooperativa
Čo presne musíte spraviť na ceste hneď po náraze, aby vám poisťovňa neskôr nezamietla poistné plnenie? Dopravná nehoda alebo poškodenie vozidla na parkovisku prináša stres, pri ktorom človek ľahko zabudne na dôležité povinnosti. Poisťovňa Kooperativa patrí medzi najväčších poskytovateľov autopoistenia na Slovensku, preto sa s jej likvidačným procesom stretáva obrovské množstvo motoristov. Ak viete, aké kroky podniknúť od prvej minúty, vyhnete sa zbytočnému kráteniu peňazí aj zbytočným sporom s likvidátormi.
Celý proces vybavenia škody má prísnu logiku. Začína sa zabezpečením miesta nehody, pokračuje výmenou údajov s druhým vodičom, dodržaním zákonných termínov a končí odovzdaním podkladov do servisu. Mnohí motoristi hľadajú predovšetkým lacné PZP, no v momente nárazu rozhoduje predovšetkým to, ako rýchlo a vecne dokážete situáciu nahlásiť a zdokumentovať. V tomto podrobnom sprievodcovi vás prevedieme celým postupom krok za krokom, zrozumiteľne a bez zložitého právneho žargónu.
Zelená karta v mobile verzus papierová: Čo žiada polícia a Kooperativa?
Jednou z prvých vecí, ktorú od vás príslušníci Policajného zboru alebo druhý účastník nehody žiadajú, je medzinárodná automobilová poisťovacia karta. V minulosti mala zelenú farbu, dnes ide o bežný biely papier s čiernou tlačou, hoci ľudový názov zelená karta sa používa naďalej. Tento doklad potvrdzuje, že k vášmu autu existuje platné povinné zmluvné poistenie s limitmi krytia najmenej 6 450 000 EUR pri škodách na zdraví a 1 300 000 EUR pri vecných škodách.
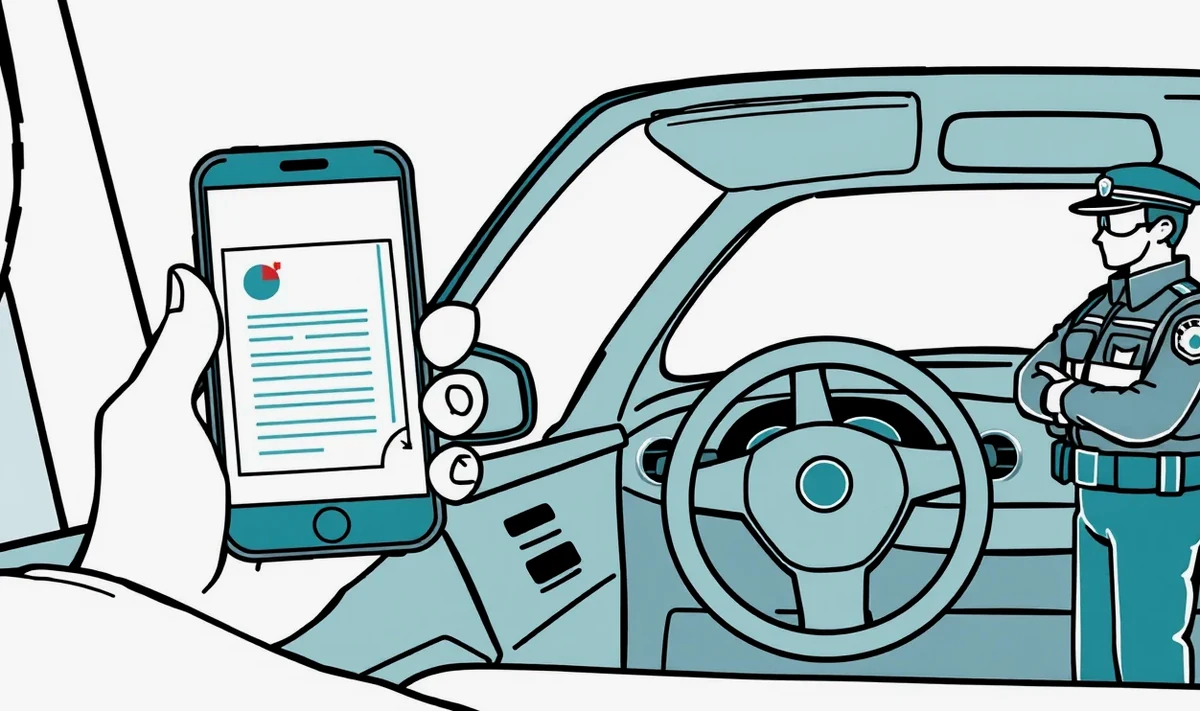
V posledných rokoch sa často diskutuje o tom, či pri bežnej cestnej kontrole alebo pri nehode postačí ukázať kartu v mobilnom telefóne. Slovenská legislatíva aj policajná prax na našom území akceptujú predloženie zelenej karty v elektronickej podobe, napríklad vo formáte PDF stiahnutom v smartfóne. Takéto digitálne potvrdenie overuje poisťovňa Kooperativa pri každej žiadosti o odškodnenie cez centrálnu databázu Slovenskej kancelárie poistiteľov. Napriek tomu sa spoliehať výhradne na mobil nemusí vždy vyplatiť.
Kedy postačí displej telefónu a kedy musíte mať papier
Predloženie v mobile má svoje úskalia. Telefón sa môže pri nehode poškodiť, môže sa vybiť batéria alebo sa ocitnete v oblasti bez mobilného signálu. Policajt navyše nemôže manipulovať s vaším odomknutým zariadením tak jednoducho ako s listom papiera. Ešte výraznejší problém nastáva pri cestách za hranice Slovenska. V rámci Európskej únie väčšina štátov digitálnu formu toleruje, no pri vstupe do niektorých nečlenských krajín pohraničná stráž striktne vyžaduje vytlačenú papierovú kartu. Ak ju nemáte, hrozí vám vysoká pokuta alebo nutnosť zakúpiť si drahé hraničné poistenie priamo na colnici.
Odporúčanie pre každého vodiča je preto jednoduché: majte v automobile založený čistý, vytlačený originál zelenej karty. Uložte ho do priehradky pred spolujazdcom spolu so správou o nehode a technickým preukazom. Digitálna verzia v telefóne slúži ako skvelá poistka pre prípad, že papier niekde zapatrošíte, no základom pokojnej jazdy zostáva fyzický výtlačok.
Doklady potrebné priamo na mieste škodovej udalosti
Hneď po zabezpečení bezpečnosti, vypnutí motora, zapnutí výstražných svetiel a oblečení reflexnej vesty musíte vyriešiť formality. Ak nikto neutrpel zranenie, nedošlo k úniku nebezpečných látok, nebol poškodený majetok tretej osoby (napríklad zvodidlá alebo stĺp verejného osvetlenia) a odhadovaná škoda zjavne neprevyšuje zákonom stanovenú hranicu, nemusíte volať hliadku. Musíte sa však s druhým vodičom dohodnúť na vine a spoločne vyplniť záznam o nehode.
Nasledujúci kontrolný zoznam vám pomôže prejsť celou situáciou bez stresu a nezabudnúť na žiadny detail, ktorý od vás likvidačné oddelenie bude vyžadovať.
- Zabezpečenie miesta: umiestnite výstražný trojuholník v obci najmenej 50 metrov a mimo obce najmenej 100 metrov za vozidlom.
- Kontrola zdravotného stavu: overte, či spolujazdci alebo druhý vodič nepotrebujú privolať záchrannú zdravotnú službu.
- Vyplnenie správy o nehode: použite štandardizované európske tlačivo Správa o nehode, ktoré musí podpísať vinník aj poškodený.
- Dôkladná fotodokumentácia: odfoťte postavenie oboch áut na ceste, poškodené časti, brzdné dráhy, dopravné značky v okolí aj tabuľky s evidenčným číslom.
- Výmena údajov: zapíšte si celé meno, adresu, telefónne číslo vinníka, číslo jeho poistnej zmluvy a presný názov poisťovne.
- Kontakt na svedkov: ak boli v okolí svedkovia, poznačte si ich mená a telefónne čísla pre prípad neskoršieho sporu o vinu.
Správne nastavenie krytia vám ukáže praktická kalkulačka poistenia auta, kde si porovnáte rôzne varianty ochrany pre staršie aj nové vozidlá.
Nahlásenie škodovej udalosti: Ako dodržať zákonnú lehotu 15 dní?
Akonáhle ste opustili miesto kolízie, začína plynúť čas. Mnoho vodičov sa mylne domnieva, že na vybavenie poistky majú celé týždne alebo mesiace. Tento omyl môže viesť k nepríjemným finančným následkom. Postup a povinnosti poisteného nestanovujú len interné predpisy, ktoré uplatňuje poisťovňa Kooperativa, ale predovšetkým samotný zákon č. 381/2001 Z. z. o povinnom zmluvnom poistení.
Zákon v paragrafe 10 jednoznačne ukladá povinnosť oznámiť poistiteľovi vznik škodovej udalosti písomne alebo elektronicky do 15 dní, ak škoda nastala na území Slovenskej republiky. Ak k poškodeniu došlo mimo územia našej krajiny, napríklad na dovolenke, lehota sa predlžuje na 30 dní. Tieto termíny nie sú iba odporúčaním, ide o záväzné zákonné mantinely. Na získanie lepších podmienok pri dojednávaní poistky sa oplatí poznať tipy, ako znížiť cenu PZP pred každým novým poistným obdobím.
Zákonné lehoty pri nehode na Slovensku a v zahraničí
Čo sa stane, ak lehotu 15 dní zmeškáte? Podľa Občianskeho zákonníka poistiteľ nemôže plnenie zamietnuť automaticky len pre neskoré nahlásenie. Právo na krátenie peňazí mu vzniká až vtedy, keď malo oneskorené oznámenie podstatný vplyv na zistenie príčiny nehody alebo na zväčšenie rozsahu následkov. V praxi to znamená, že ak auto medzitým opravíte bez obhliadky, poisťovňa nemá ako overiť rozsah škody a plnenie vám môže výrazne skrátiť alebo úplne odmietnuť.
Pre prehľadnosť si pozrite dôležité termíny v nasledujúcej tabuľke, ktorá zhŕňa lehoty pri nahlasovaní škôd aj pri bežnej správe zmlúv.
| Druh úkonu alebo udalosti | Zákonná či zmluvná lehota | Dôsledok nedodržania termínu |
|---|---|---|
| Nahlásenie škody z PZP na území SR | Do 15 dní od udalosti | Riziko krátenia plnenia a regresného vymáhania |
| Nahlásenie škody z PZP v zahraničí | Do 30 dní od udalosti | Komplikácie pri preverovaní u zahraničného partnera |
| Výpoveď zmluvy ku koncu obdobia | Najneskôr 6 týždňov vopred | Automatické predĺženie poistky o ďalší technický rok |
| Výpoveď po oznámení škodovej udalosti | Do 1 mesiaca od oznámenia | Strata možnosti jednostranne ukončiť zmluvu po škode |
| Nesúhlas so zvýšením ceny poistného | Do 1 mesiaca od doručenia | Akceptovanie novej ceny a pokračovanie pôvodnej zmluvy |
Čo robiť, ak vinník odmieta nahlásiť škodu
Veľmi častá a nepríjemná situácia vzniká vtedy, keď poškodený vodič čaká na peniaze, ale vinník nehody nekomunikuje. Vinník má síce zákonnú povinnosť nahlásiť škodu svojej poisťovni do 15 dní, no niektorí šoféri túto povinnosť ignorujú v naivnej viere, že sa tak vyhnú strate bonusu. Ak ste poškodený, nikdy nečakajte na to, čo urobí druhá strana. Nahláste škodu v poisťovni vinníka sami z pozície poškodeného. Predložíte vyplnenú a podpísanú správu o nehode, fotografie a policajný záznam, ak bola privolaná hliadka.
Poisťovňa vinníka následne vyzve svojho klienta na vyjadrenie. Ak neodpovedá, likvidátor postupuje podľa dostupných dôkazov a škodu preplatí. Škodový priebeh klienta sa preveruje až posledných 10 rokov dozadu, takže nezodpovedný vinník si týmto konaním iba priťaží. Pri výbere poistky vám uľahčí rozhodovanie komplexné porovnanie ponúk poisťovní na auto, kde vidíte asistenčné limity jednotlivých ústavov.
Klientsky portál poisťovne Kooperativa: Hlásenie škody po zrušení starých aplikácií
V minulosti mohli motoristi využívať rôzne samostatné mobilné aplikácie na smartfónoch, ktoré umožňovali odfotiť škodu a odoslať hlásenie priamo z cesty. Tieto staršie aplikácie však boli postupne vyradené z prevádzky a ich technická podpora skončila. Dnes sa celá elektronická komunikácia sústreďuje do jednotného rozhrania, ktorým je klientsky webový portál eKooperativa.
Tento prechod prináša pre starších motoristov veľkú výhodu: nemusíte do telefónu inštalovať žiadne špeciálne programy z internetových obchodov ani riešiť nedostatok pamäte v zariadení. Webový portál funguje v akomkoľvek bežnom internetovom prehliadači na počítači, tablete aj modernom telefóne. Všetky formuláre sú prispôsobené veľkým obrazovkám, texty sú čitateľné a jednotlivé polia vás vedú zrozumiteľne krok za krokom.
Prechod zo starých aplikácií na moderný webový portál
Cez klientsky portál dokážete nielen nahlásiť novú škodu, ale predovšetkým sledovať celý priebeh jej likvidácie. Zadáte číslo škodovej udalosti, ktoré vám príde v potvrdzujúcej SMS správe alebo e-maile, a okamžite vidíte, v akom štádiu sa spis nachádza. Vidíte meno prideleného likvidátora, termín obhliadky vozidla aj zoznam chýbajúcich dokladov. Väčšinu úkonov dnes vybavuje poisťovňa Kooperativa plne digitálne, čo radikálne skracuje čas od nehody po odoslanie peňazí na váš bankový účet.
Rozhodovanie medzi online riešením a osobnou návštevou pobočky má svoje pre a proti. Pre lepšiu orientáciu uvádzame prehľadné porovnanie oboch prístupov.
| Výhody vybavenia cez klientsky portál | Nevýhody vybavenia cez klientsky portál |
|---|---|
| Prístup 24 hodín denne bez čakania v rade | Nutnosť mať prístup k internetu a počítaču či mobilu |
| Okamžité potvrdenie o prijatí hlásenia a čísla spisu | Potreba digitalizácie papierov (skenovanie alebo fotenie) |
| Možnosť kedykoľvek dohrať dodatočné faktúry z domu | Chýbajúci osobný kontakt s pracovníkom za prepážkou |
| Prehľadná kontrola nad tým, kto prípad práve rieši | Riziko technickej chyby pri nahrávaní príliš veľkých súborov |
Nahratie fotografií z miesta nehody a dokladov
Pri nahlasovaní škody cez internet si pripravte veľký technický preukaz, vodičský preukaz, správu o nehode a fotografie poškodenia. V systéme si zvolíte, či hlásite udalosť zo svojho havarijného poistenia, alebo uplatňujete nárok z PZP iného vodiča. Následne nahráte fotografie. Nemusíte sa báť, že obrázky nebudú dokonalé. Dôležité je, aby bolo zreteľné evidenčné číslo auta, celkový pohľad na vozidlo a detailné zábery preliačených plechov, svetiel či plastov.
Po odoslaní údajov vás bude kontaktovať zmluvný technik alebo mobilný dispečer, ktorý dohodne termín fyzickej obhliadky, prípadne vám navrhne digitálnu samoobhliadku cez odkaz v telefóne. Ak vás zaujíma, ako celý proces pokračuje až po záverečný účet, prečítajte si, kde dať opraviť auto po nehode a aké limity na cenu práce poisťovne stanovujú. Zároveň vám kalkulačka havarijného poistenia umožní vopred zistiť, koľko by stálo komplexné krytie vášho vozidla pri nepredvídaných kolíziách.
Totálna škoda a GAP poistenie: Kedy sa oplatí ochrana v Kooperative?
Pri vážnejších dopravných nehodách alebo zrážkach na diaľnici sa často stáva, že oprava auta už nie je ekonomicky rentabilná. V takom momente likvidátor vyhlási takzvanú totálnu škodu. Mnohí majitelia áut si myslia, že totálna škoda znamená auto rozbité na nepoznanie. V poistnej praxi to však znamená iba to, že odhadované náklady na opravu novými dielmi v servise by presiahli stanovené percento všeobecnej hodnoty vozidla pred nehodou (obvykle 80 až 100 % trhovej ceny).
Ak nastane táto situácia pri vozidle krytom havarijnou poistkou, vypláca poisťovňa Kooperativa poistné plnenie podľa trhovej hodnoty auta tesne pred nárazom, od ktorej odpočíta hodnotu použiteľných zvyškov (vraku) a dohodnutú spoluúčasť. Štandardná spoluúčasť pri kasku býva nastavená na 5 %, minimálne 150 EUR, no klienti si môžu vybrať aj fixnú spoluúčasť 150 EUR alebo varianty s minimom 70 či 300 EUR.
Výpočet plnenia pri totálnej škode a zostatková hodnota vraku
Zostatková hodnota vraku sa neurčuje odhadom od stola. Poisťovňa spravidla umiestni poškodené vozidlo do neverejnej internetovej aukcie náhradných dielov a vrakov, kde registrované servisy a vrakoviská predkladajú záväzné cenové ponuky. Najvyššia ponuka z tejto aukcie predstavuje hodnotu vraku. Majiteľ auta má potom dve možnosti: buď vrak predá víťazovi aukcie za vydraženú sumu, alebo si ho ponechá a poisťovňa mu doplatí len rozdiel medzi trhovou hodnotou pred nehodou a cenou vraku.
Tento mechanizmus však so sebou nesie jedno úskalie – amortizáciu a trhový pokles hodnoty. Každé nové auto stráca v prvých troch rokoch desiatky percent zo svojej pôvodnej nákupnej ceny. Ak ste kúpili nové auto za 25 000 EUR a po dvoch rokoch dôjde k totálnej škode, trhová hodnota môže byť len 16 000 EUR. Z havarijnej poistky dostanete len túto aktuálnu sumu, z ktorej si nové identické vozidlo nekúpite. Téme sa detailne venuje článok rozoberajúci, ako v praxi dopadne totálna škoda a výška plnenia.
Význam poistenia finančnej straty GAP pri novších autách
Riešením tejto finančnej priepasti je GAP poistenie, teda pripoistenie finančnej straty. Skratka GAP pochádza z anglického Guaranteed Asset Protection. Toto poistenie kryje presne ten rozdiel, ktorý vznikne medzi pôvodnou obstarávacou (fakturovanou) cenou vozidla a jeho aktuálnou trhovou hodnotou v čase nehody alebo krádeže. Ak nastane totálna škoda, z havarijného poistenia dostanete trhovú cenu a z GAP poistenia zvyšok do pôvodnej kúpnej ceny z faktúry.
Pri rozhodovaní o takejto ochrane zohráva kľúčovú rolu cena GAP poistenia, ktorá sa odvíja od nákupnej hodnoty automobilu a doby trvania poistenia, obvykle na 3 až 5 rokov. Oplatí sa najmä pri úplne nových vozidlách a pri autách financovaných prostredníctvom lízingu či autoúveru, kde by poistné plnenie z bežného kaska nemuselo pokryť ani zostatok dlhu voči lízingovej spoločnosti. Pred podpisom zmlúv pomôže komplexné porovnanie PZP a havarijného poistenia pre lepšiu predstavu o celkových nákladoch na ochranu vášho majetku.
Dodatočná výbava auta: Preplatí poistka navigácie a kamery?
Slovenskí vodiči si svoje autá radi dovybavujú modernou elektronikou. Palubné kamery na čelnom skle zaznamenávajú jazdu pre prípad sporu o zavinenie a prenosné navigácie uľahčujú cestovanie po neznámych trasách. Čo sa však stane, ak vám takéto zariadenie niekto ukradne pri vlámaní, alebo sa poškodí pri prudkom náraze airbagu? Tu vzniká množstvo nedorozumení, pretože bežné zmluvy rozlišujú medzi pevnou súčasťou auta a voľne položenými vecami.
Štandardné havarijné poistenie sa vzťahuje na samotné vozidlo a jeho výbavu uvedenú priamo z výroby podľa technickej špecifikácie výrobcu. Akákoľvek dodatočne namontovaná výbava, ako napríklad ťažné zariadenie, strešný nosič či drahšie disky, musí byť výslovne uvedená v poistnej zmluve s navýšenou poistnou sumou. Pokiaľ ide o voľne položené prístroje, ktoré nie sú mechanicky pevne spojené s karosériou, posudzuje poisťovňa Kooperativa ako samostatné predmety, ktoré nespadajú pod základné kasko.
Rozdiel medzi pevnou výbavou a prenosnou elektronikou
Ak máte vo vozidle zabudovaný navigačný systém priamo od výroby v prístrojovej doske, je plne krytý základným havarijným poistením. Ak vám však zlodej rozbije bočné okno a vezme prenosnú navigáciu upevnenú na prísavke na skle, z bežného havarijného poistenia nedostanete nič. Náhradu za takúto elektroniku možno žiadať jedine vtedy, ak máte dojednané doplnkové pripoistenie batožiny.
Aby ste predišli sklamaniu pri likvidácii, pamätajte na dôležité rozdiely:
- Prístroje na prísavkách a magnetoch: považujú sa za voľnú batožinu, krytie vyžaduje špeciálne pripoistenie batožiny a vecí osobnej potreby.
- Pevne priskrutkované zariadenia: ak je palubná kamera alebo displej odborne namontovaný v servise a pevne spojený s elektroinštaláciou auta, musí byť nahlásený pri uzatváraní zmluvy ako doplnková výbava.
- Poškodenie čelného skla: ak pri demontáži kamery alebo odleteným kamienkom dôjde k praskline, uplatňuje sa oprava alebo výmena čelného skla, pričom pri čiastočných krytiach sa často uplatňuje spoluúčasť vo výške 10 % zo skutočnej škody.
- Združené produkty: praktickým riešením na sprehľadnenie záväzkov môže byť jedna zmluva na auto verzus dve zmluvy, kde máte PZP aj kasko na jedinom doklade s rovnakým dátumom výročia.
Podmienky zabezpečenia vozidla a preukázanie krádeže vlámaním
Aj keď máte uzatvorené pripoistenie batožiny, poisťovňa neuhradí škodu automaticky. Základnou podmienkou je, že k odcudzeniu muselo dôjsť prekonaním prekážky, teda preukázateľným vlámaním do riadne uzamknutého vozidla so zatvorenými oknami. Ak necháte kameru na sedadle v odomknutom aute, plnenie bude okamžite zamietnuté pre hrubú nedbanlivosť. Ak bola batožina odcudzená násilím, je nutná okamžitá náhrada za batožinu ukradnutú z auta doložená policajným protokolom.
Navyše, väčšina poistných podmienok vyžaduje, aby veci osobnej potreby neboli viditeľné zvonku cez okná v čase, keď je vozidlo zaparkované. Ak navigáciu či kameru necháte na čelnom skle na nechránenom nočnom parkovisku, likvidátor môže skonštatovať porušenie povinnosti predchádzať škodám. Zariadenia pred odchodom z auta radšej odmontujte a uschovajte v uzatvorenom odkladacom boxe alebo batožinovom priestore. Pre staršie autá zvážte, či má havarijné poistenie zmysel, alebo postačí kvalitné PZP s cielenými pripoisteniami.
Často kladené otázky k likvidácii poistných udalostí
Musím privolať políciu ku každej škodovej udalosti?
Nie, políciu nemusíte volať, ak sa nikto nezranil, nedošlo k poškodeniu verejného majetku ani životného prostredia, žiaden z účastníkov nie je pod vplyvom alkoholu a obaja šoféri sa zhodli na tom, kto nehodu zavinil. Stačí riadne vyplniť a podpísať tlačivo Správa o nehode.
Môžem začať s opravou poškodeného auta ihneď po nehode?
Rozhodne nie. Pred začatím akejkoľvek opravy musí vozidlo prezrieť technik poisťovne alebo zmluvného servisu a spísať zápis o obhliadke. Ak by ste auto opravili skôr, riskujete, že poisťovňa neuzná rozsah poškodenia a odmietne faktúru preplatiť.
Kto platí spoluúčasť, ak som nehodu nezavinil ja?
Ak ste poškodený a škodu si uplatňujete z povinného zmluvného poistenia vinníka, žiadnu spoluúčasť neplatíte – škoda sa hradí v plnej výške. Spoluúčasť sa uplatňuje výhradne vtedy, ak si opravu dávate preplácať zo svojej vlastnej havarijnej poistky.
Dokedy musím poslať výpoveď poistnej zmluvy pred koncom poistného obdobia?
Podľa Občianskeho zákonníka musí byť písomná výpoveď doručená do poisťovne najneskôr 6 týždňov pred koncom poistného obdobia. Ak tento termín zmeškáte čo i len o jeden deň, zmluva sa automaticky predlžuje na ďalší celý rok.
Zhrnutie hlavných zásad pri riešení škody
Správne zvládnutie škodovej udalosti si vyžaduje pokojnú hlavu a dodržanie niekoľkých základných pravidiel. Na mieste nehody vždy dbajte na osobnú bezpečnosť, dôsledne vyplňte a podpíšte správu o nehode a urobte čo najviac fotografií z rôznych uhlov. Rešpektujte zákonnú lehotu 15 dní na nahlásenie škody na území Slovenska a vyhnite sa začatiu opráv pred oficiálnou obhliadkou technikom. Využívajte klientsky webový portál na rýchle nahrávanie dokladov a sledovanie stavu spisu, chráňte si prenosnú elektroniku pred očami zlodejov a pri nových vozidlách zvážte doplnkovú ochranu GAP, ktorá vám pri totálnej škode zabezpečí vyplatenie pôvodnej nákupnej ceny bez ohľadu na amortizáciu.