Pripoistenie batožiny vo vozidle k havarijnému poisteniu: limity, podmienky a likvidácia škôd
Medzi motoristami pretrváva rozšírený omyl, že štandardná havarijná poistka automaticky chráni všetko, čo do auta naložia pred cestou na dovolenku či pracovnú cestu. Realita poistných zmlúv je však odlišná: základné kasko poistenie kryje samotné motorové vozidlo a jeho pevnú výbavu z výroby, kým prepravované osobné veci posádky vyžadujú osobitné pripoistenie batožiny vo vozidle. Ak dôjde k vlámaniu do kufra alebo poškodeniu prepravovaných tašiek pri nehode, likvidátor bez dojednaného pripoistenia škodu na osobných veciach z havarijnej zmluvy zamietne.
Tento doplnkový poistný produkt sa riadi ustanoveniami § 788 a § 805 zákona č. 40/1964 Zb. Občiansky zákonník, ktoré definujú poistenie majetku a zmluvnú voľnosť strán pri vymedzení poistných rizík. Na poistné sa zároveň vzťahuje zákon č. 213/2018 Z. z. o dani z poistenia so sadzbou 8 percent. Pochopenie presných mechanizmov, ktorými sa likvidácia škôd na prepravovaných veciach riadi, vám ušetrí sklamanie pri riešení poistnej udalosti. Poistné plnenie totiž podlieha prísnym zmluvným pravidlám, limitom a výlukám, ktoré začínajú platiť dávno pred samotným vyrazením na cestu.
Stanovenie poistného limitu podľa reálnej hodnoty prepravovanej batožiny
Pri dojednávaní zmluvy je prvým strategickým krokom voľba celkovej poistnej sumy. Slovenský právny poriadok nestanovuje žiadny zákonný minimálny limit krytia pre batožinu v motorovom vozidle, takže počiatočná hranica je na úrovni 0 eur. Všetko závisí od konkrétneho produktu a dojednaných zmluvných dojednaní. Niektoré prémiové balíky ponúkajú základné krytie batožiny bez osobitného doplatku do ročného limitu 500 eur pri havárii alebo živelnej udalosti, avšak pri ceste na rodinnú dovolenku táto suma zďaleka nepostačuje.
Bežné rozpätie limitov krytia na slovenskom poistnom trhu začína od 300 eur a dosahuje až 3 600 eur v závislosti od zvoleného balíka a požiadaviek klienta. Pred podpisom zmluvy si urobte inventúru bežného rodinného kufra: zrátajte hodnotu kufrov, športového oblečenia, turistickej obuvi, detských potrieb a bežných osobných predmetov. Zistíte, že priemerná štvorčlenná rodina vezie v batožinovom priestore výbavu v hodnote presahujúcej 1 500 eur. Ak nastavíte poistnú sumu príliš nízko, vystavujete sa riziku podpoistenia, kedy vyplatené poistné plnenie pokryje iba zlomok reálne vzniknutej škody. Praktický prehľad o nákladoch na komplexné zabezpečenie vozidla získate, ak si porovnáte, aká je aktuálna cena poistenia auta v kombinácii s doplnkovými rizikami.
Sublimity na jednotlivé predmety a spoluúčasť
Všeobecné poistné podmienky takmer vždy obsahujú sublimit na jeden kus batožiny alebo jednu vec osobnej potreby. Tento sublimit býva stanovený pevnou sumou, napríklad 170 eur, prípadne percentuálnym podielom z celkového limitu (často 20 % až 30 %). Ak máte v kufri špičkovú outdoorovú bundu za 450 eur a zmluva obsahuje sublimit 170 eur na jeden kus odevu, poisťovňa vám vyplatí najviac 170 eur bez ohľadu na to, že váš celkový limit na batožinu je 2 000 eur.
Druhým kľúčovým finančným faktorom je dohodnutá spoluúčasť. Poisťovne uplatňujú buď fixnú spoluúčasť, napríklad 20 eur na poistnú udalosť, alebo percentuálnu spoluúčasť v rozsahu 5 % až 10 % z poistného plnenia. Pri percentuálnej spoluúčasti býva zadefinovaná minimálna suma, ktorá sa pohybuje od 30 eur do 100 eur (historicky často uvádzaná suma 66,39 eur, odvodená z dvetisíc bývalých korún). O túto čiastku sa znižuje každá vyplatená poistná náhrada.
| Úroveň poistného balíka | Celkový ročný limit plnenia | Sublimit na 1 kus veci | Spoluúčasť klienta | Kryté základné riziká |
|---|---|---|---|---|
| Základný balík v cene kaska | 500 € | 100 € až 150 € | fixná 20 € alebo 10 % | havária, živelná udalosť |
| Štandardné pripoistenie | 1 000 € až 1 500 € | 170 € až 300 € | 5 % (min. 30 €) | havária, živel, krádež vlámaním |
| Prémiové krytie batožiny | 2 500 € až 3 600 € | 500 € až 700 € | 0 € alebo fixná 20 € | havária, živel, krádež, lúpež, vandalizmus |
Klenoty, šperky a umelecké predmety v kontexte poistných výluk
Najčastejším zdrojom sporov medzi poisteným a likvidačným oddelením poisťovne sú výluky z poistenia. Občiansky zákonník dáva poisťovateľovi právo presne definovať, čo sa považuje za vec osobnej potreby a ktoré predmety sú z poistnej ochrany vyňaté. Motoristi často predpokladajú, že ak prevážajú rodinné dedičstvo alebo zlaté šperky na rodinnú oslavu, poistka sa vzťahuje aj na ne. Opak je pravdou: šperky, klenoty, drahé kovy, perly a predmety zo vzácnych nerastov patria medzi univerzálne výluky, ktoré nepreplatí žiadna poisťovňa.
Rovnaký režim platí pre umelecké diela, starožitnosti, zbierky mimoriadnej hodnoty (filatelistické, numizmatické či botanické) a predmety historickej alebo zberateľskej povahy. Dôvodom je nemožnosť objektívne preukázať ich prítomnosť vo vozidle v čase škody a vysoké morálne riziko podvodného konania. Tieto predmety patria do špecializovaného majetkového poistenia s individuálnym ocenením súdnym znalcom a bezpečným transportom, nie do bežného kufra osobného auta. Pre úplný prehľad o tom, ako sú oddelené jednotlivé zmluvné krytia, je užitočné poznať rozsah krytia PZP a jeho presné odlíšenie od nepovinných zložiek.
Prečo poisťovne vylučujú cennosti a elektroniku
Okrem historických a umeleckých predmetov nájdete v poistných podmienkach celý rad bežných vecí dennej spotreby, na ktoré sa krytie nevzťahuje. Tieto kategórie si motoristi často mýlia s osobnou batožinou, hoci poisťovne ich striktne separujú do zoznamu nepoistiteľných rizík:
- Finančné prostriedky a ceniny: bankovky, mince, platobné karty, cenné papiere, stravné lístky, žreby, diaľničné známky a cestovné lístky sú bez výnimky vylúčené z akéhokoľvek odškodnenia.
- Mobilná spotrebná elektronika: notebooky, tablety, smartfóny, čítačky kníh a inteligentné hodinky bývajú v drvivej väčšine prípadov vylúčené z pripoistenia batožiny, prípadne vyžadujú špeciálny elektronický pripoistný modul.
- Živé organizmy a podliehajúci tovar: spoločenské zvieratá, izbové rastliny, sadenice, potraviny, alkoholické a tabakové výrobky či liečivá nespadajú pod definíciu trvalej osobnej batožiny.
- Pracovné nástroje a obchodný tovar: náradie remeselníkov, tovar určený na ďalší predaj, vzorkovníky a prístroje používané na výkon zárobkovej činnosti sú považované za podnikateľské riziko, ktoré bežná poistka nekryje.
Uloženie batožiny pod krycím platom kufra ako kľúčová podmienka poistenia batožiny vo vozidle
Aj v prípade, že máte dojednané najvyššie možné krytie a v kufri veziete výlučne povolené veci osobnej potreby, poisťovňa môže plnenie legitímne odmietnuť. Základnou poistnou podmienkou pri krádeži vlámaním je totiž prekonanie prekážky a absencia vizuálneho lákadla. Všeobecné poistné podmienky striktne vyžadujú, aby sa veci nachádzali v uzamknutom batožinovom priestore a boli dôsledne zakryté krycím platom, roletou alebo pevnou stenou karosérie. V hatchbackoch, kombi vozidlách a SUV je nezavretá roleta kufra najčastejším dôvodom okamžitého zamietnutia poistného plnenia.
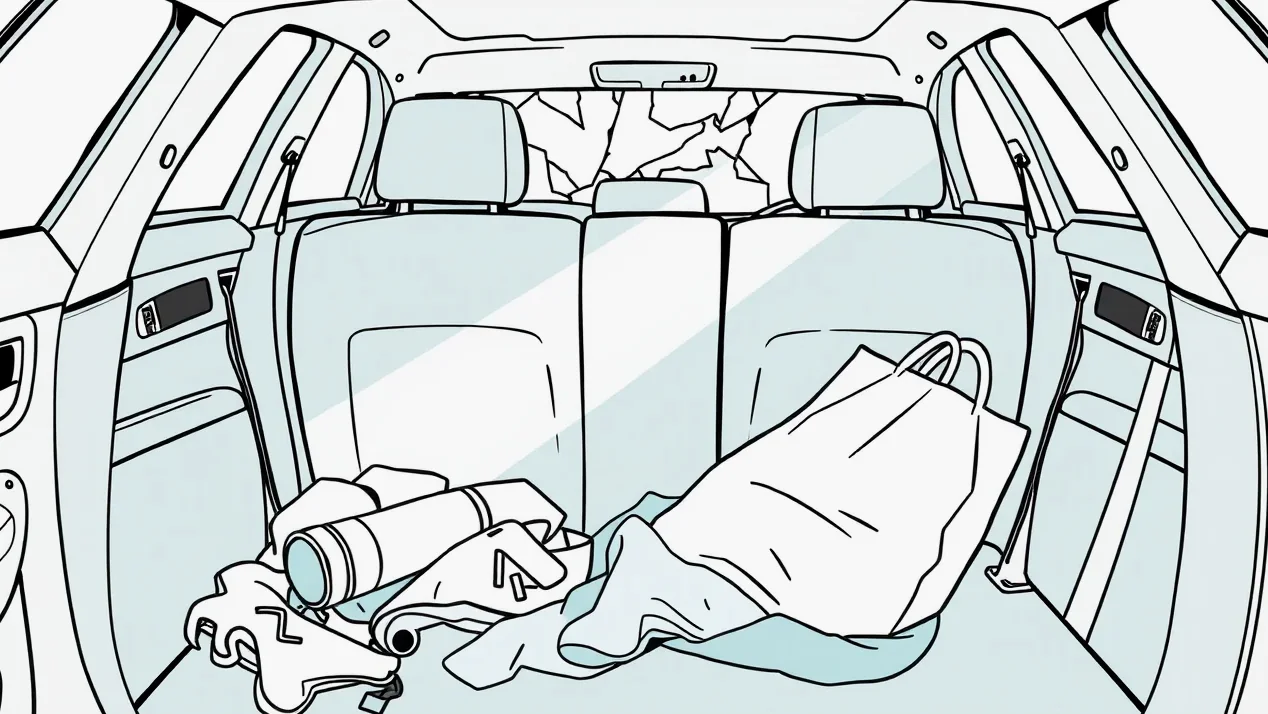
Poistná zmluva chráni iba tie veci, ktoré páchateľ nemohol vidieť zvonku cez presklené plochy vozidla. Ak necháte na zadnom sedadle vetrovku, v ktorej máte peňaženku či kľúče, a zlodej rozbije bočné okno, nejde o poistnú udalosť z pripoistenia batožiny. Ponechanie vecí na očiach poisťovne klasifikujú ako hrubú nedbanlivosť poisteného, čím dochádza k porušeniu povinnosti predchádzať škodám podľa Občianskeho zákonníka. Správne uloženie je rovnako dôležité ako to, či máte zvolené komplexné poistenie auta zahŕňajúce asistenčné služby aj doplnkové riziká.
Riziko voľne položených vecí v kabíne auta
Ukladanie batožiny priamo do kabíny vozidla nepredstavuje len poistné riziko pri vlámaní, ale predovšetkým obrovskú hrozbu pre život posádky pri dopravnej nehode. Z fyzikálneho hľadiska sa voľne položený predmet mení pri prudkom spomalení na neriadenú strelu s ničivou silou. Bežná pollitrová fľaša minerálky pri náraze v rýchlosti 50 km/h pôsobí na posádku zotrvačnou silou ako približne sedemkilový predmet. Ak sa rýchlosť vozidla zvýši na diaľničných 130 km/h, zotrvačná sila tej istej fľaše vzrastie na vyše 18 kilogramov.
Ak pri takejto rýchlosti prevážate na zadných sedadlách voľne položený pevný kufor s hmotnosťou 15 kilogramov, pri čelnom náraze vyvinie silu zodpovedajúcu stovkám kilogramov. Takýto náklad spolujazdcom spôsobí devastačné zranenia a zároveň zničí interiér vozidla. Likvidátor pri vyšetrovaní nehody skúma príčinnú súvislosť: ak voľne letiaci náklad v interiéri poškodí čalúnenie alebo palubnú dosku, poistné plnenie za tieto škody môže byť krátené z dôvodu nesprávneho zabezpečenia nákladu podľa zákona o cestnej premávke.
Špecifiká strešných boxov a nosičov bicyklov
Ak vnútorný batožinový priestor nestačí, motoristi siahajú po externých prepravných zariadeniach. Strešný box sa z hľadiska poistných podmienok nepovažuje automaticky za ekvivalent batožinového priestoru karosérie. Aby bolo krytie v strešnom boxe platné, box musí byť pevne uzamknutý certifikovaným zámkom k uzamknutým strešným nosičom vozidla. Poisťovne navyše často uplatňujú znížený limit plnenia na veci v strešnom boxe (napríklad maximálne 50 % z celkovej poistnej sumy na batožinu).
Bicykle a športová výbava na ťažnom zariadení alebo strešnom nosiči podliehajú ešte prísnejšiemu režimu. Musia byť uzamknuté k nosiču a nosič musí byť mechanicky uzamknutý k vozidlu. Pri preprave nákladu, ktorý prečnieva vozidlo vpredu alebo vzadu o viac ako 40 centimetrov, zákon vyžaduje reflexné označenie s plochou najmenej 0,20 m² s červeno-bielymi pruhmi. Ak by došlo k nehode bez tohto označenia, poisťovňa môže krátiť plnenie pre porušenie bezpečnostných predpisov. Viac o porovnaní povinností a krytia nájdete v článku, ktorý vysvetľuje výluky PZP a havarijného poistenia.
Pripoistenie batožiny vo vozidle a špecifiká prepravy v obytnom prívese či karavane
Dovolenka s ťahaným prívesom alebo v samostatnom obytnom automobile prináša špecifické poistné výzvy. Mnoho majiteľov predpokladá, že pripoistenie batožiny vo vozidle dojednané k ťažnému automobilu automaticky kryje aj veci uložené v obytnom prívese. Ide o zásadný omyl. Prívesný vozík alebo karavan je z hľadiska zákona samostatným vozidlom s vlastným evidenčným číslom, technickým preukazom a povinnosťou mať vlastné zákonné poistenie. Ak chcete vedieť, aké pravidlá sa vzťahujú na samotnú prípojnú techniku, prečítajte si, ako je legislatívne upravené poistenie brzdeného prívesu.
Veci uložené v ťahanom karavane sú z pripoistenia batožiny ťažného vozidla vylúčené, pokiaľ v poistnej zmluve nie je výslovne dohodnutá doložka o rozšírení krytia na prípojné vozidlá. Ak sa karavan počas jazdy odpojí, prevráti alebo stane terčom vlámania v kempe, škoda na vnútornej výbave nebude z poistky ťažného vozidla preplatená. Riešením je samostatné havarijné poistenie obytného prívesu, ktoré obsahuje pripoistenie vnútorného vybavenia a osobných vecí, prispôsobené špecifikám kempingu.
Rozdiel medzi nákladom a osobnou batožinou v karavane
Poisťovne pri karavanoch striktne rozlišujú dva pojmy: pevná výbava obytného priestoru a osobná batožina posádky. Medzi pevnú výbavu patrí zabudovaný nábytok, drez, plynový varič, chemická toaleta a pevne inštalovaná elektroinštalácia. Tieto prvky sa posudzujú ako súčasť samotného karavanu a musia byť zahrnuté v jeho celkovej poistnej sume. Osobnou batožinou sú naopak periny, riad, kempingové stoličky, gril, odevy a športové potreby.
Pri parkovaní v kempe či na verejnom priestranstve naráža poistné krytie na takzvané nočné obmedzenie. Väčšina poisťovní má v podmienkach klauzulu, podľa ktorej je krytie krádeže batožiny v čase od 22:00 do 6:00 podmienené parkovaním na oficiálne stráženom parkovisku, v uzavretom a uzamknutom areáli kempingu alebo v uzamknutej garáži. Ak karavan odstavíte cez noc na neosvetlenom odpočívadle pri diaľnici a dôjde k jeho vykradnutiu, likvidátor uplatní výluku z nočného parkovania a poistné plnenie odmietne.
Zodpovednosť za škody spôsobené rodinnými príslušníkmi a spolucestujúcimi
Poistná ochrana osobných vecí sa vzťahuje predovšetkým na zásahy zvonku: náraz cudzieho vozidla, živelnú spúšť alebo krádež neznámym páchateľom po prekonaní mechanických zámkov. Úplne iná situácia nastáva vo chvíli, keď k poškodeniu či zničeniu vecí dôjde v dôsledku konania osôb, ktoré sa nachádzajú vo vnútri posádky. Základným princípom majetkového poistenia je vylúčenie škôd, ktoré spôsobil poistený, poistník alebo osoby žijúce s nimi v spoločnej domácnosti.
Ak vám dieťa na zadnom sedadle vyleje sladký nápoj do otvorenej cestovnej tašky a znehodnotí drahé hodvábne šaty, alebo ak manžel pri nakladaní kufra zlomí drahý karbónový rybársky prút, poistná udalosť nevzniká. Zmluvné podmienky definujú tieto udalosti ako vnútorné prevádzkové škody bez vonkajšieho zavinenia. Rovnako je z poistenia vylúčená krádež alebo strata batožiny, ak má v nej prsty ktorýkoľvek z prepravovaných spolujazdcov. Na ochranu zdravia ľudí v aute však slúžia iné nástroje, napríklad samostatné poistenie posádky vozidla, ktoré kryje trvalé následky úrazu bez ohľadu na škody na majetku.
Úmyselné konanie verzus neopatrnosť spolujazdcov
Zákony aj poistné podmienky dôsledne oddeľujú náhodnú udalosť od konania posádky. Likvidácia škody na batožine neprebehne úspešne pri žiadnom z nasledujúcich scenárov:
- Neopatrná manipulácia posádky: poškodenie batožiny pri jej tlačení do preplneného kufra, privretie tašky do dverí vozidla či roztrhnutie zipsu vlastnou silou. Podobné situácie rieši napríklad článok o tom, kto platí škodu z otvorených dverí.
- Nesprávne zabezpečenie prepravovaných tekutín: rozliatie motorového oleja, farby, chemikálií alebo potravinových tekutín uložených vedľa odevov v kufri auta.
- Škody spôsobené zvieratami: rozhryznutie či poškriabanie tašiek psom alebo mačkou prepravovanou v interiéri vozidla patrí medzi absolútne výluky.
- Zámena či strata veci: zabudnutie kufra na čerpacej stanici, jeho strata z otvoreného nosiča počas jazdy alebo zámena batožiny so spolucestujúcim nie je krádežou vlámaním.
Vplyv krupobitia, víchrice a padnutých stromov na prevážané veci
Prírodné živly predstavujú popri nehodách a zlodejoch tretie hlavné riziko, ktoré ohrozuje prepravovaný majetok. Letné búrky sprevádzané extrémnym krupobitím, poryvmi víchrice či bleskami dokážu zdevastovať nielen plechy vozidla, ale aj jeho obsah. Rozsah poistného krytia pri živelných udalostiach sa odvíja od presných definícií meteorologických javov uvedených v poistných zmluvách. Ako postupovať pri poškodení auta počas extrémneho počasia, detailne vysvetľuje téma poistenie vozidla proti víchrici a krúpam.
Ak krúpy prerazia zadné okno vozidla alebo strešné okno kombi verzie a následný masívny prienik ľadovca a dažďa zničí odevy, obuv a športovú výbavu v kufri, pripoistenie batožiny vo vozidle toto poškodenie kryje. Podmienkou však je, že samotné vozidlo utrpelo škodu spôsobenú živlom, ktorá umožnila vniknutie vody či krúp do riadne uzavretého priestoru. Ak by ste nechali pootvorené okno a interiér by vytopilo, poistné plnenie by bolo krátené alebo úplne odmietnuté z dôvodu zanedbania prevencie.
Postup zdokumentovania škôd po krupobití a víchrici
Pri likvidácii následkov živelnej udalosti nesie dôkazné bremeno poistený. Aby poisťovňa vyplatila náhradu za zničené veci, musíte bezprostredne po upokojení počasia vykonať dôkladnú dokumentáciu:
- Fotodokumentácia celkového stavu: odfoťte vozidlo v kontexte miesta udalosti tak, aby boli zreteľné polámané konáre, vrstva krúp na zemi alebo padnutý kmeň stromu.
- Detailné snímky poškodenia karosérie: zachyťte rozbité okná, preliačiny na streche a presné miesto, kadiaľ živel prenikol do batožinového priestoru.
- Zábery zničenej batožiny priamo vo vozidle: pred vyložením vecí odfoťte zatopené kufre a premočenú výbavu priamo na mieste ich uloženia pod plató.
- Jednotlivé položky po vyložení: každý poškodený kus odevu či výstroja rozprestrite a nafoťte samostatne s detailom na štítok značky, veľkosť a mieru znehodnotenia.
- Uchovanie poškodených vecí: zničené veci nikdy nevyhadzujte do kontajnera pred vykonaním fyzickej obhliadky mobilným technikom poisťovne alebo pred jej výslovným písomným súhlasom.
Znehodnotenie batožiny vodou pri povodniach a hasení požiaru vozidla
Špecifickým typom škodovej udalosti je kontakt prepravovaných vecí s hasiacou látkou alebo záplavovou vodou. Pri bleskových záplavách, kedy hladina vody v priebehu niekoľkých minút zaplaví parkovisko a prenikne cez tesnenia dverí do interiéru, likvidácia závisí od toho, či vozidlo stálo, alebo sa vodič pokúsil prebrodiť zaplavený úsek cesty. Vjazd do viditeľne zaplavenej oblasti poisťovne posudzujú ako vedomé podstúpenie neprimeraného rizika, čo vedie k zamietnutiu plnenia za utopenú batožinu aj motor.
Opačným prípadom je situácia, kedy na vozidle vznikne požiar v motorovom priestore alebo elektroinštalácii a privolaná hasičská jednotka požiar zlikviduje vodnými prúdmi či ťažkou penou. Hoci oheň samotný batožinový priestor nezasiahne, hasiaca voda, chemické prímesi v pene a toxické splodiny horenia preniknú cez ventilačný systém do kufra a odevy nenávratne kontaminujú a zničia. Z hľadiska poistného práva ide o následnú škodu vyvolanú primárnou poistnou udalosťou (požiarom), ktorá je plne likvidná z dojednaného poistenia batožiny.
Záchranné práce a následky hasiacej peny
Podľa § 799 ods. 1 Občianskeho zákonníka je poistený povinný urobiť potrebné opatrenia, aby sa vzniknutá škoda nezväčšovala. Ak po požiari vozidla zostanú veci v kufri nasiaknuté vodou, vašou povinnosťou je zabrániť ich ďalšiemu hnitiu či plesniveniu. To znamená veci bezodkladne vybrať, zdokumentovať a pokúsiť sa ich vysušiť.
Náklady, ktoré účelne vynaložíte na záchranu batožiny (napríklad poplatok za profesionálne chemické čistenie odevov zasiahnutých splodinami dymu), predstavujú takzvané zachraňovacie náklady. Tieto náklady je poisťovňa povinná uhradiť nad rámec limitu poistného plnenia, spravidla do výšky zmluvne stanoveného limitu (napríklad do 10 % z poistnej sumy). Odložte si preto všetky účtenky z čistiarne a doklady o odbornom ošetrení zasiahnutej výstroje.
Riešenie vykradnutia vozidla v cudzine a vystavenie policajného protokolu
Ak sa stanete obeťou trestného činu vlámania do vozidla v zahraničí, každá chyba v prvých hodinách môže znamenať stratu nároku na poistné plnenie. Zlodeji na tranzitných trasách a dovolenkových destináciách často využívajú nepozornosť posádky na odpočívadlách. Ak zistíte, že na aute je rozbité sklo alebo vypáčený zámok a veci z kufra zmizli, nesmiete podľahnúť panike a začať upratovať črepy. Aby bolo pripoistenie batožiny vo vozidle uplatniteľné, musíte preukázať, že došlo k prekonaniu mechanickej prekážky.
V prípade, že je auto po vlámaní nepojazdné, hodí sa poznať asistenčné služby. Podrobnosti o tom, čo všetko pokrýva núdzová podpora, popisuje sprievodca zameraný na pomoc pri nepojazdnom vozidle na dovolenke. Pri samotnej krádeži batožiny je však prioritou privolanie miestnej polície.
Postup pri komunikácii so zahraničnou políciou
Nasledujúci číslovaný postup krok za krokom opisuje presné úkony, ktoré musíte vykonať bezprostredne po zistení vlámania v zahraničí:
- Zabezpečenie miesta činu: nedotýkajte sa kľučiek, rámov dverí ani nerozbitých okien, aby ste nezničili daktyloskopické stopy páchateľa. Vozidlo ponechajte presne v takom stave, v akom ste ho našli.
- Privolanie policajného zboru: okamžite vytočte európske tiesňové číslo 112 alebo miestne číslo polície (napríklad Carabinieri v Taliansku, Polizia Nacional v Španielsku). Nahláste vlámanie do zahraničného motorového vozidla.
- Vytvorenie vlastných dôkazov: pred príchodom hliadky vyhotovte podrobné videozáznamy a fotografie poškodeného zámku, rozbitého okna a prázdneho kufra so zatiahnutým krycím platom, ktoré páchateľ odsunul.
- Diktovanie zoznamu ukradnutých vecí: policajtom pri spísaní zápisnice nadiktujte zoznam všetkých odcudzených predmetov s presným popisom značiek, farieb a orientačných hodnôt. Čo nie je v policajnej správe, poisťovňa nepreplatí.
- Prevzatie úradného protokolu: trvajte na vystavení kópie protokolu o trestnom oznámení (napríklad Denuncia v Taliansku a Španielsku, Anzeige v Rakúsku a Nemecku) s číslom spisu, podpisom a pečiatkou vyšetrujúceho orgánu.
Preklad policajnej správy a potrebné doklady
Po návrate na Slovensko budete policajný záznam v cudzom jazyku predkladať likvidátorovi. Niektoré poisťovne akceptujú protokoly v angličtine a nemčine bez nutnosti úradného prekladu, avšak záznamy v taliančine, španielčine, chorvátštine či francúzštine môžu vyžadovať preklad. Náklady na bežný preklad často hradí poistený, preto sa vopred informujte na asistenčnej linke, či poisťovňa akceptuje voľný preklad alebo vyžaduje súdne overený text.
Okrem policajného protokolu musíte k žiadosti o plnenie doložiť nadobúdacie doklady: pokladničné bločky, faktúry z e-shopov, výpisy z bankového účtu o platbe kartou alebo aspoň záručné listy a fotografie z dovolenky, ktoré preukazujú, že ste dané veci vlastnili a mali so sebou. Kompletný súpis náležitostí približuje prehľad o tom, aké doklady pri hlásení poistnej udalosti likvidačné oddelenie vyžaduje.
Oznámenie poistnej udalosti bez zbytočného odkladu a zmluvné lehoty
Zákonná povinnosť oznámiť poistnú udalosť poistiteľovi vychádza z ustanovenia § 799 ods. 2 Občianskeho zákonníka, ktorý hovorí, že poistený je povinný bez zbytočného odkladu písomne oznámiť poistiteľovi, že nastala poistná udalosť, dať pravdivé vysvetlenie o jej vzniku a rozsahu a predložiť potrebné doklady. Zákon sám osebe neurčuje lehotu na nahlásenie v počte dní pre majetkové zmluvy, čo často vedie k mylnému dojmu, že na nahlásenie je dostatok času.
Konkrétne lehoty stanovujú všeobecné poistné podmienky danej poisťovne. V praxi sa najčastejšie stretnete so zmluvnou lehotou 15 dní pri škodách, ktoré sa stali na území Slovenskej republiky, a 30 dní pri udalostiach v zahraničí. Pri niektorých špecifických rizikách (napríklad storno či asistenčné zásahy) môže byť táto lehota skrátená na 5 dní. Pozor na zámenu s povinným zmluvným poistením, kde lehoty 15 a 30 dní ukladá priamo § 10 zákona č. 381/2001 Z. z. Pri dojednávaní nového poistenia je dôležité sledovať nielen rozsah krytia, ale aj to, čo prináša nezávislé porovnanie PZP pri výbere vhodného balíka.
Zákonná definícia bezodkladnosti podľa Občianskeho zákonníka
Pojem „bez zbytočného odkladu“ sa v slovenskej judikatúre vykladá ako lehota niekoľkých dní, počas ktorých poistenému nebránia žiadne objektívne prekážky (napríklad hospitalizácia, ťažký úraz či zadržanie v cudzine) v odoslaní oznámenia. Znamená to nahlásiť škodu hneď, ako je to fyzicky možné – dnes najčastejšie cez online formulár na webe poisťovne priamo zo smartfónu ešte počas pobytu v zahraničí.
Včasné nahlásenie má priamy vplyv na možnosť poisťovne preveriť okolnosti vzniku škody. Ak nahlásite vykradnutie auta mesiac po návrate z dovolenky, poisťovňa stráca možnosť overiť stav vozidla a vyžiadať si kamerové záznamy z parkoviska. Postup likvidátora a presné časové míľniky objasňuje článok zameraný na to, aké sú lehoty poisťovne pri likvidácii škody.
Zmluvné lehoty a riziko krátenia plnenia
Čo sa stane, ak zmluvnú lehotu 15 alebo 30 dní zmeškáte? Podľa § 799 ods. 3 Občianskeho zákonníka môže poistiteľ poistné plnenie znížiť, ak poistený porušil svoje povinnosti vedome alebo v dôsledku hrubej nedbanlivosti, a toto porušenie malo podstatný vplyv na vznik poistnej udalosti alebo na zväčšenie rozsahu jej následkov, prípadne na zistenie jej pravých príčin. Poisťovňa teda nemôže plnenie zamietnuť automaticky len preto, že ste sa oneskorili o dva dni, ak oneskorenie nemalo vplyv na zistenie skutočného stavu.
Pokiaľ ide o celkový zánik práva na poistné plnenie, uplatňuje sa všeobecná premlčacia doba podľa § 104 Občianskeho zákonníka. Právo na plnenie z poistenia sa premlčuje za tri roky, pričom premlčacia doba začína plynúť rok po vzniku poistnej udalosti. Ak by ste teda chceli zmluvu vypovedať kvôli nespokojnosti s riešením škody, Občiansky zákonník v § 800 ods. 1 ukladá povinnosť doručiť výpoveď najmenej 6 týždňov pred uplynutím poistného obdobia. Ak zvažujete celkovú optimalizáciu poistných zmlúv, prečítajte si odporúčania, ako znížiť cenu PZP a vyhnúť sa zbytočným poplatkom.
Určenie výšky poistného plnenia: časová verzus nová cena vybavenia
Najväčším sklamaním pre motoristov býva výsledná suma, ktorú im poisťovňa po schválení poistnej udalosti zašle na bankový účet. Väčšina ľudí predpokladá, že ak im z kufra odcudzili značkovú lyžiarsku vetrovku, za ktorú pred tromi rokmi zaplatili 400 eur, poisťovňa im pošle 400 eur na nákup novej. Princíp majetkového poistenia pri batožine je však postavený na časovej cene, nie na cene novej.
Časová cena vyjadruje hodnotu, ktorú mala vec bezprostredne pred poistnou udalosťou. Počíta sa tak, že od novej obstarávacej ceny sa odpočíta opotrebenie a amortizácia za dobu používania. Oblečenie, textil a športová výstroj strácajú na hodnote mimoriadne rýchlo. Dvojročný spací vak, trojročná bunda či nosená turistická obuv majú podľa tabuliek poisťovní zostatkovú hodnotu na úrovni 30 % až 50 % ich pôvodnej ceny. Ak si chcete zachovať plnú kúpnu silu pri obnove samotného auta po totálnej havárii, zaujímať by vás mala skôr cena GAP poistenia, ktoré chráni trhovú hodnotu vozidla pred amortizáciou.
Spôsob výpočtu amortizácie opotrebovaného vybavenia
Likvidačné oddelenie využíva interné amortizačné tabuľky alebo oceňovacie programy. Pri výpočte poistného plnenia sa uplatňuje nasledujúci matematický reťazec, ktorý znižuje počiatočnú očakávanú sumu:
- Východisková hodnota: doložená nákupná cena na základe predloženého pokladničného dokladu. Ak doklad chýba, likvidátor stanoví cenu obvyklú na trhu v čase nákupu.
- Uplatnenie zrážky za opotrebenie: odpočet percentuálnej amortizácie podľa veku veci (napríklad 15 % až 25 % za každý rok používania pri odevoch a obuvi).
- Aplikácia zmluvného sublimitu: ak vypočítaná časová cena prekračuje sublimit na jeden kus veci (napríklad 170 eur), hodnota položky sa oreže na úroveň tohto sublimitu.
- Odpočítanie dohodnutej spoluúčasti: od celkového súčtu uznaných časových cien všetkých vecí sa odpočíta fixná suma (napríklad 20 eur) alebo percentuálna spoluúčasť (napríklad 10 %).
Ak ste teda mali v kufri tri roky staré veci s pôvodnou cenou 1 000 eur, ich časová hodnota môže byť likvidátorom stanovená na 400 eur. Po uplatnení sublimitov a odpočítaní spoluúčasti 50 eur dostanete výsledné poistné plnenie vo výške 350 eur. Vnímanie tohto mechanizmu je kľúčové pre správne pochopenie toho, kedy sa škodová udalosť stane poistnou a či sa vôbec oplatí drobnú škodu poisťovni nahlasovať, aby ste neprišli o bonusy.
Najčastejšie otázky motoristov o poistení batožiny
Preplatí mi poistenie elektroniku ukradnutú z auta?
Štandardné pripoistenie batožiny vo vozidle notebooky, tablety a mobilné telefóny nepokrýva, keďže spadajú do zoznamu výluk. Na ich ochranu je potrebné špeciálne pripoistenie prenosnej elektroniky alebo pripoistenie v rámci cestovného poistenia, ktoré má však vlastné limity a prísne bezpečnostné podmienky.
Platí krytie pri vykradnutí vozidla v noci na ulici?
Závisí to od zmluvných podmienok vašej poisťovne. Mnohé zmluvy obsahujú nočnú výluku v čase od 22:00 do 6:00, ktorá podmieňuje plnenie parkovaním v uzamknutej garáži alebo na stráženom parkovisku. Ak parkujete voľne na sídlisku a zmluva nočnú výluku obsahuje, poisťovňa škodu nepreplatí.
Musím mať od zničenej batožiny odložené pokladničné doklady?
Originálne pokladničné bločky sú najlepším dôkazom, no nie sú jedinou možnosťou. Poisťovne akceptujú aj výpisy z bankového účtu o platbe kartou, faktúry z online nákupov, záručné listy s uvedením typu tovaru alebo fotografie, na ktorých je zrejmé, že ste vec vlastnili. Pri absencii akýchkoľvek dokladov likvidátor hodnotu odhadne podľa priemernej trhovej ceny najlacnejšieho porovnateľného výrobku.
Kryje pripoistenie batožiny aj bicykle na ťažnom zariadení?
Bicykle na vonkajších nosičoch sú kryté len vtedy, ak to zmluva výslovne uvádza a nosič aj samotné bicykle boli riadne uzamknuté samostatnými mechanickými zámkami. Často sa na ne vzťahuje osobitný sublimit a krytie býva obmedzené len na denné hodiny počas nevyhnutnej zastávky na ceste.