Poistenie auta proti živelným pohromám: Ako ochrániť vozidlo pred škodou
Presne 0 eur dostanete od poisťovne zo základného zákonného poistenia, ak vám auto zničí krupobitie, prietrž mračien alebo víchrica. Zákonné poistenie totiž chráni výlučne cudzí majetok a zdravie iných ľudí. Vlastné škody vám neuhradí. Ak chcete mať istotu, že nočná búrka nezruinuje váš rodinný rozpočet, riešením je poistenie auta proti živelným pohromám. Tento typ ochrany si vyžaduje poznať presné zmluvné podmienky, lehoty a limity, aby ste pri poistnej udalosti nezostali zaskočení.
Rozdiely v krytí a poistenie auta proti živelným pohromám
Mnoho motoristov predpokladá, že keď riadne platia ročné poplatky za auto, majú chránený aj vlastný majetok. Tento omyl býva veľmi drahý. Na slovenskom poistnom trhu existujú zásadné rozdiely medzi tým, čo kryje základná zákonná poistka, lacnejšie doplnkové pripoistenie a plnohodnotná havarijná zmluva. Ak zvažujete poistenie auta proti živelným pohromám, musíte najprv pochopiť, akú mieru finančného rizika preberáte na vlastné plecia.
Základné povinné zmluvné poistenie a nulové krytie živlov
Zákon č. 381/2001 Z. z. v znení zákona č. 177/2024 Z. z. stanovuje minimálne limity krytia na 6 450 000 eur pri škode na zdraví a 1 300 000 eur pri vecnej škode. Tieto obrovské sumy však slúžia iba na odškodnenie tretích strán, ktorým spôsobíte škodu prevádzkou svojho vozidla. Podrobnosti o tom, čo tento povinný základ zahŕňa, vysvetľuje sprievodca povinným zmluvným poistením. Ak na vaše zaparkované vozidlo spadne strom alebo kapotu posiatu jamkami zanechá letná búrka, z tohto poistenia nezískate ani cent. Aby ste nezostali bez peňazí, musíte si zvoliť dobrovoľné majetkové krytie podľa Občianskeho zákonníka (§ 788 a nasl.). Aké sú rozdiely medzi týmito dvoma piliermi, rozoberá aj článok o tom, čo kryje PZP a čo kasko.
Doplnkové pripoistenie živlov k PZP s limitom
Pre staršie vozidlá, pri ktorých by bolo plné krytie pridrahé, ponúkajú poisťovne kompromis. Ide o živelné pripoistenie k bežnej poistke. Ročne stojí približne 10 až 35 eur. Háčik je v tom, že takéto riešenie má pevne stanovený sublimit plnenia. Poisťovňa vám v zmluve určí strop, napríklad 1 000 eur alebo 3 000 eur. Ak krupobitie spôsobí škodu za 4 500 eur a vy máte limit 1 500 eur, zvyšné 3 000 eur musíte doplatiť zo svojho vrecka. Ako alternatíva funguje mini kasko ako pripoistenie k PZP, ktoré chráni auto pred vybranými rizikami za dostupnú cenu.
Komplexné havarijné poistenie a krytie do všeobecnej hodnoty
Najvyššiu ochranu poskytuje klasické kasko poistenie. V tomto prípade poistné krytie siaha až do výšky aktuálnej trhovej, teda všeobecnej hodnoty vozidla v čase škody. Ak búrka spôsobí devastáciu vozidla, poisťovňa vyplatí celú hodnotu auta zníženú iba o dohodnutú spoluúčasť. Spoluúčasť býva najčastejšie vo výške 5 percent, minimálne 165 eur. Na výber máte buď komplexné havarijné krytie na všetky riziká, alebo zmluvy zamerané len na vybrané havárie a živly. Zriadiť sa dá aj moderná poistka na auto online, kde si parametre zmluvy nastavíte priamo z domu.
| Výhody a nevýhody pripoistenia k PZP | Výhody a nevýhody plného havarijného poistenia |
|---|---|
| Nízka ročná cena, zvyčajne 10 až 35 eur. | Krytie až do plnej všeobecnej hodnoty vozidla. |
| Jednoduché uzavretie priamo k zmluve PZP. | Vzťahuje sa aj na totálne škody a rozsiahle poškodenia. |
| Často platí bez nutnosti zložitej vstupnej obhliadky. | Kryje celú paletu živlov vrátane blesku a zosuvu pôdy. |
| Nízky finančný limit, ktorý pri krupobití často nestačí. | Vyššia ročná platba poistného. |
| Nemožnosť pripoistiť náhradné vozidlo pri živelnej oprave. | Povinná spoluúčasť, bežne minimálne 165 eur. |
Začiatok platnosti zmluvy a čakacia doba pri povodniach
Poistnú zmluvu nie je možné uzatvárať na poslednú chvíľu, keď už vidíte na oblohe čierne mraky. Pri dojednávaní poistenia auta proti živelným pohromám narazíte na pravidlo, ktoré chráni poisťovne pred špekulatívnym správaním. Zatiaľ čo riziko krupobitia, víchrice alebo pádu stromu zvyčajne začína platiť dňom uvedeným v poistnej zmluve (po zaplatení poistného), pri vode platia iné pravidlá.
Zákonné lehoty a ochranná lehota desať dní
V poistných podmienkach sa pri riziku povodne a záplavy štandardne uplatňuje čakacia doba 10 dní od uzavretia poistnej zmluvy. Ak podpíšete zmluvu v pondelok a o štyri dni neskôr sa v dôsledku prudkého dažďa vyleje miestny potok a zaplaví vaše auto, poistné plnenie nedostanete. Poisťovňa uplatní výluku viazanú na čakaciu dobu. Zmluva totiž musí vzniknúť v čase, keď žiadne priame nebezpečenstvo nehrozí. Ak premýšľate, či má havarijné poistenie zmysel pre staršie auto, uzavrite ho s predstihom pred búrkovou sezónou.
Pripravte sa tiež na to, že každá oprava po vyčíňaní počasia niečo stojí. Drobné škody po krúpach sa dnes odstraňujú modernými metódami bez poškodenia pôvodného laku. V nasledujúcej tabuľke vidíte prehľad bežných orientačných cien za opravy a základných finančných limitov.
| Typ položky alebo živelnej škody | Orientačná cena a finančný limit | Poznámka k poistnému plneniu |
|---|---|---|
| Oprava krupobitia metódou PDR (bez lakovania) | 50 až 150 eur za jeden diel | Cena závisí od počtu jamiek na kapote či streche. |
| Oprava kapoty a strechy po páde konára | 500 až 1 500 eur | Zahŕňa klampiarske práce a nový lak poškodených dielov. |
| Výmena čelného skla vrátane kalibrácie ADAS | 200 až 700 eur | Moderné asistenčné systémy vyžadujú presné nastavenie kamier. |
| Ročné pripoistenie živlov k PZP | 10 až 35 eur ročne | Kryje škody len do zmluvne dohodnutého nízkeho limitu. |
| Štandardná spoluúčasť pri havarijnom poistení | 5 percent, minimálne 165 eur | Túto sumu odpočíta poisťovňa z konečnej faktúry servisu. |
| Krytie škody na vlastnom aute zo základného PZP | 0 eur | Zákonné poistenie živelné škody na vlastnom aute nekryje. |
Vždy myslite na to, ako funguje minimálna suma spoluúčasti. Ak máte dohodnutú spoluúčasť 165 eur a oprava dvoch jamiek po krúpoch stojí 120 eur, poistnú udalosť sa vôbec neoplatí nahlasovať. Celú opravu by ste totiž zaplatili sami a zbytočne by ste mali v poisťovni zaevidovanú škodovú udalosť.
Parkovanie pod stromom a poistenie auta proti živelným rizikám
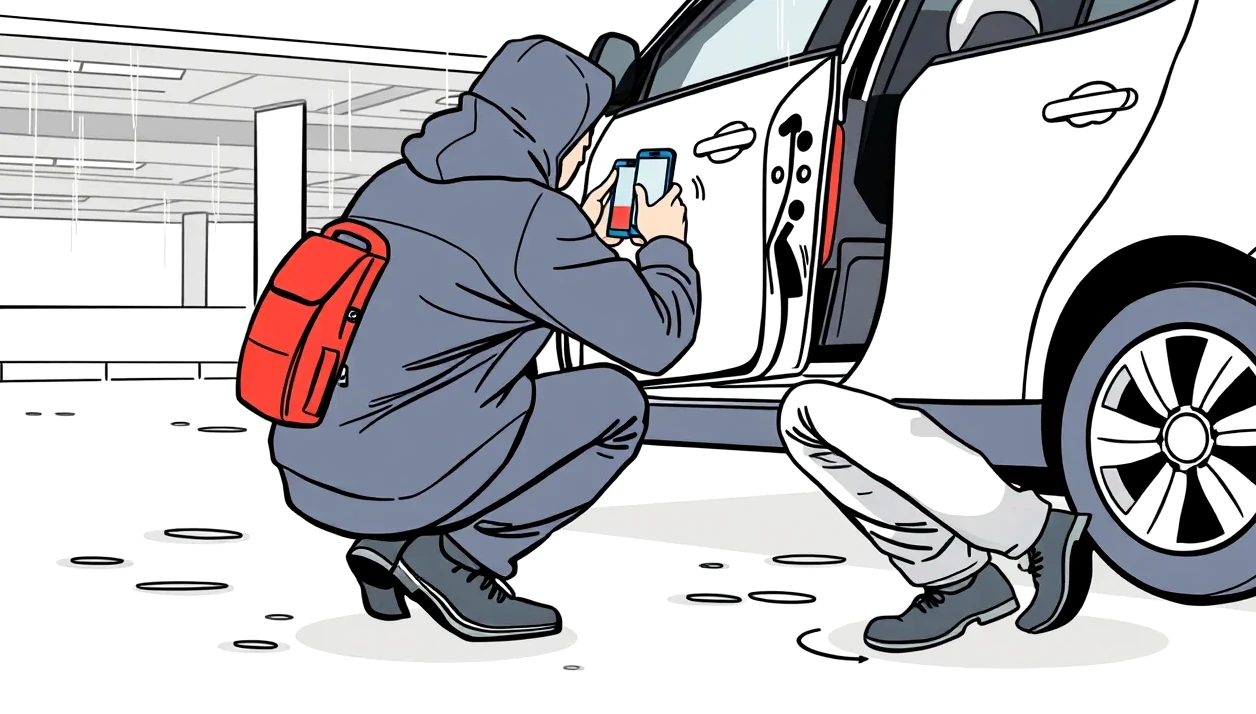
Letné búrky a jesenné vetry pravidelne lámu konáre a vyvracajú celé stromy. Ak parkujete na ulici, auto je v neustálom nebezpečenstve. Keď na kapotu spadne mohutný kmeň, poistenie auta proti živelným pohromám je často jediná cesta, ako sa dostať k náhrade škody. Vymáhanie peňazí od iných subjektov totiž býva mimoriadne komplikované a zdĺhavé.
Zodpovednosť správcu zelene verzus vyššia moc
Mnoho vodičov si myslí, že ak strom stál na mestskom pozemku, škodu automaticky uhradí mesto či obec. V praxi to takmer nikdy nefunguje bez problémov. Správca zelene zodpovedá za škodu iba vtedy, ak zanedbal svoju zákonnú povinnosť. To znamená, že strom bol preukázateľne suchý, poškodený hnilobou a občania naň správcu vopred písomne upozornili. Ak však silný vietor vyvráti navonok zdravý a zelený strom, ide o takzvanú vyššiu moc (vis maior). Mesto v takom prípade za škodu nezodpovedá a odmietne platiť. Celá ťarcha opravy potom zostáva na vašom kasku.
Ak sa ocitnete v situácii, že vám na vozidlo spadol strom alebo ťažký konár, postupujte podľa nasledujúcich overených krokov. Správne zachytenie detailov rozhoduje o tom, či likvidátor poistnú udalosť schváli bez prieťahov.
- Zabezpečte miesto udalosti bez ohrozenia vlastného zdravia: Nikdy nevstupujte pod nalomené konáre ani pod stromy, ktoré sa opierajú o elektrické vedenie. Počkajte, kým vietor utíchne.
- Vyhotovte podrobnú fotodokumentáciu: Odfotografujte celkový pohľad na vozidlo tak, aby bolo vidieť polohu auta, evidenčné číslo a spadnutý strom. Urobte detailné zábery poškodených plechov, rozbitých skiel a miesta zlomu dreva. Odfoťte aj širšie okolie, napríklad ďalšie popadané stromy na ulici.
- Privolajte hasičov v prípade prekážky: Ak strom blokuje cestu alebo priamo ohrozuje okolie, volajte hasičský zbor. Hasiči vystavia správu o zásahu, ktorá slúži ako nespochybniteľný úradný dôkaz pre poisťovňu.
- Nemanipulujte s autom pred obhliadkou: Ak je to bezpečné, nechajte strom na aute až do príchodu likvidátora alebo kým vám poisťovňa nepovolí odstránenie. Ak musíte strom odstrániť kvôli prejazdnosti cesty, všetko pred zásahom dôkladne nafoťte a nafilmujte.
- Nahláste škodu poisťovni v stanovenej lehote: Škodovú udalosť nahláste bez zbytočného odkladu. Využiť môžete aj moderné digitálne hlásenie autonehody a škody cez internet, kde rovno nahráte vytvorené fotografie.
Dokazovanie sily vetra a poistenie auta proti živelným pohromám
Nie každý vietor, ktorý vám rozkýve auto, uzná likvidátor ako poistnú udalosť. Poisťovne majú v zmluvných podmienkach presné meteorologické hranice. Pri uzatváraní poistenia auta proti živelným pohromám sa preto musíte oboznámiť s definíciou víchrice. Ak vietor túto hranicu nedosiahne, poisťovňa môže odmietnuť vyplatiť poistné plnenie s odôvodnením, že udalosť nespĺňa definíciu živlu.
Rýchlosť vetra nad sedemdesiatpäť kilometrov za hodinu a správy SHMÚ
Štandardná definícia víchrice vo väčšine poistných zmlúv hovorí o prúdení vzduchu s rýchlosťou najmenej 75 km/h v mieste poistenia. Poisťovňa si pri nahlásení škody vetrom nevyžiada dôkaz od vás, ale kontaktuje Slovenský hydrometeorologický ústav (SHMÚ). Likvidátor porovná čas a presné miesto vzniku škody s oficiálnymi meraniami najbližšej profesionálnej meteorologickej stanice. Ak stanica zaznamenala nárazy vetra nad 75 km/h, udalosť je bez problémov klasifikovaná ako víchrica.
Miestne meteostanice a fotodokumentácia poškodeného okolia
Problém nastáva pri lokálnych búrkach a mikrobrázdach, ktoré zasiahnu iba jednu obec alebo mestskú štvrť. Oficiálna stanica SHMÚ môže byť vzdialená dvadsať kilometrov a nameria vietor s rýchlosťou iba 60 km/h, zatiaľ čo u vás lokálny poryv vyvracal ploty. V takej situácii prichádza na rad sekundárne dokazovanie. Poisťovne uznávajú škodu spôsobenú vetrom aj vtedy, ak preukážete, že vietor v bezprostrednom okolí poškodil iné riadne udržiavané stavby, strhol strešné krytiny alebo vyvrátil zdravé stromy. Preto je uchovanie fotografií zdevastovaného okolia kľúčovým dôkazným materiálom pre uznanie vášho nároku.
Krátenie poistného plnenia pri ignorovaní meteorologických výstrah
Podpísaná zmluva neznamená, že motorista môže stratiť všetku obozretnosť. Občiansky zákonník ukladá poistenému povinnosť predchádzať škodám. Ak túto povinnosť hrubo porušíte, poisťovňa má právo pristúpiť ku kráteniu peňazí alebo plnenie úplne odmietnuť. Pri poistení auta proti živelným pohromám sa takéto spory najčastejšie točia okolo vedomého riskovania počas extrémneho počasia.
Výstrahy druhého a tretieho stupňa a hrubá nedbanlivosť
Ak SHMÚ vydá oficiálnu výstrahu 2. alebo 3. stupňa pred extrémnym vetrom či krupobitím, motorista by mal spozornieť. Ak necháte auto zaparkované priamo pod masívnym, suchým stromom, hoci ste mali možnosť preparkovať na voľné priestranstvo, likvidátor môže skúmať vaše konanie ako hrubú nedbanlivosť. Krátenie hrozí aj vtedy, ak pred búrkou necháte pootvorené okná alebo strešné okno. Zatečený a poškodený interiér auta a poistenie bývajú častým zdrojom konfliktov, pretože vniknutie zrážkovej vody cez otvorené okná predstavuje jasnú výluku z poistenia.
Vjazd do zaplavenej vody a poškodenie motora
Najčastejšou a najdrahšou chybou vodičov pri povodniach je pokus o prejazd zatopeného podjazdu. Ak sa pred vami nachádza hlboká voda a vy sa rozhodnete cez ňu prejsť, dopúšťate sa vedomého riskovania. Tento problém detailne rozoberá článok o tom, čo hrozí, ak je pred vami zaplavená cesta a havarijná poistka má škodu kryť.
Moderné autá majú nasávanie vzduchu umiestnené nízko v prednom nárazníku. Ak motor nasaje vodu, dôjde k takzvanému vodnému rázu. Voda je nestlačiteľná kvapalina, čo okamžite ohne ojnice a zničí blok motora. Oprava stojí tisíce eur. Likvidátor motor rozoberie a prítomnosť vody okamžite zistí. Pretože vodič vošiel do vody vedome, poisťovňa plnenie zamietne. Rovnako nikdy nesmiete štartovať vozidlo, ktoré už stálo vo vode. Štartovanie zatopeného auta poisťovňa vyhodnotí ako zavinené zväčšenie rozsahu škody. Ako správne postupovať, opisuje téma zaplavené auto a poistné plnenie.
| Situácia pri živelnej udalosti | Čo platí z pohľadu poistnej zmluvy | Odporúčaný postup motoristu |
|---|---|---|
| Auto stálo na ulici a zasiahli ho krúpy | Škodu kryje kasko alebo pripoistenie živlov | Vozidlo odfotografujte a nahláste škodu poisťovni do servisu. |
| Vedomý vjazd do hlbokej vody v podjazde | Výluka z poistenia pre hrubú nedbanlivosť | Pred zaplaveným úsekom vždy zastavte a otočte sa inam. |
| Voda zaplavila zaparkované vozidlo na parkovisku | Udalosť je krytá, ak uplynula čakacia doba 10 dní | Nikdy neštartujte motor, odpojte akumulátor a volajte odťahovú službu. |
| Na auto spadol suchý strom na súkromnom pozemku | Kryje kasko, poisťovňa môže škodu vymáhať od majiteľa | Zabezpečte fotky poškodeného kmeňa a kontaktujte správcu pozemku. |
| Zemetrasenie poškodilo garáž a vozidlo v nej | Platí len pri otrasoch aspoň 6. stupňa stupnice EMS-98 | Zistite oficiálne seismologické údaje z Geofyzikálneho ústavu SAV. |
| Víchrica strhla plech zo strechy a poškodila lak | Rýchlosť vetra v mieste musela dosiahnuť aspoň 75 km/h | Odfoťte poškodenú budovu v okolí ako dôkaz ničivej sily vetra. |
Ekonomická totálna škoda a poistenie auta proti živelným pohromám
Pri krupobití a povodniach dochádza veľmi často k situácii, ktorú poisťovne označujú ako ekonomická totálna škoda. Týka sa to najmä starších vozidiel. Poistenie auta proti živelným pohromám sa v takom prípade neriadi tým, koľko by stála oprava v autorizovanom servise, ale prísnou matematickou kalkuláciou trhovej hodnoty vozidla.
Výpočet všeobecnej hodnoty vozidla a zostatková hodnota vraku
Ekonomická totálna škoda nastáva vtedy, keď predpokladané náklady na opravu presiahnu stanovené percento zo všeobecnej hodnoty vozidla. V závislosti od poisťovne býva táto hranica nastavená na 70 až 100 percent trhovej ceny auta pred nehodou. Ak má vaše vozidlo pred búrkou hodnotu 5 000 eur a oprava rozmlátenej karosérie a výmena okien by vyšla na 4 800 eur, poisťovňa opravu neschváli.
Likvidácia prebehne nasledovne: poisťovňa stanoví všeobecnú hodnotu vozidla pred škodou. Následne ponúkne vrak v elektronickej aukcii pre zmluvných partnerov. Najvyššia ponuka z aukcie predstavuje hodnotu použiteľných zvyškov vozidla. Poisťovňa vám vyplatí rozdiel medzi všeobecnou hodnotou auta a hodnotou vraku, po odpočítaní dohodnutej spoluúčasti. Vrak vám zostáva a môžete ho predať víťazovi aukcie za vydraženú sumu, alebo si ho nechať a opraviť svojpomocne. Aké časové rámce pri tomto procese platia, objasňujú lehoty poisťovne pri likvidácii škody.
Podľa § 797 ods. 3 Občianskeho zákonníka je poisťovateľ povinný skončiť šetrenie poistnej udalosti do jedného mesiaca od chvíle, keď sa o nej dozvedel. Ak to z objektívnych dôvodov nestihne, musí vám na požiadanie poskytnúť primeraný preddavok. Nároky na poistné plnenie sa premlčujú po troch rokoch, pričom táto premlčacia doba začína plynúť rok po vzniku poistnej udalosti (§ 101 a § 104 Občianskeho zákonníka). Ak chcete zmluvu vypovedať a prejsť inam, nezabudnite, že výpoveď ku koncu poistného obdobia musíte doručiť najmenej šesť týždňov pred jeho uplynutím (§ 800 ods. 1). Novú zmluvu môžete podľa § 800 ods. 2 vypovedať do dvoch mesiacov od uzavretia s osemdňovou výpovednou lehotou.
Modelový príklad zo života: Krupobitie na osemročnom aute
Pozrime sa na konkrétny prípad pána Milana z Nitry. Vlastní osemročné rodinné vozidlo Škoda Octavia. Pred letnou búrkou malo auto podľa znaleckých tabuliek poisťovne všeobecnú hodnotu 7 000 eur. Pri silnej búrke padali krúpy s priemerom štyri centimetre. Zanechali preliačiny na kapote, celej streche, blatníkoch a rozbili čelné sklo.
Pán Milan navštívil zmluvný servis, kde kalkulácia opravy metódou PDR spolu s lakovaním hlbokých poškodení a výmenou vyhrievaného skla s kalibráciou dosiahla sumu 5 200 eur. Keďže táto suma predstavuje takmer 75 percent z hodnoty auta, likvidátor rozhodol, že ide o ekonomickú totálnu škodu. Poisťovňa umiestnila poškodené auto do aukcie, kde najvyššia ponuka za poškodené, ale plne pojazdné vozidlo dosiahla 2 600 eur.
Pán Milan mal v zmluve dohodnutú štandardnú spoluúčasť vo výške 5 percent, minimálne 165 eur. Pri hodnote škody 4 400 eur (rozdiel medzi hodnotou vozidla 7 000 eur a vrakom 2 600 eur) predstavovala päťpercentná spoluúčasť sumu 220 eur. Poisťovňa preto vyplatila pánovi Milanovi na bankový účet poistné plnenie vo výške 4 180 eur (výpočet: 7 000 mínus 2 600 mínus 220). Pán Milan sa následne rozhodol: vozidlo nepredal, ale nechal si ho. U špecialistu na vyťahovanie preliačin bez lakovania si dal vyrovnať strechu a kapotu za 1 100 eur a vymenil čelné sklo za 450 eur. Zostalo mu opravené, bezpečné auto a na účte ušetrený zostatok peňazí.
Kvalitne nastavené poistenie auta proti živelným pohromám ochráni vaše úspory pred nečakanými vrtochmi počasia. Dôkladne si skontrolujte limity krytia, nepodceňujte silu vetra ani výstrahy meteorológov a v prípade škody konajte s rozvahou a rýchlou fotodokumentáciou.