Zaplavené auto a poistenie: Kedy škodu zaplatí havarijné poistenie a povodeň vás nepripraví o peniaze
Čo robiť, ak ráno prídete k autu a zistíte, že stojí uprostred kalného jazera alebo ho v noci zaliala vyliata rieka? Pre mnohých motoristov ide o nočnú moru, pri ktorej vznikajú tisícové škody v priebehu niekoľkých minút. Práve vzťah medzi zmluvou nazývanou havarijné poistenie a povodeň rozhoduje o tom, či likvidácia skončí vyplatením poistného plnenia, alebo vám zostane len nepojazdný vrak a oči pre plač. Kým bežné povinné zmluvné poistenie vozidla kryje výhradne škody, ktoré prevádzkou svojho auta spôsobíte iným osobám, škody na vlastnom majetku spôsobené prírodnými živlami rieši dobrovoľné zmluvné poistenie.
V tomto sprievodcovi sa pozrieme na reálnu situáciu majiteľa auta, ktorý čelí následkom vyčíňania počasia. Zorientovať sa v poistných podmienkach, právnych predpisoch a technických úskaliach býva bez predchádzajúcich skúseností náročné. Preto si krok za krokom prejdeme všetky pravidlá, lehoty aj riziká, ktoré vás môžu pripraviť o nárok na náhradu škody.
Zákonná definícia povodne a požiadavky poistných podmienok
Mnohí motoristi predpokladajú, že akékoľvek množstvo vody na parkovisku automaticky znamená povodeň. Z právneho a poistného hľadiska je však situácia prísnejšia. Slovenský právny poriadok definuje tento jav v § 2 ods. 1 zákona č. 7/2010 Z. z. o ochrane pred povodňami. Podľa tohto zákona je povodeň prírodný jav, pri ktorom voda dočasne zaplaví územie, ktoré zvyčajne nie je zaliate vodou. Zákon ďalej ukladá každému, kto zistí nebezpečenstvo povodne alebo povodeň, povinnosť bezodkladne to ohlásiť na tiesňové číslo 112.
Všeobecné poistné podmienky jednotlivých finančných inštitúcií však túto definíciu často zužujú a spresňujú. Kým zákon sa pozerá na ochranu územia a obyvateľstva, poisťovne skúmajú presnú príčinu, prečo sa voda dostala k vášmu autu. Pre správne posúdenie udalosti je nevyhnutné rozlišovať, či išlo o živelnú udalosť v zmysle poistnej zmluvy spravovanej podľa § 788 a nasledujúcich Občianskeho zákonníka, alebo o situáciu, na ktorú sa vzťahujú zmluvné výluky.
Zákonný rámec verzus poistná zmluva
Kým štátne orgány zaujíma vyhlásenie stupňa povodňovej aktivity a organizácia záchranných prác, likvidátor poistnej udalosti overuje príčinnú súvislosť. V poistných podmienkach nájdete presnú formuláciu, ktoré prírodné javy zmluva kryje. Ak nastala poistná udalosť na základe povodne, poisťovňa vyžaduje potvrdenie, že v danom katastri alebo regióne skutočne došlo k mimoriadnej hydrologickej situácii, ktorú monitoroval Slovenský hydrometeorologický ústav (SHMÚ).
Pokiaľ by ste si chceli overiť, aké položky vstupujú do krytia majetku pred uzatvorením zmluvy, pomôže vám orientačný výpočet havarijného poistenia, kde sú jednotlivé živelné riziká priamo špecifikované. Ak zmluva neobsahuje krytie živlu, škodu z bežného balíka nekryjúceho prírodné katastrofy nie je možné uplatniť.
Prečo všeobecná definícia nestačí
Poisťovne sa striktne držia znenia zmluvy. Ak poistné podmienky vyžadujú vyliatie vody z brehov prirodzených alebo umelých vodných tokov, udalosť zapríčinená iným spôsobom môže naraziť na komplikácie pri dokazovaní. Pre úspešnú likvidáciu je preto kľúčové vedieť, aké označenie má riziko vo vašej zmluve a aké konkrétne prírodné procesy zahŕňa.
Rozdiel medzi povodňou a záplavou pri likvidácii poistnej udalosti
V hovorovej reči sa slová povodeň a záplava často zamieňajú. V poistnej praxi však ide o dva odlišné pojmy, s ktorými zmluvy pracujú samostatne. Nesprávne pochopenie týchto termínov býva častým dôvodom rozčarovania, keď klient očakáva plnenie, no narazí na výluku.
Povodeň vzniká vtedy, keď sa voda vyleje z koryta vodného toku (rieky, potoka) alebo vodnej nádrže, prípadne pretrhne hrádzu. Záplava naproti tomu predstavuje vytvorenie súvislej vodnej plochy na miestach, kde sa bežne nenachádza, spôsobené napríklad topením snehu alebo zrážkami, bez toho, aby muselo dôjsť k vyliatiu konkrétneho vodného toku.
Riziko zrážkovej a nahromadenej vody
Častým problémom v mestách bývajú lokálne búrky. Ak spadne extrémne množstvo zrážok v priebehu polhodiny a kanalizácia nestíha vodu odvádzať, na parkovisku alebo v nízko položenom podjazde vznikne hlboká lagúna. V takejto chvíli sa skúma, či vaša poistka kryje aj atmosférické zrážky a záplavu, alebo len klasickú povodeň. Ak poistná zmluva definuje len povodeň viazanú na vodný tok, nahromadená dažďová voda z preťaženej kanalizácie môže byť posúdená ako nepoistná udalosť.
Preto je dôležité zvoliť si komplexné poistka na auto, ktoré obsahuje balík všetkých prírodných živlov vrátane krupobitia, víchrice a záplavy spôsobenej atmosférickými zrážkami. Preštudovanie výluk vám ušetrí sklamanie pri likvidácii.
Prehľad situácií pri zaplavení vozidla vodou
Nasledujúca tabuľka zhŕňa bežné situácie, v ktorých sa motorista môže ocitnúť, a vysvetľuje, ako k nim poisťovňa pristupuje pri uplatňovaní nároku.
| Situácia | Čo platí z hľadiska krytia | Čo robiť na mieste |
|---|---|---|
| Vozidlo zaparkované pred domom zaliala vyliata rieka | Kryté z havarijného poistenia ako povodeň; uplatňuje sa dohodnutá spoluúčasť. | Neštartovať, vyfotografovať výšku vody na karosérii a ohlásiť udalosť na číslo 112 a poisťovni. |
| Vozidlo zaplavené v podzemnej garáži cez vjazd | Kryté z kasko poistenia (živel); možný následný regres poisťovne voči správcovi pri zanedbaní údržby. | Zabezpečiť zápis od správcu budovy, zdokumentovať stav priestoru a privolať asistenčnú službu. |
| Nahromadená dažďová voda na parkovisku po prietrži mračien | Kryté, ak zmluva obsahuje riziko záplavy a atmosférických zrážok, nie iba povodeň viazanú na tok. | Overiť poistné podmienky, nechať vodu opadnúť, vozidlo nepresúvať vlastnou silou motora. |
| Vedomý vjazd do zatopeného podjazdu s naštartovaným motorom | Poisťovňa plnenie zamietne alebo výrazne skráti pre hrubú nedbanlivosť (nasatie vody). | Okamžite vypnúť motor, ak ešte nezhasol sám, zabezpečiť posádku a vozidlo vytiahnuť odťahovkou. |
Pripoistenie živelných udalostí k PZP ako alternatíva ku kaskopoisteniu
Nie každý majiteľ staršieho auta si platí plnohodnotné kasko. Najmä pri vozidlách, ktoré prekročili vek 6 až 7 rokov, motoristi často zvažujú, či sa im ročné poistné v rozmedzí 200 až 700 EUR ešte oplatí. Ako lacnejšie riešenie poisťovne ponúkajú živelné pripoistenie k povinnému zmluvnému poisteniu. Je však nutné poznať jeho limity, aby ste predišli falošnému pocitu bezpečia.
Kým komplexné havarijné poistenie kryje škodu až do výšky všeobecnej hodnoty vozidla, pripoistenie živlu k PZP má spravidla pevne stanovený sublimit poistného plnenia vo výške 500 až 2 000 EUR. Ak zoberieme do úvahy, že priemerná výška poistnej udalosti na motorovom vozidle na Slovensku dosahuje približne 1 800 EUR, pri drobnom poškodení krupobitím takýto limit postačí. Pri zatopení vozidla vodou je však situácia úplne iná.
Kedy limit pripoistenia nestačí
Ak voda v interiéri vystúpi nad úroveň prahov a zasiahne sedadlá či prístrojovú dosku, oprava modernej elektroinštalácie a výmena riadiacich jednotiek stojí tisíce eur. V takom prípade pripoistenie s limitom 1 000 EUR pokryje iba nepatrný zlomok skutočnej škody a zvyšok nákladov znáša majiteľ sám. Preto pri voľbe medzi samostatným produktom a kombináciou pomôže zvážiť spojené poistenie auta, ktoré prináša výhodnejšiu cenu pri zachovaní plného krytia rizík.
V situáciách, kde sa snažíte minimalizovať výdavky, je dôležité zvážiť reálnu trhovú hodnotu auta. Ak má vozidlo hodnotu napríklad 4 000 EUR, limit pripoistenia 2 000 EUR uhradí aspoň polovicu straty, čo je lepšie ako nič. Pri drahších vozidlách je však absencia plného kaska obrovským finančným rizikom.
Ako funguje spoluúčasť pri živloch
Mnoho motoristov žije v omyle, že pri neovplyvniteľnej prírodnej katastrofe sa spoluúčasť neplatí, pretože udalosť nezavinili. Poistná zmluva je však postavená na dohodnutých podmienkach. Štandardná spoluúčasť na slovenskom trhu je 5 % minimálne 165 EUR, prípadne fixná suma ako 150 EUR alebo 300 EUR. Táto čiastka sa odpočítava z každého poistného plnenia vrátane škôd spôsobených povodňou.
Prečo sa zaplavené auto nesmie štartovať
Zlaté a najdôležitejšie pravidlo pri kontakte auta s vysokou vodou znie: nikdy sa nepokúšajte naštartovať motor. Tento zákaz platí bez ohľadu na to, či voda medzitým úplne opadla a auto vyzerá zvonku neporušené. Pokus o štart je totiž najčastejším dôvodom, pre ktorý poisťovne poistné plnenie úplne zamietnu alebo ho radikálne skrátia.
Dôvodom je fyzikálny jav nazývaný hydrolock (hydrodynamický ráz). Vzduch v spaľovacom priestore motora je stlačiteľný, no voda stlačiteľná nie je. Ak sa cez sanie dostane voda do valcov a piest sa pokúsi vykonať kompresný zdvih, narazí na nestlačiteľnú vodnú bariéru. Výsledkom je okamžitá deštrukcia: ohnutie alebo zlomenie ojníc, prasknutie bloku motora či poškodenie kľukového hriadeľa. Z opraviteľného motora sa v zlomku sekundy stane neopraviteľný šrot.
Posúdenie hrubej nedbanlivosti poisťovňou
Poisťovňa v zmysle Občianskeho zákonníka skúma, či poistený neporušil svoju zákonnú povinnosť predchádzať zväčšovaniu rozsahu škody. Likvidátor a prizvaný technik bezpečne spoznajú, či bol motor v chode v čase zaplavenia, alebo či sa ho niekto pokúšal naštartovať po zatopení. Prítomnosť vody v sacom potrubí a špecifické mechanické poškodenie vnútorných komponentov motora slúžia ako nespochybniteľný dôkaz.
Ak likvidátor preukáže, že škoda na motore vznikla až vaším štartovaním po opadnutí vody, plnenie za motorovú časť nedostanete. Zmluva, ktorou je havarijné poistenie a povodeň ošetrená, kryje samotný živel, nie škody spôsobené nesprávnou obsluhou a hrubou nedbanlivosťou majiteľa. Tento princíp sa uplatňuje aj vtedy, keď sa rieši krátenie náhrady škody po nehode pri iných typoch udalostí.
Bezpečný postup manipulácie s vozidlom
Pokiaľ voda opadla a vy potrebujete vozidlo sprístupniť, postupujte výhradne mechanicky bez zapínania elektrických okruhov:
- Nezapínajte zapaľovanie ani nestláčajte tlačidlo štartovania, aby nedošlo ku skratu v riadiacich jednotkách.
- Odpojte autobatériu (najskôr záporný pól), čím ochránite zvyšnú funkčnú elektroniku pred elektrochemickou koróziou.
- Vyraďte rýchlosť na neutrál (pri manuálnej prevodovke) alebo využite núdzové odblokovanie parkovacieho režimu (pri automate) podľa manuálu vozidla.
- Privolajte asistenčnú službu svojej poisťovne a trvajte na naložení hydraulickou rukou alebo navijakom na odťahový špeciál.
Preukázanie miesta zaparkovania vozidla počas povodňovej vlny
Jedným zo zásadných bodov šetrenia škodovej udalosti je preukázanie, že vozidlo sa v čase záplavy nachádzalo na mieste ako pasívna obeť živlu a že ste do zatopeného územia vedome nevošli. Vodiči, ktorí sa pokúsia prebrodiť hlbokú vodu na ceste a uviaznu, čelia zamietnutiu plnenia, pretože dobrovoľne vystavili majetok nebezpečenstvu.
Preto je dôkazné bremeno na pleciach majiteľa vozidla. Poisťovňa skúma čas vzniku škody, meteorologické hlásenia a presnú polohu auta. Ak auto stálo zaparkované na verejnom priestranstve alebo pred rodinným domom, musíte to hodnoverne doložiť skôr, než s autom pohnete.
Fotodokumentácia a digitálne stopy
Základom úspechu je detailná a okamžitá fotodokumentácia. Odfoťte vozidlo z viacerých uhlov ešte v čase, keď okolo neho stojí voda, alebo bezprostredne po jej opadnutí, kým sú na karosérii a okolitých budovách jasne viditeľné stopy po výške hladiny kalu a blata. Tieto línie na dverách presne ukazujú, kam voda siahala.
Moderné technológie poskytujú vynikajúce možnosti overenia. Fotografie z mobilného telefónu v sebe nesú EXIF metadáta s presným časom a GPS súradnicami. Taktiež moderné asistenčné systémy a telematické jednotky vo vozidlách zaznamenávajú polohu. V sporných prípadoch môže poslúžiť aj záznamník nehodových dát EDR pri likvidácii škody, ktorý preukáže, že motor bol v danom čase vypnutý a vozidlo nevykazovalo žiadnu rýchlosť.
Potvrdenia od samosprávy a záchranných zložiek
Pri rozsiahlych povodniach vyhlasujú mestá a obce stupne povodňovej aktivity. Veľmi užitočným podkladom pre likvidátora je správa obecného úradu alebo potvrdenie od Hasičského a záchranného zboru o zásahu na danej ulici. Ak bola lokalita oficiálne evakuovaná alebo uzavretá políciou, ide o nespochybniteľný dôkaz, že škoda vznikla živelnou udalosťou bez vášho zavinenia.
Zaplavenie vozidla pred rodinným domom vyliatou riekou
Modelová situácia, kedy pokojná rieka za záhradou po nočnej búrke vystúpi z koryta a zaplaví príjazdovú cestu aj s autom, patrí k učebnicovým príkladom poistných udalostí. V takomto prípade zohráva havarijné poistenie a povodeň presne tú úlohu, na ktorú bolo dojednané: kryje vzniknuté majetkové škody.
Likvidátor pri obhliadke skúma, do akej výšky voda vystúpila. Ak voda siahala len po stred kolies a neprenikla cez tesnenie dverí do interiéru, zvyčajne postačí kontrola bŕzd, výmena náplní v diferenciáloch či ložísk a dôkladné vyčistenie podvozka. Ak však voda zaplavila interiér, situácia sa radikálne komplikuje.
Ekonomická verzus technická totálna škoda
Zaplavenie moderného vozidla bahnitou vodou až po úroveň sedadiel takmer vo všetkých prípadoch znamená totálnu škodu. Hoci karoséria vyzerá nepoškodená, jemný riečny kal a vlhkosť preniknú do káblových zväzkov, konektorov, bezpečnostných systémov airbagov a riadiacich jednotiek pod sedadlami. Takéto auto nie je možné bezpečne a ekonomicky opraviť, pretože elektroinštalácia začne v priebehu týždňov korodovať a vykazovať náhodné, život ohrozujúce chyby.
Rozlišujeme dva druhy totálnej škody:
- Technická totálna škoda: vozidlo je fyzicky zničené tak, že ho nie je možné uviesť do prevádzkyschopného stavu žiadnou opravou.
- Ekonomická totálna škoda: oprava by bola technicky možná, ale náklady na ňu (originálne diely a normohodiny práce) presahujú stanovené percento všeobecnej hodnoty vozidla (obvykle 70 až 80 % v závislosti od poistných podmienok).
Finančné vyrovnanie pri totálnej škode
Ako sa v praxi vypočíta poistné plnenie, ak likvidátor vyhlási totálnu škodu? Mnoho ľudí sa mylne domnieva, že dostane sumu, za ktorú auto kúpili. Výplata sa však počíta podľa vzorca: všeobecná hodnota vozidla v čase škody mínus spoluúčasť mínus hodnota použiteľných zvyškov (vraku).
Hodnotu použiteľných zvyškov poisťovňa zvyčajne určí prostredníctvom internetovej aukcie vrakov, kde registrovaní autovrakoviská a obchodníci ponúknu za nepojazdné auto konkrétnu sumu. Majiteľ má potom možnosť vrak za túto vysúťaženú cenu predať kupcovi z aukcie, pričom poisťovňa mu doplatí rozdiel do všeobecnej hodnoty. Ak máte dojednané krytie rozdielu ceny auta prostredníctvom poistenia finančnej straty, poistné plnenie vám doplatí aj rozdiel medzi pôvodnou nákupnou cenou a aktuálnou všeobecnou hodnotou.
Zaplavenie v podzemnej garáži a zodpovednosť správcu budovy
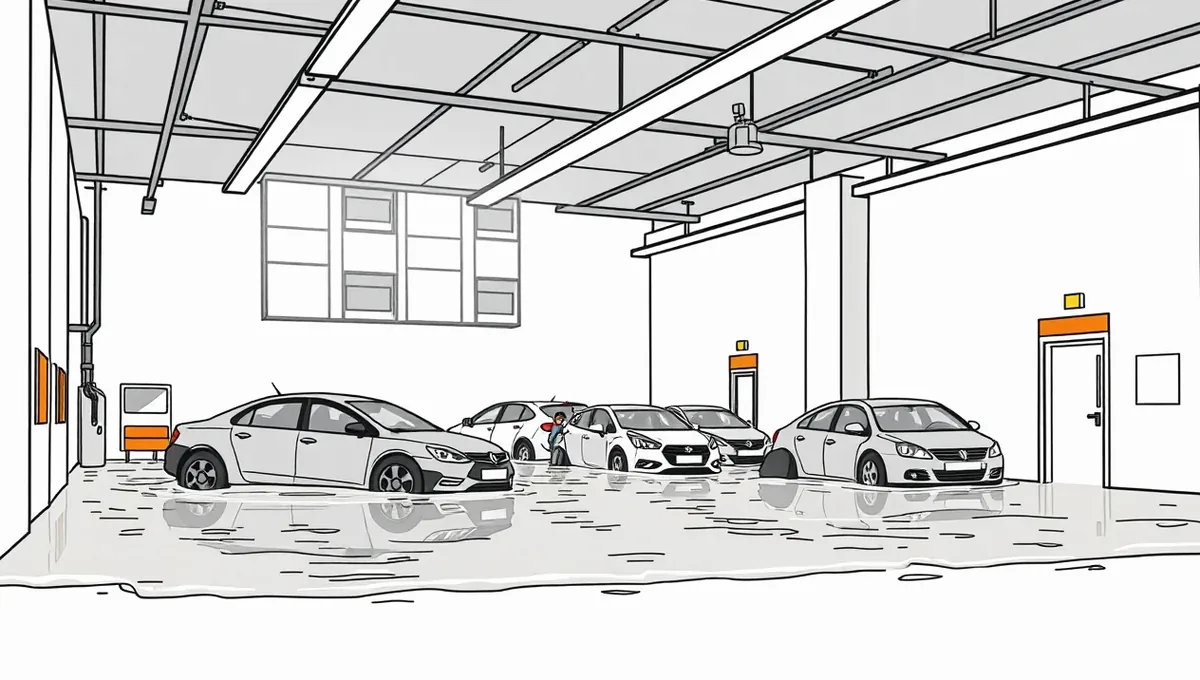
Špecifickým a čoraz častejším problémom v mestských novostavbách je zatopenie podzemných garáží. Voda sa do suterénu môže dostať nielen cez vjazdovú rampu z ulice, ale aj spätným vzdutím z mestskej kanalizácie či zlyhaním odčerpávacích kalových čerpadiel. V takomto prípade sa prelína havarijné poistenie a povodeň so zodpovednosťou tretej osoby.
Pre majiteľa vozidla je najrýchlejšou a najistejšou cestou nahlásiť škodu priamo zo svojej vlastnej havarijnej poistky. Vaša poisťovňa vyplatí poistné plnenie za škodu na aute znížené o vašu zmluvnú spoluúčasť. Následne sa však otvára otázka, či za vznik škody nenesie vinu správca bytového domu alebo spoločenstvo vlastníkov.
Kedy zodpovedá správca bytového domu
Správca nehnuteľnosti zodpovedá za riadnu údržbu spoločných častí a zariadení domu. Ak k zaplaveniu došlo preto, že čerpadlá v zbernej šachte nemali vykonanú predpísanú revíziu, boli odpojené, prípadne zlyhala spätná klapka kanalizácie v dôsledku zanedbanej údržby, správca porušil svoje zákonné povinnosti. V takomto prípade má vaša poisťovňa právo uplatniť takzvaný regres – vymáhať vyplatené poistné plnenie od správcu alebo z jeho poistenia zodpovednosti za škodu.
Rovnako aj vy máte právo žiadať od správcu preplatenie vašej zaplatenej spoluúčasti a ďalších nákladov, ktoré vám havarijná poistka nepokryla (napríklad zničené veci v kufri, ak neboli pripoistené). K tomu však budete potrebovať jednoznačné dôkazy a odborné posúdenie príčiny havárie v garáži.
Zanedbaná údržba a postup pri uplatnení nároku
Ak likvidátor zistí, že vjazd do garáže nebol chránený protipovodňovým prahom podľa schválenej projektovej dokumentácie alebo správca ignoroval hlásenia o nefunkčnom čerpadle, vyhotoví sa záznam o zodpovednosti tretej osoby. Podrobný postup, ako postupovať v sporných situáciách, opisuje aj sprievodca zameraný na to, ako sa odvolať proti rozhodnutiu poisťovne pri nesprávnom určení vinníka alebo výšky plnenia.
Zánik poistnej zmluvy pre nezaplatené poistné a nepoistené auto
Veľmi trpkým scenárom je situácia, keď majiteľ žije v presvedčení, že jeho vozidlo chráni platná zmluva, no pri nahlasovaní poistnej udalosti zistí, že poistenie zaniklo. Občiansky zákonník v § 801 ods. 1 jasne stanovuje pravidlá: poistenie zanikne, ak poistné za prvé poistné obdobie alebo jednorazové poistné nebolo zaplatené do 3 mesiacov odo dňa jeho splatnosti. Pri poistnom za ďalšie poistné obdobia poistenie zaniká po márnom uplynutí lehoty určenej v písomnej výzve poisťovne.
Ak prívalový dážď alebo povodeň zničí vozidlo čo i len jediný deň po tom, ako zmluva zo zákona zanikla pre neplatenie, poisťovňa neposkytne žiadne plnenie. Ani dodatočné zaplatenie dlžného poistného po vzniku škody zmluvu spätne neobnoví. Majiteľovi tak zostanú len oči pre plač a povinnosť uhradiť dlžné poistné za obdobie, kedy poistná ochrana reálne existovala.
Dôsledky nezaplatenia poistného
Poisťovne dnes posielajú upomienky elektronicky aj poštou, no zodpovednosť za včasnú úhradu nesie vždy poistník. Ak ste zmenili trvalé bydlisko alebo email a neoznámili to poisťovni, doručená výzva na zaplatenie sa považuje za platnú. Ak nastane zaplavenie nechráneného vozidla, finančná strata ide v plnom rozsahu na váš účet.
V prípade, že sa dostanete do finančnej tiesne alebo zvažujete zmenu zmluvných podmienok, je bezpečnejšie poistku riadne prehodnotiť než ignorovať platby. Pre viac detailov o tom, ako legálne ukončiť zmluvu bez rizika straty krytia, si prečítajte článok o tom, ako funguje dvojmesačná lehota na výpoveď povinného zmluvného poistenia, kde platia obdobné princípy komunikácie s poisťovňou.
Kontrolný zoznam dokladov pre nahlásenie škody po povodni
Pri nahlasovaní škodovej udalosti likvidátorovi budete potrebovať kompletný súbor podkladov. Pripravte si nasledujúci zoznam, aby proces likvidácie prebehol bez prieťahov:
- Číslo poistnej zmluvy havarijného poistenia alebo pripoistenia živlu.
- Veľký a malý technický preukaz (osvedčenie o evidencii časť I a II) na overenie vlastníctva a technických parametrov.
- Fotodokumentácia zaplavenia z miesta udalosti zachytávajúca výšku vodnej hladiny na vozidle pred odťahom.
- Detailné fotografie interiéru (výška vody na sedadlách, palubnej doske, v batožinovom priestore).
- Potvrdenie o zásahu Hasičského a záchranného zboru alebo potvrdenie obce o vyhlásení mimoriadnej situácie či stupňa povodňovej aktivity.
- Čestné vyhlásenie poistníka s podrobným popisom priebehu udalosti a potvrdením, že sa nepokúsil o naštartovanie motora.
- Správa zo servisu alebo odťahovej služby o stave vozidla a spôsobe manipulácie pri prevoze.
Podrobnejšie informácie o požadovanej administratíve nájdete v článku zoznam dokladov k poistnej udalosti na aute, kde sú zhrnuté všetky náležitosti pre rôzne typy poistných udalostí.
Zmena poisťovne po povodňovej škode a vplyv na bonus a cenu
Po uzatvorení likvidácie poistnej udalosti sa mnohí motoristi pýtajú, čo bude nasledovať pri ďalšom výročí zmluvy. Každá poistná udalosť nahlásená z havarijného poistenia sa zapisuje do centrálneho registra škôd. Poisťovňa pri výpočte poistného na ďalšie obdobie uplatňuje systém bonus/malus.
Živelná udalosť síce nevznikla vaším aktívnym zavinením pri dopravnej nehode, no z pohľadu poistnej matematiky predstavuje vyplatené plnenie škodovú udalosť. Niektoré poisťovne sú k živelným udalostiam zhovievavé a malus neuplatňujú, no iné vám pri výročí zmluvy poistné citeľne zvýšia.
Kedy a ako podať výpoveď poistnej zmluvy
Ak vám súčasná poisťovňa po povodňovej škode výrazne zdvihne cenu poistného, zákon vám dáva možnosť zmluvu ukončiť. Podľa § 800 ods. 1 Občianskeho zákonníka môžete podať výpoveď ku koncu poistného obdobia, pričom výpoveď musí byť doručená najmenej 6 týždňov pred jeho uplynutím. Ďalšou zákonnou možnosťou je výpoveď poistnej zmluvy do jedného mesiaca odo dňa poskytnutia poistného plnenia alebo jeho zamietnutia, kedy výpovedná lehota trvá jeden mesiac.
Pred zmenou poistiteľa je však dôležité zistiť, či nová poisťovňa nezohľadní vašu škodovú históriu v kalkulácii. Záznam o škode zostáva v registri, preto je vhodné prejsť si viaceré ponuky na trhu. Podobné pravidlá o ukončení poistného vzťahu rozoberá aj článok venovaný postupu, ako riešiť čo robiť po dopravnej nehode a aké práva má klient voči poistiteľovi.
Prehľad dôležitých lehôt a termínov
Aby ste nezmeškali žiadny kľúčový termín pri uplatňovaní nárokov alebo správe svojej poistnej zmluvy, zhrnuli sme ich do prehľadnej tabuľky.
| Úkon / Udalosť | Zákonná alebo zmluvná lehota | Právny základ / Poznámka |
|---|---|---|
| Ohlásenie povodne alebo nebezpečenstva | Ihneď po zistení | Zákon č. 7/2010 Z. z., volanie na tiesňovú linku 112 |
| Nahlásenie škodovej udalosti poisťovni | Bez zbytočného odkladu (v zmluvách zvyčajne do 15 dní doma, do 30 dní v zahraničí) | § 799 ods. 2 Občianskeho zákonníka; zmluvné lehoty určujú poistné podmienky |
| Zánik poistenia pre nezaplatenie prvého poistného | Do 3 mesiacov odo dňa splatnosti | § 801 ods. 1 Občianskeho zákonníka |
| Výpoveď zmluvy do dvoch mesiacov od uzavretia | Do 2 mesiacov od uzavretia (výpovedná lehota 8 dní) | § 800 ods. 2 Občianskeho zákonníka |
| Výpoveď ku koncu poistného obdobia | Najmenej 6 týždňov pred uplynutím poistného obdobia | § 800 ods. 1 Občianskeho zákonníka |
| Výpoveď po poistnej udalosti | Do 1 mesiaca od oznámenia plnenia (výpovedná lehota 1 mesiac) | Všeobecné poistné podmienky a Občiansky zákonník |
Dodržanie týchto lehôt chráni vaše finančné záujmy. Neskoré nahlásenie poškodenia môže viesť ku kráteniu plnenia, najmä ak oneskorenie znemožnilo likvidátorovi presne určiť rozsah následkov živlu. Podobné lehoty a úskalia platia aj pri iných nepredvídaných udalostiach, ako je napríklad kolízia s divou zverou na cestách.
Zhrnutie hlavných zásad pri zaplavení auta
Ak vaše auto zasiahla voda, zapamätajte si tieto kľúčové pravidlá: nikdy neštartujte motor a neodkladajte odpojenie akumulátora. Všetko detailne zdokumentujte fotografiami ešte pred zásahom odťahovej služby. Škodovú udalosť nahláste svojej poisťovni bez zbytočného odkladu a počkajte na inštrukcie likvidátora. Pamätajte, že škodu na vlastnom aute vám preplatí výhradne komplexné poistenie kryjúce živelné riziká, pričom pri vysokej hladine kalnej vody likvidácia spravidla skončí vyplatením všeobecnej hodnoty formou ekonomickej totálnej škody.
Často kladené otázky o zaplavených autách a poistení
Preplatí mi škodu po povodni povinné zmluvné poistenie?
Nie, základné povinné zmluvné poistenie (PZP) podľa zákona č. 381/2001 Z. z. kryje výhradne škody, ktoré prevádzkou svojho motorového vozidla spôsobíte iným osobám na zdraví či majetku. Škodu na vašom vlastnom aute spôsobenú povodňou alebo záplavou preplatí iba dobrovoľné havarijné poistenie, prípadne osobitné živelné pripoistenie dojednané k PZP.
Môžem po opadnutí vody skúsiť naštartovať auto, aby som zistil, či funguje?
V žiadnom prípade nie. Pokus o naštartovanie motora po zaplavení vedie takmer s istotou k nasatiu vody do valcov a k okamžitej deštrukcii motora (hydrolock). Poisťovne takýto krok vyhodnocujú ako hrubé porušenie povinnosti predchádzať škodám a poistné plnenie za poškodený motor vám úplne zamietnu. Auto prepravte do servisu výhradne na odťahovom vozidle.
Čo ak som sám vošiel do zatopeného podjazdu a motor nasosal vodu?
Ak vodič vedome vojde na zaplavenú cestu alebo do zatopeného podjazdu, likvidátor to posúdi ako konanie s vysokou mierou vlastného zavinenia a hrubej nedbanlivosti. Poistné plnenie bude v takom prípade výrazne krátené alebo úplne odmietnuté, pretože poistený vystavil vozidlo nebezpečenstvu napriek zjavnému riziku.
Voda siahala len po úroveň sedadiel, je to automaticky totálna škoda?
Vo väčšine prípadov áno. Ak kalná voda zaplaví podlahu a dostane sa do výšky sedadiel, zničí riadiace jednotky umiestnené pod kobercami, bezpečnostné pyropatróny pásov, káblové zväzky a kompletnú akustickú izoláciu. Náklady na výmenu celej elektroinštalácie a interiéru v autorizovanom servise takmer vždy prevýšia ekonomickú hranicu opravy, čo vedie k vyhláseniu ekonomickej totálnej škody.
Musím platiť spoluúčasť, aj keď za povodeň vôbec nemôžem?
Áno, spoluúčasť dohodnutá v poistnej zmluve (najčastejšie 5 % s minimálnou sumou 165 EUR) sa odpočítava z každého poistného plnenia bez ohľadu na to, či išlo o nehodu, krádež alebo prírodný živel. Spoluúčasť je forma vašej zmluvnej finančnej spoluúčasti na likvidácii poistnej udalosti.
Stačí mi na ochranu pred záplavou lacné pripoistenie živlu k PZP s limitom 2 000 eur?
Závisí to od hodnoty vášho auta a rozsahu škody. Pri menších škodách (napríklad krupobitie) môže limit 2 000 EUR postačovať. Ak však dôjde k rozsiahlemu zaplaveniu a zničeniu motora či elektroniky, celková škoda na modernom aute dosahuje mnoho tisíc eur a pripoistenie s takýmto nízkym limitom pokryje iba zlomok vašej skutočnej finančnej straty.