Ako nahlásiť vytopenie zo spotrebiča a získať poistné plnenie
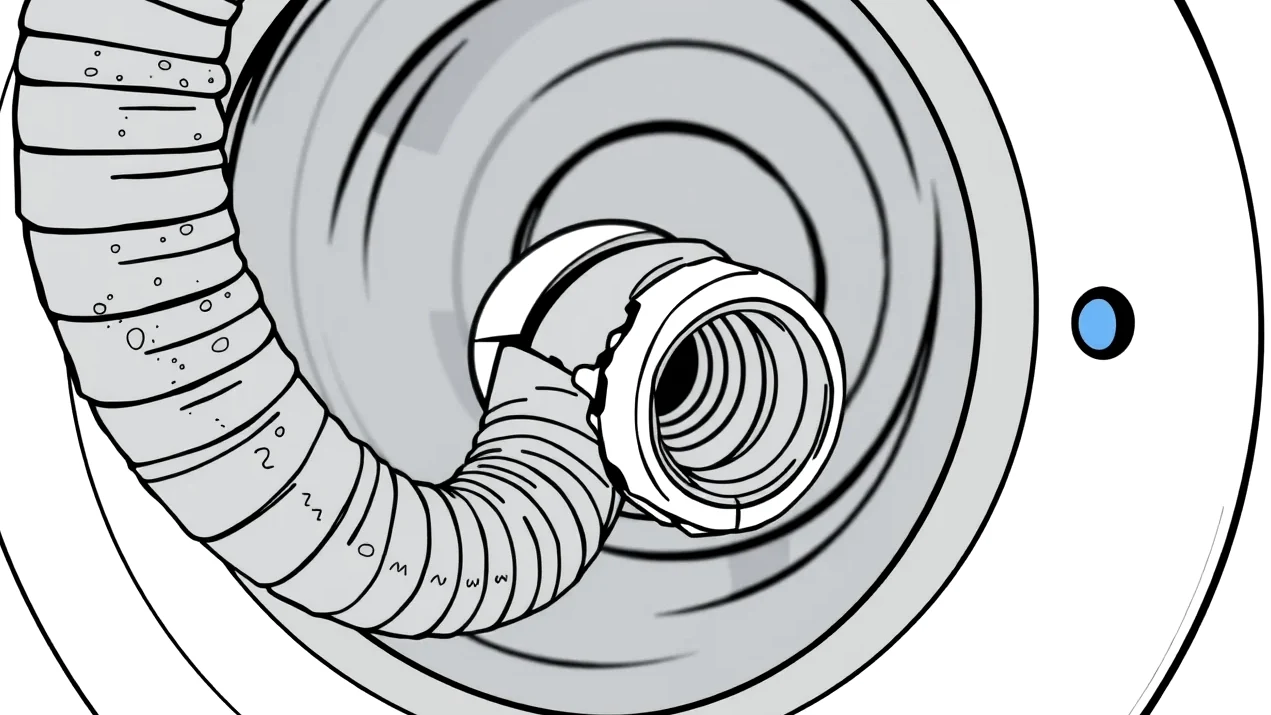
Náhly únik vody zo spotrebiča patrí medzi najničivejšie nehody, aké vás môžu v byte stretnúť. Stačí desať minút bez dozoru a prasknutá prívodná hadica práčky vychrlí do kúpeľne desiatky litrov vody pod plným tlakom. Ak situáciu podceníte, nezaistíte rozvádzač a začnete bezhlavo brodiť vodu handrou, riskujete zásah elektrickým prúdom. Ak navyše predčasne zlikvidujete poškodené časti a vyhodíte prasknuté tesnenie do kontajnera skôr, než príde likvidátor, poisťovňa vám môže zamietnuť preplatenie nákladov na novú podlahu aj vysušenie muriva. Vytopenie pritom zďaleka nekončí prahom vašich dverí a škody na spodných bytoch sa rýchlo vyšplhajú do tisícov eur.
Predstavte si modelovú situáciu: Martin odišiel na nákup, zatiaľ čo umývačka riadu dokončovala umývací cyklus. Po návrate ho privítala centimeter hlboká vrstva vody v celej kuchyni, ktorá medzitým presiakla popri stupačkách k susedom o poschodie nižšie. Zmätený majiteľ bytu často netuší, či má najprv volať havarijnú službu, ratovať koberec alebo naháňať suseda. Tento sprievodca vás krok za krokom prevedie technickými rizikami, legislatívnymi lehotami aj správnym rozdelením nárokov medzi jednotlivé poistné zmluvy.
Riziko úrazu prúdom: Prečo sa pri stojacej vode nesmiete dotýkať vypínačov ani spotrebičov
Voda a elektrina predstavujú smrteľnú kombináciu, ktorú si mnohí ľudia v panike neuvedomia. Keď voda pokryje podlahu kuchyne či kúpeľne, vytvorí vodivú vrstvu spájajúcu všetky spotrebiče, predlžovacie káble a podlahové zásuvky v dosahu. Bežná pitná voda z vodovodu obsahuje rozpustené minerály a soli, vďaka čomu vedie elektrický prúd mimoriadne spoľahlivo.
Prvý krok: Vypnutie hlavného ističa a odstavenie prívodu vody
Ak vojdete do miestnosti, kde stojí voda, nikdy sa nedotýkajte samotnej práčky, umývačky ani nástenných vypínačov. Mokré ruky alebo ponorené chodidlá znižujú elektrický odpor ľudského tela na zlomok bežnej hodnoty. Akonáhle by ste siahli na spotrebič, ktorého vnútorné obvody zaliala voda, hrozí vám masívny zásah elektrickým prúdom.
Správny postup vyžaduje okamžité vypnutie hlavného elektrického ističa v bytovom rozvádzači. Pokiaľ je rozvádzač na chodbe alebo na suchom mieste, zhoďte hlavný vypínač celej domácnosti. Až potom, keď je elektroinštalácia bez napätia, vstúpte do zaplavenej miestnosti a uzavrite prívodný ventil za spotrebičom, prípadne hlavný uzáver vody pre celý byt. Správne fungujúca kompletná ochrana bývania zahŕňa aj to, že každý člen rodiny vie, kde sa hlavný ventil a ističe nachádzajú. V starších nehnuteľnostiach predstavuje zvýšené riziko aj poistenie nehnuteľnosti a stará elektroinštalácia, kde nemusia správne zareagovať moderné prúdové chrániče.
Lehoty a povinnosti: Čo musíte stihnúť bez zbytočného odkladu
Akonáhle pominie bezprostredné riziko a voda prestane pritekať, začínajú plynúť zákonné a zmluvné lehoty. Občiansky zákonník v § 797 odsek 2 ukladá poistenému povinnosť oznámiť poistnú udalosť poisťovni bez zbytočného odkladu. V praxi to znamená kontaktovať asistenčnú službu alebo nahlásiť škodu online ideálne do 24 až 48 hodín od jej zistenia. Ak nastane náhly únik vody zo spotrebiča, prvoradá je osobná bezpečnosť, no hneď po nej nasleduje dôkladná obrazová dokumentácia majetkovej škody. Nič nevyhadzujte ani neopravujte natrvalo, kým poisťovňa nerozhodne o obhliadke.
| Úkon po poistnej udalosti | Zákonná alebo zmluvná lehota | Dôsledok nedodržania |
|---|---|---|
| Písomné oznámenie poistnej udalosti | Bez zbytočného odkladu (§ 797 ods. 2 OZ) | Riziko krátenia poistného plnenia |
| Zásah proti šíreniu plesní | Do 24 hodín od zaplavenia | Poškodenie muriva, zápach, výluka zanedbania údržby |
| Uplatnenie nároku na poistné plnenie | Premlčacia doba 3 roky (začína plynúť 1 rok po škode) | Zánik vymáhateľnosti nároku po 4 rokoch od udalosti |
| Uplatnenie škody voči výrobcovi spotrebiča | Do 10 rokov od uvedenia výrobku na trh | Zánik práva na náhradu škody podľa zákona č. 294/1999 Z. z. |
| Výpoveď poistnej zmluvy ku koncu obdobia | Najmenej 6 týždňov pred výročím (§ 800 ods. 1 OZ) | Automatické predĺženie zmluvy o ďalší rok |
Únik vody a poistné krytie: Rozdiel medzi škodou na majetku a zodpovednosťou voči susedom
Mnoho majiteľov bytov sa mylne domnieva, že jedna poistka automaticky zaplatí všetko. Pri vodovodných haváriách sa však nároky striktne delia do troch odlišných kategórií: škody na samotnej stavbe, škody na vnútornom zariadení a škody spôsobené tretím stranám. Aby ste nezostali prekvapení, správne nastavené poistenie majetku a zodpovednosti za škodu musí tieto zložky vhodne kombinovať.
Poistenie nehnuteľnosti a domácnosti: Kto zaplatí podlahy a nábytok
Poistenie nehnuteľnosti kryje pevné stavebné súčasti bytu. Patrí sem samotné murivo, omietky, maľovky, elektroinštalácia, vstavané skrine vyrobené na mieru a pevne pripevnené podlahové krytiny, ako je lepená dlažba či prilepené parkety. Ak únik vody zo spotrebiča poškodí plávajúcu podlahu, spôsob likvidácie závisí od poistných podmienok: plávajúca podlaha položená bez lepenia býva v niektorých poisťovniach vedená ako súčasť nehnuteľnosti, inde spadá pod domácnosť.
Poistenie domácnosti naopak chráni hnuteľné veci – všetko, čo by vypadlo z bytu, ak by ste ho obrazne otočili hore nohami. Ide o voľne stojaci nábytok, koberce, oblečenie, potraviny a elektroniku. V prípade, že voda prenikne cez strop do suterénu, krytie môže zahŕňať aj pivnica ako príslušenstvo bytu. Dôležité je pamätať na to, že poisťovňa z tohto krytia uhradí následky vytopenia, no nepreplatí kúpu novej práčky ani novú hadicu, pokiaľ nemáte špeciálne pripoistenie technickej poruchy spotrebiča.
Poistenie zodpovednosti za škodu: Vytopenie susedov pod vami
Ak unikajúca voda pretečie cez medzistropné priestory, stúpačkové šachty alebo dilatácie panelov k susedom, nastupuje všeobecná zodpovednosť za škodu. Podľa § 420 odsek 1 Občianskeho zákonníka každý zodpovedá za škodu, ktorú spôsobil porušením právnej povinnosti. Navyše zákon č. 182/1993 Z. z. o vlastníctve bytov v § 11 odsek 1 výslovne ukladá vlastníkovi povinnosť udržiavať byt a jeho zariadenia tak, aby neohrozoval a nepoškodzoval ostatných. Ak nemáte uzavreté krytie škôd tretím osobám z nehnuteľnosti, všetky opravy susedovej maľovky, zničeného sadrokartónového podhľadu a poškodeného nábytku budete musieť uhradiť z vlastného vrecka.
V bytových domoch sa často stáva, že voda zatečie aj do výťahových šácht alebo spoločných chodieb. V takýchto situáciách škodu čiastočne rieši poistenie bytového domu ako celku, avšak správca domu alebo spoločenstvo vlastníkov si následne uplatní regresný nárok voči vám ako pôvodcovi škody. Preto je nevyhnutné, aby únik vody zo spotrebiča krylo poistenie občianskej zodpovednosti s dostatočným limitom.
Orientačné limity, sublimity a spoluúčasť
Pri dojednávaní zmluvy rozhodujú finančné stropy. Slovenská legislatíva nestanovuje minimálne ani maximálne limity pre vodovodné škody, preto závisia výlučne od zmluvného dojednania. Správny výpočet poistnej sumy majetku zabráni podpoisteniu, pri ktorom by poisťovňa krátila každé poistné plnenie rovnakým pomerom, akým je nehnuteľnosť podhodnotená.
| Poistná položka a náklad | Bežný limit alebo finančný rozsah | Charakteristika krytia |
|---|---|---|
| Poistenie zodpovednosti za škodu | Minimálne 50 000 EUR a viac | Odporúčaný limit pre vytopenie viacerých bytov pod sebou |
| Asistenčné služby (havarijný inštalatér) | 200 EUR až 400 EUR na zásah | Núdzové otvorenie bytu, zastavenie vody, provizórna oprava |
| Sublimit na uniknutú vodu (vodné a stočné) | 300 EUR až 1 500 EUR | Preplatenie faktúry vodárňam za nameraný únik vody |
| Náhradné ubytovanie po zaplavení | 2 000 EUR až 4 000 EUR (max. 6 mesiacov) | Ubytovanie v hoteli alebo podnájme počas vysúšania bytu |
| Zmluvná spoluúčasť | 0 EUR, 50 EUR alebo 100 EUR | Suma, ktorú poistený dopláca pri každej škodovej udalosti |
| Škoda spôsobená vadným výrobkom | Nad 500 EUR | Zákonná hranica pre uplatnenie nároku voči výrobcovi |
Chladnička s výrobníkom ľadu a prívodné hadice: Skryté vytopenie bytu a jeho následky
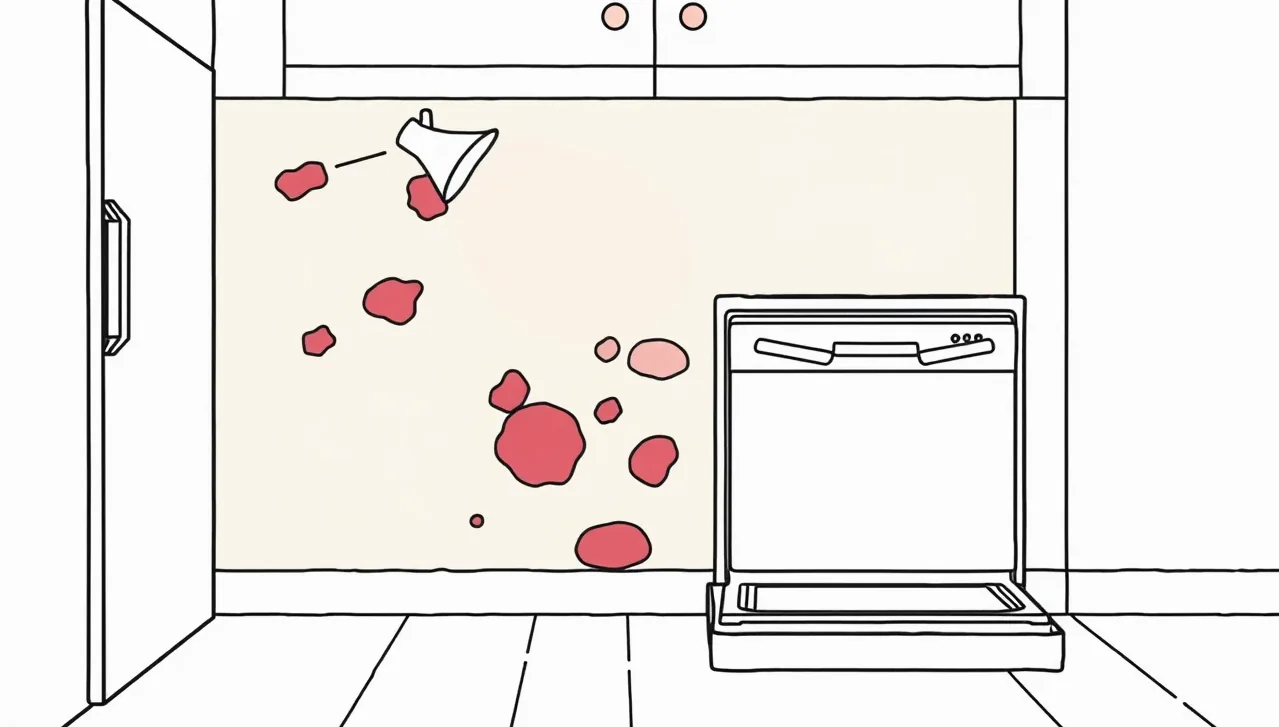
Zatiaľ čo prasknutá hadica na práčke spôsobí okamžitú potopu, moderné americké chladničky s pripojením na vodu predstavujú zákernú hrozbu iného typu. Tieto spotrebiče bývajú pripojené na vodovod pomocou tenkých plastových hadičiek s priemerom len niekoľko milimetrov, ktoré vedú poza kuchynskú linku a soklové lišty.
Tenké prívodné hadičky a tlak vody: Kde vznikajú neviditeľné škody
Tieto spoje a plastové rýchlospojky trpia vibráciami kompresora, zmenami tlaku vo vodovodnej sieti a starnutím materiálu. Ak spoj povolí len nepatrne, dochádza ku kvapkaniu. Pomalé kvapkanie predstavuje únik približne 4 litre vody za hodinu. Za jediný deň tak za kuchynskou linkou vytečie takmer 100 litrov vody, ktoré nepozorovane vsakujú do podlahy, zadných stien skriniek a muriva. Na porovnanie, neriešená pretekajúca toaleta minie približne 25 litrov za hodinu, čo predstavuje až 600 litrov za deň a ročnú finančnú stratu okolo 220 m³ vody v hodnote približne 500 EUR.
Poisťovne však pri likvidácii škôd striktne rozlišujú medzi náhlou haváriou a postupným presakovaním. Ak pomalý a nepozorovaný únik vody zo spotrebiča trvá týždne či mesiace, likvidátor môže plnenie krátiť alebo úplne zamietnuť s odvolaním sa na porušenie všeobecnej prevenčnej povinnosti podľa § 415 Občianskeho zákonníka. V zmysle tohto paragrafu je každý povinný počínať si tak, aby nedochádzalo ku škodám na majetku, čo zahŕňa aj pravidelnú vizuálnu kontrolu spojov za spotrebičmi.
Riziko vzniku plesní a preplatenie nákladov na vysúšanie
Vlhké prostredie pod kuchynskou linkou a v podlahových vrstvách vytvára ideálne podmienky pre mikroorganizmy. Nástup rizika plesní a nekontrolovaného množenia baktérií nastáva už po 24 hodinách od prieniku vlhkosti do stavebných konštrukcií. Obyčajné vetranie oknami v takejto situácii nestačí, pretože voda zatečie pod poter do tepelnej a zvukovej izolácie podlahy.
Nevyhnutnosťou sa stáva nasadenie profesionálnych kondenzačných alebo adsorpčných odvlhčovačov a turbín na tlakové vysúšanie podláh. Tieto zariadenia bežia nepretržite niekoľko týždňov. Záchranné náklady na vysúšanie poisťovne spravidla preplácajú, no overte si, či vaša zmluva kryje aj zvýšenú spotrebu elektrickej energie, ktorú priemyselné stroje spotrebujú. Poškodené potraviny v chladničke pri havárii zvyčajne nerieši základný balík, no situáciu pomáha vyriešiť špecifické poistenie skazených potravín, ak došlo k prerušeniu napájania prístroja.
Poškodenie elektroniky a spotrebičov stojacich na zaplavenej podlahe
Voda sa pri masívnom úniku neudrží len v kuchyni či kúpeľni. Rýchlo si nájde cestu do obývačky, spálne alebo pracovne, kde ohrozuje drahé vybavenie. Na zemi často stoja počítačové skrinky, audio zosilňovače, subwoofery domáceho kina, robotické vysávače v dokovacích staniciach či záložné zdroje napájania.
Časová verzus nová cena zaplavenej techniky
Akonáhle únik vody zo spotrebiča zasiahne obývaciu izbu či pracovňu, vzniká problém s ocenením poškodenej elektroniky. Pre likvidáciu škody je zásadné, či máte v poistnej zmluve dojednané plnenie v novej cene alebo v časovej cene.
Nová cena predstavuje sumu, za ktorú si môžete v čase poistnej udalosti kúpiť nový prístroj rovnakých alebo porovnateľných technických parametrov. Časová cena zohľadňuje vek, mieru opotrebenia a morálne zastaranie výrobku. Ak vám voda zničila päťročný počítač, pri časovej cene dostanete len zlomok pôvodnej nákupnej hodnoty, pretože elektronika stráca hodnotu najrýchlejšie zo všetkých zložiek domácnosti. Ak spotrebič po vysušení javí známky funkčnosti, poisťovňa môže namiesto kúpy nového kusu nariadiť odbornú diagnostiku v autorizovanom servise. Podobne ako pri iných živloch, kde sa riešia výluky pri povodňových škodách, aj tu platí, že zariadenie zničené koróziou po zatopení musí posúdiť odborník.
Zoznam podkladov, ktoré si musíte pripraviť pre likvidátora
Pre hladký priebeh poistného konania nesmiete nechať nič na náhodu. Predtým, než začnete odstraňovať následky škody a vyhadzovať nepoužiteľné veci, pripravte si nasledujúci zoznam podkladov:
- Detailná fotodokumentácia a videozáznam zachytávajúci výšku hladiny vody, poškodené podlahy, sokle, nábytok a elektrospotrebiče ešte pred odčerpaním a upratovaním.
- Poškodená súčiastka (prasknutá prívodná hadica, chybné tesnenie, prasknutý plastový filter) – tento diel bezpodmienečne odložte pre obhliadku likvidátorom, slúži ako vecný dôkaz príčiny vzniku škody.
- Doklady o nadobudnutí poškodenej elektroniky a vybavenia (faktúry, pokladničné bloky, záručné listy, výpisy z bankového účtu pri platbe kartou).
- Servisná správa o neopraviteľnosti vystavená autorizovaným technikom, ak voda zasiahla drahú audio techniku alebo domáce spotrebiče.
- Záznam o škode spísaný so susedom, v ktorom poškodený sused presne popíše rozsah zatečenia na svojom strope, stenách a majetku vrátane podpisov oboch strán.
- Faktúry za prvotné záchranné práce, ako je núdzový zásah inštalatéra, odčerpanie vody či prenájom a prevádzka priemyselných odvlhčovačov.
Nesúhlas s poistným plnením za vytopenie: Odvolanie, nová obhliadka a ombudsman
Po nahlásení udalosti a vykonaní obhliadky zašle poisťovňa poškodenému poistné plnenie spolu so správou o likvidácii. V praxi sa však stáva, že vyčíslená škoda za únik vody zo spotrebiča nemusí zodpovedať reálnym nákladom na opravu. Poisťovňa môže uplatniť sporné krátenie z dôvodu amortizácie podlahy, zamietnuť výmenu celej plochy parkiet alebo odmietnuť zaplatiť vysúšacie práce.
Postup pri odvolaní a žiadosť o doobhliadku škody
Prvým krokom pri nízkom plnení je podanie písomného nesúhlasu s výsledkom likvidácie, takzvaného odvolania alebo reklamácie. V odvolaní presne špecifikujte číslo poistnej udalosti a argumentujte položku po položke. Častým sporom býva takzvané estetické zjednotenie. Ak voda zničí tretinu plávajúcej podlahy v prepojenej obývačke s kuchyňou a identický dekor sa už nevyrába, poisťovne často odmietajú uhradiť výmenu celej miestnosti a ponúkajú preplatenie iba poškodenej časti. V takom prípade argumentujte technickou nemožnosťou napojenia nového zámkového systému lamiel bez narušenia celistvosti podlahy.
Ak sa po odtiahnutí nábytku alebo demontáži kuchynskej linky objavia ďalšie skryté škody, ihneď žiadajte o doobhliadku poistnej udalosti. Likvidátor musí prísť spísať dodatok k pôvodnému protokolu skôr, než remeselníci začnú klásť nové podlahy.
Riešenie sporu cez Finančného arbitra a ombudsmana
Ak poisťovňa vaše odvolanie zamietne a trvá na pôvodnom krátení, nemusíte okamžite podávať žalobu na súd. Na Slovensku pôsobí Finančný ombudsman, ktorý funguje ako nezávislý orgán pre mimosúdne riešenie sporov medzi spotrebiteľmi a finančnými inštitúciami. Konanie pred ombudsmanom je bezplatné a poisťovne na jeho výzvy reagujú omnoho ústretovejšie, než pri bežnej korešpondencii s klientom.
Pokiaľ zlyhajú aj tieto možnosti a ide o rozsiahlu škodu, oplatí sa osloviť nezávislého súdneho znalca z odboru stavebníctva alebo elektrotechniky. Znalecký posudok predstavuje silný právny dôkaz, ktorý poisťovňa nemôže ignorovať. Nezabúdajte na premlčaciu dobu: podľa Občianskeho zákonníka (§ 101 a § 104) je premlčacia doba nároku na poistné plnenie 3 roky a začína plynúť 1 rok po vzniku poistnej udalosti. Právo na plnenie tak definitívne zaniká najneskôr po 4 rokoch od havárie. Ak ste s prístupom svojej poisťovne dlhodobo nespokojní, riešením je ukončenie poistnej zmluvy na dom ku koncu poistného obdobia a následný prechod s poistkou domu do inej poisťovne.
Často kladené otázky o škodách spôsobených vodou
Preplatí poisťovňa škodu, ak praskla hadica, kým som bol v práci?
Áno, bežný odchod do práce alebo na nákup počas chodu práčky či umývačky sa vo väčšine poisťovní nepovažuje za hrubú nedbanlivosť. Pokiaľ však odcestujete na dvojtýždňovú dovolenku a necháte zapnutý spotrebič alebo neuzavriete hlavný prívod vody, poisťovňa môže plnenie krátiť z dôvodu porušenia prevenčnej povinnosti.
Musím mať na spotrebiči namontovanú bezpečnostnú hadicu Aquastop?
Zákon ani štandardné poistné podmienky montáž hadice so systémom Aquastop striktne neprikazujú ako podmienku platnosti poistenia. Jej existencia je však výrazným technickým plusom, ktorý dokáže automaticky zastaviť prívod vody priamo pri ventile v prípade poklesu tlaku alebo prasknutia vnútorného plášťa.
Kto uhradí škodu, ak k úniku došlo v podnájme?
Záleží na pôvode spotrebiča a príčine škody. Ak praskla hadica na práčke, ktorá patrí prenajímateľovi a je súčasťou vybavenia bytu, škoda sa uplatňuje z poistenia majiteľa. Pokiaľ si však nájomca priniesol vlastnú práčku a neodborne ju zapojil, zodpovednosť za škodu voči majiteľovi bytu aj susedom nesie priamo nájomca zo svojej vlastnej poistky zodpovednosti.
Čo robiť, ak vytopený sused žiada peniaze v hotovosti na ruku?
Nikdy nevyplácajte peniaze v hotovosti bez vedomia poisťovne a bez spísania oficiálneho protokolu. Trvajte na nahlásení poistnej udalosti z vášho poistenia zodpovednosti za škodu. Poisťovňa pošle likvidátora aj do susedovho bytu, škodu odborne vyčísli a poistné plnenie zašle priamo na susedov bankový účet. Predídete tak dodatočným neoprávneným finančným nárokom.