Poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti v praxi
Medzi majiteľmi nehnuteľností aj konateľmi firiem pretrváva predstava, že ak majú nehnuteľnosť poistenú v rámci hypotekárneho úveru, automaticky tým vyriešili všetky riziká voči tretím osobám. V praxi však poistenie samotnej stavby chráni iba hodnotu muriva a konštrukcií v prospech financujúcej banky. Samostatné poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti kryje úplne odlišný okruh rizík: finančné nároky susedov, chodcov či obchodných partnerov, ktorým vaša budova, pozemok alebo technická inštalácia spôsobí škodu na majetku či zdraví.
Právny rámec tejto zodpovednosti je neúprosný. Podľa § 420 Občianskeho zákonníka každý zodpovedá za škodu, ktorú spôsobil porušením právnej povinnosti. Navyše § 415 Občianskeho zákonníka ukladá generálnu prevenčnú povinnosť počínať si tak, aby nedochádzalo ku škodám na zdraví a majetku. Zatiaľ čo majetkové poistenie stavby kompenzuje škody vzniknuté vám, z poistenia zodpovednosti poisťovateľ podľa § 822 Občianskeho zákonníka uhrádza preukázané nároky poškodených tretích strán.
Vinkulácia poistenia pri hypotéke a zodpovednosť z vlastníctva nehnuteľnosti
Pri financovaní kúpy administratívnej budovy, skladu či firemného bytu prostredníctvom bankového úveru vyžaduje financujúca banka zriadenie záložného práva a vinkuláciu poistného plnenia. Mnohí podnikatelia sa mylne domnievajú, že bankou vyžadovaná zmluva rieši všetky právne riziká prevádzky nehnuteľnosti. Banka však trvá výhradne na poistení nehnuteľnosti ako hmotného majetku. Vinkulácia znamená, že ak budova vyhorí, poistné plnenie sa vyplatí prednostne peňažnému ústavu na zníženie zostatku úveru.
Ak však z tejto zloženej nehnuteľnosti unikne voda a zničí susednú serverovňu, poistka kryjúca iba nehnuteľnosť susedovi nezaplatí ani cent. Práve preto je nevyhnutné, aby poistenie majetku a zodpovednosti za škodu tvorilo previazaný celok, alebo aby bolo poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti dojednané ako samostatná zmluva s vlastným poistným limitom.
Prečo vinkulácia chráni banku a nie poškodených susedov
Vinkulačné tlačivo banky sa vzťahuje len na plnenia zo živelných udalostí poškodzujúcich samotný záloh. Tretia strana, ktorej vznikne škoda pádom omietky či vytopením, nemá k vinkulovanej poistke žiadny právny nárok. Ak zodpovednostná zložka v zmluve chýba, vlastník budovy hradí celé odškodnenie z vlastného prevádzkového kapitálu. Výška záväzkov pri rozsiahlych haváriách pritom často prevyšuje likvidnú rezervu menšej firmy.
Pri nastavovaní poistných zmlúv je nutné správne rozlíšiť parametre poistného krytia. Slovenský zákon nestanovuje žiadny minimálny limit pre zodpovednosť z nehnuteľnosti. Výsledné krytie závisí čisto od zmluvného dojednania.
| Parameter poistenia | Základný rozsah na trhu | Odporúčaný štandard pre firmy |
|---|---|---|
| Limit krytia zodpovednosti | od 16 600 € | 150 000 € a viac |
| Voliteľná spoluúčasť | 0 až 100 € | 0 € pri škodách na zdraví |
| Sadzba dane z poistenia | 8 % podľa zákona č. 213/2018 Z. z. | 8 % (zahrnutá v cene) |
| Orientačné ročné poistné (byt 60 m²) | približne 40 € ročne | komplexný balík vrátane zodpovednosti |
| Orientačné ročné poistné (dom 100 m²) | približne 94 € ročne | rozšírené krytie stavby a pozemku |
Nekolaudovaná nehnuteľnosť a rozsah poistného krytia
Rozšíreným presvedčením v developerskej a stavebnej praxi je téza, že pred vydaním právoplatného kolaudačného rozhodnutia nie je možné zodpovednosť z vlastníctva stavby poistiť, prípadne že poistka začína platiť až dňom kolaudácie. Pravdou je, že stavbu vo výstavbe možno poistiť už od vydania stavebného povolenia a začatia výkopových prác. Nebezpečenstvo však vzniká v medziobdobí, kedy je stavba stavebne dokončená, začne sa fakticky užívať napríklad ako sklad či kancelária, no kolaudačný proces ešte neprebehol.
V takýchto prípadoch poisťovne starostlivo skúmajú príčinnú súvislosť medzi neukončeným schvaľovacím procesom a vznikom škody. Ak stavba nemala povolenie na predčasné užívanie a došlo k poškodeniu cudzieho majetku, likvidátor môže siahnuť ku kráteniu alebo úplnému odmietnutiu plnenia. Pre riadne fungovanie poistenia zodpovednosti za škodu z vlastníctva nehnuteľnosti je kľúčové dodržať všetky stavebnoprávne predpisy.
Podmienky platnosti zmluvy pri predčasnom užívaní stavby
Pokiaľ podnikateľ potrebuje začať naskladňovať tovar alebo inštalovať technológie pred finálnou kolaudáciou, musí požiadať stavebný úrad o časovo obmedzené povolenie na predčasné užívanie stavby. Poisťovňa tento doklad akceptuje ako potvrdenie, že objekt spĺňa základné bezpečnostné parametre. Ak by na nekolaudovanom objekte došlo napríklad k poškodeniu vedľajšieho pozemku zosuvom pôdy, pričom neboli dodržané technologické postupy, škoda padá na plecia stavebníka.
Vhodné je poznať aj to, ako sa rieši poistenie vedľajších stavieb a oplotenia, pretože pri rozostavaných areáloch bývajú najčastejším zdrojom škôd práve provizórne oplotenia a nestabilné dočasné prístrešky. Zároveň sa odporúča skontrolovať, či má hlavný dodávateľ dojednaný rozdiel medzi zamestnaneckou a profesijnou zodpovednosťou, aby sa predišlo sporom medzi investorom a zhotoviteľom.
Pád snehu, ľadu a strešnej krytiny na verejné priestranstvo
Zimné mesiace prinášajú jedno z najrizikovejších období pre majiteľov budov susediacich s verejnými komunikáciami. Medzi vlastníkmi nehnuteľností po roku 2018 vznikol nebezpečný mýtus: po takzvanej chodníkovej novele sa mnohí domnievajú, že za akýkoľvek úraz pred budovou nesie zodpovednosť výhradne mesto či obec. Zákon č. 135/1961 Zb. o pozemných komunikáciách síce novelou č. 106/2018 Z. z. preniesol povinnosť odpratávať sneh a námrazu z obecných chodníkov na samosprávy, to sa však týka výlučne schodnosti povrchu chodníka.
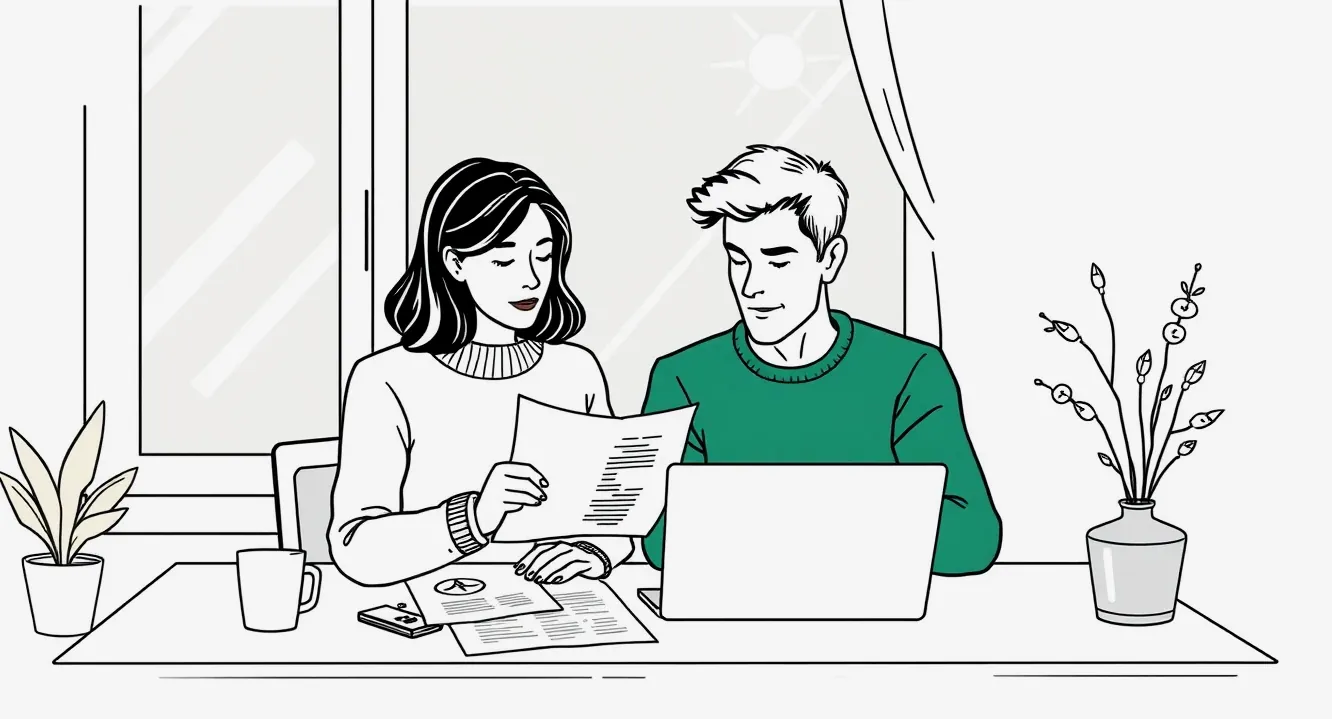
Ak sa zo strechy uvoľní snehová lavína, cencúľ alebo uvoľnená strešná krytina a zraní chodca či poškodí vozidlo, ide o škodu spôsobenú technickým stavom a prevádzkou budovy. Za tento incident zodpovedá bez výnimky vlastník stavby podľa § 420 Občianskeho zákonníka. V poistení zodpovednosti za škodu z vlastníctva nehnuteľnosti tvorí toto riziko významnú časť poistných plnení.
Vplyv chodníkovej novely na povinnosti vlastníka objektu
Vlastník objektu má naďalej plnú zodpovednosť za bezpečný stav prístupových ciest, vonkajších schodísk a rámp, ktoré ležia priamo na jeho súkromnom pozemku. Zodpovednosť za priestor nad verejným chodníkom navyše nikdy na obec neprešla. Ak na budove chýbajú certifikované snehové zábrany alebo vlastník ignoruje tvorbu masívnych ľadových previsov, porušuje prevenčnú povinnosť podľa § 415 Občianskeho zákonníka.
Ak sneh poškodí motorové vozidlo zaparkované pri budove, vzniknutá zodpovednosť vlastníka budovy za pád snehu sa likviduje práve zo zodpovednostnej poistky stavby. Poškodený motorista alebo jeho havarijná poisťovňa si budú škodu uplatňovať priamo u správcu či majiteľa nehnuteľnosti.
| Vzniknutá škodová situácia | Kto nesie právnu zodpovednosť | Postup riešenia a poistné krytie |
|---|---|---|
| Pád snehu zo strechy na stojace auto | Vlastník budovy | Uplatnenie z poistenia zodpovednosti z nehnuteľnosti; nutné doložiť fotodokumentáciu stavu strechy. |
| Pošmyknutie na obecnom chodníku pred plotom | Obec alebo mesto | Škodu hradí samospráva podľa novely č. 106/2018 Z. z., vlastník priľahlého domu nezodpovedá. |
| Úraz na zľadovatenom schodisku pri vchode do prevádzky | Vlastník alebo nájomca objektu | Zodpovednosť za vlastný pozemok a prístup; plnenie zo zodpovednosti prevádzkovateľa či vlastníka. |
| Odletená strešná krytina pri silnej víchrici | Skúma sa vyššia moc vs. údržba | Ak bol vietor extrémny a strecha udržiavaná, ide o vyššiu moc; inak škodu hradí poistka zodpovednosti. |
Havária technických rozvodov a poistenie zodpovednosti vlastníka stavby
Najčastejšou príčinou hlásených škôd v bytových domoch a administratívnych centrách sú poruchy na vodovodných, kanalizačných a plynových rozvodoch. Častým omylom je domnienka, že každé vytopenie spodného podlažia automaticky hradí správca z poistky bytového domu. Správca zodpovedá iba za spoločné časti a zariadenia domu, teda za zvislé stúpačky až po hlavný uzáver. Všetky vodorovné rozvody v priestoroch konkrétneho vlastníka spadajú pod jeho osobnú zodpovednosť.
Pre správnu likvidáciu je nutné presne určiť, kto zodpovedá za vytopenie suseda. Ak praskne prívodná hadička k toalete, umývadlu alebo ventilu chladenia v prenajatom kancelárskom priestore, škoda sa uplatňuje z poistky vlastníka priestoru, prípadne nájomcu, ak to určuje nájomná zmluva.
Zodpovednosť za škody pri výbuchu plynu a tlakových nádob
Oveľa závažnejšie následky majú havárie plynových kotolní, rozvodov plynu a tlakových nádob, ako sú expanzné nádrže či kompresory. Výbuch v kotolni môže poškodiť statiku susedných budov, rozbiť okná v celom okolí a zničiť zaparkované vozidlá. V takomto prípade škody rýchlo presahujú státisíce eur. Riadne poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti musí mať dostatočný limit, aby dokázalo uspokojiť nároky viacerých poškodených subjektov naraz.
Podmienkou poistného plnenia pri plynovej havárii je striktné dodržanie revíznych lehôt. Poisťovne pri likvidácii okamžite požadujú doklady o pravidelnom servise plynových spotrebičov, tlakových skúškach a revíziách dymovodov. Ak vlastník revízie zanedbal, vystavuje sa riziku, že poisťovňa uplatní voči nemu regresný nárok a celú sumu vyplatenú poškodeným bude vymáhať späť.
Upozornenie na časté riziko: Ak je v nehnuteľnosti nainštalovaný plynový kotol alebo tlaková nádoba, absencia platnej správy o odbornej prehliadke a skúške (revízii) je najčastejším dôvodom, prečo poisťovňa po výbuchu či požiari odmietne poistné plnenie alebo uplatní 100 % regres voči majiteľovi objektu.
V prípade vzniku poistnej udalosti si musí poistený vlastník pripraviť ucelený balík podkladov:
- Doklad o vlastníctve nehnuteľnosti (list vlastníctva alebo nájomná zmluva s vymedzením správy)
- Podrobná fotodokumentácia poškodenia pred začatím odstraňovania následkov
- Záznam o poistnej udalosti podpísaný poškodenou treťou stranou s popisom rozsahu škôd
- Platné revízne správy (plyn, elektrina, komíny, bleskozvody) vzťahujúce sa k poškodenému zariadeniu
- Odborné stanovisko servisného technika potvrdzujúce príčinu zlyhania technológie
- Faktúry a rozpočty na uvedenie poškodeného cudzieho majetku do pôvodného stavu
Náhrada škody na zdraví, bolestné a nároky na nemajetkovú ujmu
Zatiaľ čo pri škodách na veciach sa finančné vyčíslenie riadi cenou opravy či znovunadobudnutia, škody na zdraví predstavujú pre majiteľov budov najväčšie finančné riziko. Ak uvoľnený kus fasády, cencúľ alebo neudržiavaný strom v areáli firmy zraní človeka, poškodený má podľa platnej legislatívy nárok na bolestné a náhradu za sťaženie spoločenského uplatnenia. Tieto sumy pri vážnych úrazoch s trvalými následkami dosahujú desiatky až stovky tisíc eur.
V praxi sa často stáva, že základný limit krytia nastavený pri uzatváraní zmluvy na 16 600 eur nestačí ani na pokrytie nákladov liečby a straty na zárobku. V takom prípade musí rozdiel medzi poistným plnením a skutočnou výškou škody doplatiť vlastník nehnuteľnosti z vlastného vrecka.
Regresné nároky zdravotných poisťovní a Sociálnej poisťovne
Podnikatelia často zabúdajú, že poškodený chodec či návštevník nie je jediný, kto sa prihlási o peniaze. Štátna aj súkromná zdravotná poisťovňa po ukončení liečby zranenej osoby uplatní voči škodcovi regresný nárok na úhradu všetkých nákladov zdravotnej starostlivosti – operácií, hospitalizácie a liekov. Podobne Sociálna poisťovňa požaduje preplatenie vyplateného nemocenského a prípadného invalidného dôchodku.
Kvalitné poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti tieto zákonné regresy kryje, avšak len do výšky zjednaného limitu. Problémom však býva nemajetková ujma v peniazoch. Pozostalí po obetiach smrteľných nehôd alebo obete s ťažkou ujmou na zdraví často žalujú škodcu za zásah do osobnostných práv podľa Občianskeho zákonníka. Štandardné poistné zmluvy čistú nemajetkovú ujmu bez priameho vecného podkladu vylučujú, pokiaľ nebola výslovne pripoistená.
Pokiaľ podnikateľ prenajíma nehnuteľnosť na krátkodobé pobyty, mal by myslieť na to, že štandardná zmluva nemusí postačovať a vhodným doplnkom býva špecializovaná poistka pre prenajímateľov apartmánov, ktorá pokrýva špecifiká ubytovacej činnosti. Rovnako tak netreba podceňovať živelné riziká v poistení domu pri posudzovaní vplyvu vetra na stabilitu budovy.
Výluky z poistného plnenia pri ušlom zisku a zmluvných sankciách
Najčastejšie rozčarovanie pri likvidácii poistných udalostí prinášajú položky, ktoré poškodení nárokujú nad rámec skutočnej fyzickej škody. Ak z vašej administratívnej budovy zatečie do susednej predajne či reštaurácie, poškodený podnikateľ bude žiadať nielen opravu stropu a podláh, ale aj úhradu tržieb, o ktoré prišiel počas núteného zatvorenia prevádzky. V poistných podmienkach je preto kľúčové sledovať definíciu takzvaných čistých finančných škôd a ušlého zisku.
Poisťovne spravidla uhrádzajú ušlý zisk len vtedy, ak vznikol ako priamy následok vecnej škody krytej poistením (napríklad zatečenie do prevádzky). Ak by však susedná firma utrpela finančnú stratu bez priameho poškodenia jej hmotného majetku, ide o čistú finančnú škodu, ktorá patrí medzi štandardné výluky. Rovnako sú z poistného krytia striktne vylúčené akékoľvek zmluvné pokuty, úroky z omeškania, správne sankcie a pokuty udelené inšpektorátom práce či stavebným úradom.
Rozdiel medzi vecnou škodou a čistou finančnou ujmou
Vecná škoda predstavuje fyzické zničenie, poškodenie či stratu veci. Náklady na jej odstránenie sú kryté vždy. Ak však v dôsledku havárie klesne trhová hodnota susedného pozemku, poškodenému unikne obchodný kontrakt alebo musí zaplatiť penále svojmu odberateľovi za nedodržanie termínov, poistenie zodpovednosti tieto nároky nepreplatí. Vlastník nehnuteľnosti ich v prípade prehry na súde musí sanovať z vlastného rozpočtu.
Pri správe firemného majetku je nutné dodržiavať prísne termíny nielen pri hlásení škôd, ale aj pri uzatváraní a zmenách poistných zmlúv. Zanedbanie lehôt stanovených zákonom či zmluvou môže pripraviť firmu o poistnú ochranu.
| Typ úkonu alebo udalosti | Zákonná alebo zmluvná lehota | Dôsledok nedodržania termínu |
|---|---|---|
| Nahlásenie poistnej udalosti | Bez zbytočného odkladu (§ 799 ods. 2 OZ) | Riziko krátenia poistného plnenia pri sťažení vyšetrovania škody. |
| Odstúpenie od zmluvy na diaľku | Do 14 dní od uzavretia | Zmluva zostáva v platnosti, zrušenie je možné až k výročiu. |
| Výpoveď v úvode poistenia | Do 2 mesiacov od uzavretia zmluvy | Ukončenie poistného pomeru s osemdennou výpovednou lehotou. |
| Riadna výpoveď k výročiu zmluvy | Najmenej 6 týždňov pred koncom obdobia (§ 800 ods. 1 OZ) | Zmluva sa automaticky predlžuje na ďalší poistný rok. |
Ak potrebujete starú nevýhodnú zmluvu ukončiť, overte si vopred lehoty a použite správny vzor výpovede poistenia nehnuteľnosti, aby ste sa vyhli pokračovaniu záväzku na ďalší rok. V prípade, že spravujete dlhodobo neobsadené objekty, zistite si tiež, aké pravidlá má krytie neobývanej nehnuteľnosti, keďže neobývané budovy bývajú pre zanedbanú údržbu často vyňaté z poistného krytia.
Často kladené otázky k zodpovednosti za škodu z nehnuteľnosti
Musím mať poistenie zodpovednosti z vlastníctva nehnuteľnosti zo zákona povinne?
Nie, toto poistenie nie je na Slovensku zo zákona povinné, na rozdiel od povinného zmluvného poistenia vozidiel. Ide o dobrovoľné zmluvné poistenie. Zákon však neobmedzuje vašu priamu zodpovednosť za spôsobené škody podľa Občianskeho zákonníka, takže bez poistky hradíte všetky nároky poškodených z vlastných prostriedkov.
Aký je rozdiel medzi zodpovednosťou z nehnuteľnosti a zodpovednosťou členov domácnosti?
Zodpovednosť z vlastníctva nehnuteľnosti kryje škody, ktoré vzniknú z technickej povahy samotnej stavby, bytu či pozemku (prasknuté potrubie, pád škridly, stromu). Zodpovednosť z bežného života kryje škody spôsobené ľudským konaním osôb a zvierat (vytopenie pretečenou vaňou, rozbitie okna loptou, škody spôsobené psom). Pri firmách túto funkciu plní všeobecná zodpovednosť za škodu z prevádzkovej činnosti.
Kryje poistka škodu, ktorú susedom spôsobí môj nájomník?
Záleží na charaktere poruchy. Ak susedov vytopí voda z prasknutého potrubia v stene, zodpovedá vlastník bytu. Ak však nájomník nechá pretekať umývadlo alebo zle pripojí vlastnú práčku, ide o jeho osobnú zodpovednosť a škoda sa musí uhradiť z jeho poistenia zodpovednosti, nie z poistky majiteľa bytu.
Čo ak je škoda u suseda nižšia ako dohodnutá spoluúčasť?
Platí základné pravidlo poistného trhu: ak je vzniknutá škoda menšia alebo rovná dohodnutej spoluúčasti v zmluve, poisťovňa poistné plnenie neposkytuje. Celú sumu dohodnutej škody v takom prípade vypláca poškodenému priamo vlastník nehnuteľnosti. Pre správne stanovenie hodnôt nehnuteľností sa oplatí skontrolovať, ako je nastavená poistná suma nehnuteľnosti a domácnosti, aby poistka v prípade katastrofy nebola krátená pre podpoistenie.