Poistenie ovocného sadu a záhrady: Otázky a odpovede
Stačí jedna prudká letná búrka s krupobitím alebo jediná mrazivá noc v apríli a celoročná úsilná práca na pozemku zmizne za pár minút. Mnoho majiteľov zistí až po spúšti, že bežná zmluva na dom ich zeleň vôbec nechráni. V takej chvíli vám správne nastavené poistenie ovocného sadu a záhrady dokáže zachrániť tisíce eur, no musíte vopred poznať presné zmluvné mantinely. Ak ochranu podceníte, náklady na odstránenie polámaných kmeňov, výsadbu nových stromčekov a stratu úrody zaplatíte výlučne z vlastného vrecka.
Základná poistka nehnuteľnosti sa totiž zameriava na múry, strechu a pevné stavebné súčasti obytnej budovy. Pôda, stromy, kry ani dozrievajúce plody sa do tejto definície automaticky nezapočítavajú. Na komplexnú ochranu vonkajšieho priestoru potrebujete špecifické pripoistenia alebo špecializované produkty poľnohospodárskeho poistenia, ktoré podliehajú vlastným pravidlám likvidácie škôd.
Môže poistenie ovocného sadu a záhrady chrániť prenajatý pozemok?
Pokiaľ plánujete poistenie ovocného sadu a záhrady, musíte najprv vyriešiť právny vzťah k samotnej pôde. V praxi často dochádza k situácii, kedy pestovateľ hospodári na prenajatých parcelách od viacerých drobných vlastníkov alebo na pozemku s nevysporiadaným dedičským konaním. Poisťovne vyžadujú jednoznačné preukázanie poistného záujmu, inak je poistná zmluva neplatná.
Ak pozemok nevlastníte, poistníkom môžete byť iba vtedy, ak máte uzatvorenú platnú nájomnú zmluvu s oprávnením brať z pozemku úžitky. Zmluva musí presne špecifikovať parcelné čísla, výmeru a katastrálne územie. Bez platného právneho titulu poisťovňa v prípade škodovej udalosti odmietne vyplatiť poistné plnenie nájomcovi, pretože majetková ujma na trvalých porastoch vzniká vlastníkovi pôdy.
Vlastníctvo pozemku a trvalé porasty podľa Občianskeho zákonníka
Právny status zelene definuje § 120 Občianskeho zákonníka. Podľa tohto ustanovenia sú trvalé porasty vrátane stromov a krov priamou súčasťou pozemku. Naopak, stavby, vodné toky a podzemné vody súčasťou pozemku nie sú. To vytvára zásadný rozdiel pri uzatváraní poistenia. Kým záhradný domček alebo murovaný plot možno poistiť oddelene od pozemku, stromy právne zdieľajú osud pôdy, na ktorej rastú.
Ak máte záhradu v záhradkárskej osade, kde sú pozemky vo vlastníctve Slovenského pozemkového fondu alebo združenia, môžete poistiť úrodu a dočasné stavby. Samotné dreviny však ako nájomca poistíte iba so súhlasom vlastníka pozemku, prípadne zmluvným postúpením nárokov. Ak sa nehnuteľnosť nachádza v rizikovej lokalite, preverte si podmienky vopred, pretože nepoistiteľná nehnuteľnosť sa môže týkať aj záhrad v záplavových územiach.
Okrasné stromy verzus okrasné kry: Kedy vznikajú výluky z poistenia?
Kým bežné krytie nehnuteľnosti chráni múry, poistenie ovocného sadu a záhrady rieši špecifické riziká živých organizmov. Mnoho majiteľov rodinných domov žije v omyle, že pripoistenie okrasnej záhrady automaticky chráni každý strom na pozemku. Poistné podmienky však prísne rozlišujú medzi okrasnými bylinami, nízkymi krami a vzrastlými stromami.
Okrasné kry a nízke dreviny bývajú kryté podstatne širšie ako solitérne stromy. Dôvodom je riziko: starý alebo vysoký strom predstavuje pre poisťovňu vysoké poistné riziko nielen z pohľadu vlastného zničenia, ale aj možného pádu na okolité stavby. Preto viaceré poisťovne stromy nad určitú výšku alebo obvod kmeňa z pripoistenia záhrady úplne vylučujú, prípadne na ne uvaľujú prísne sublimity.
Limity poistného plnenia na štvorcový meter výsadby
Pri dojednávaní pripoistenia záhradnej architektúry sa poistné sumy spravidla neuvádzajú paušálne na celý pozemok, ale počítajú sa jednotkovou sadzbou. Poistné podmienky pracujú s týmito pevnými limitmi:
- 10 eur za m2 plochy záhrady predstavuje štandardný limit plnenia pre zničené okrasné byliny a kry.
- 50 eur za m2 poškodenej plochy slúži ako horná hranica pre terénne úpravy, trávniky a záhradnú architektúru.
- 5 až 50 eur za 1 m2 záhrady, respektíve za 1 strom, predstavuje rozsah voliteľnej poistnej sumy v individuálnych zmluvách.
- 8 % sadzba dane z poistenia sa podľa zákona č. 213/2018 Z. z. vzťahuje na každé majetkové poistenie tohto druhu.
Ak máte na pozemku postavený aj skleník na pestovanie sadeníc, overte si, či spadá do limitov záhradnej architektúry, alebo vyžaduje samostatné krytie skleníka poistkou domu. Podobne pri náradí a technike umiestnenej v kôlni skontrolujte krytie hospodárskych budov v poistení nehnuteľnosti, aby drahá kosačka či kultivátor nezostali nechránené.
Poistenie ovocného sadu a záhrady proti víchrici, krupobitiu a mrazu
Vstup do poistenia ovocného sadu a záhrady pri komerčnej produkcii alebo väčšej ploche sa riadi pravidlami poľnohospodárskeho poistenia. V tomto segmente neexistuje univerzálny balík, ktorý by pokryl akúkoľvek nepriazeň počasia. Každé riziko má vlastnú definíciu a presne ohraničené obdobie, počas ktorého poistná ochrana platí.
Živelné riziká ako víchrica, krupobitie, záplava, povodeň, zosuv pôdy či tiaž snehu a ľadu majú striktné parametre. Víchrica býva uznaná len vtedy, ak vietor dosiahol rýchlosť minimálne 75 km/h, čo likvidátor overuje správou zo Slovenského hydrometeorologického ústavu. Poškodenie vodou zasa vyžaduje správne nastavenie zmluvy, rovnako ako keď sa rieši poistenie domu v záplavovej oblasti alebo škoda spôsobená spätným vzdutím kanalizácie pri prívalových dažďoch.
Jarné mrazy a kritické rastové fázy podľa stupnice BBCH
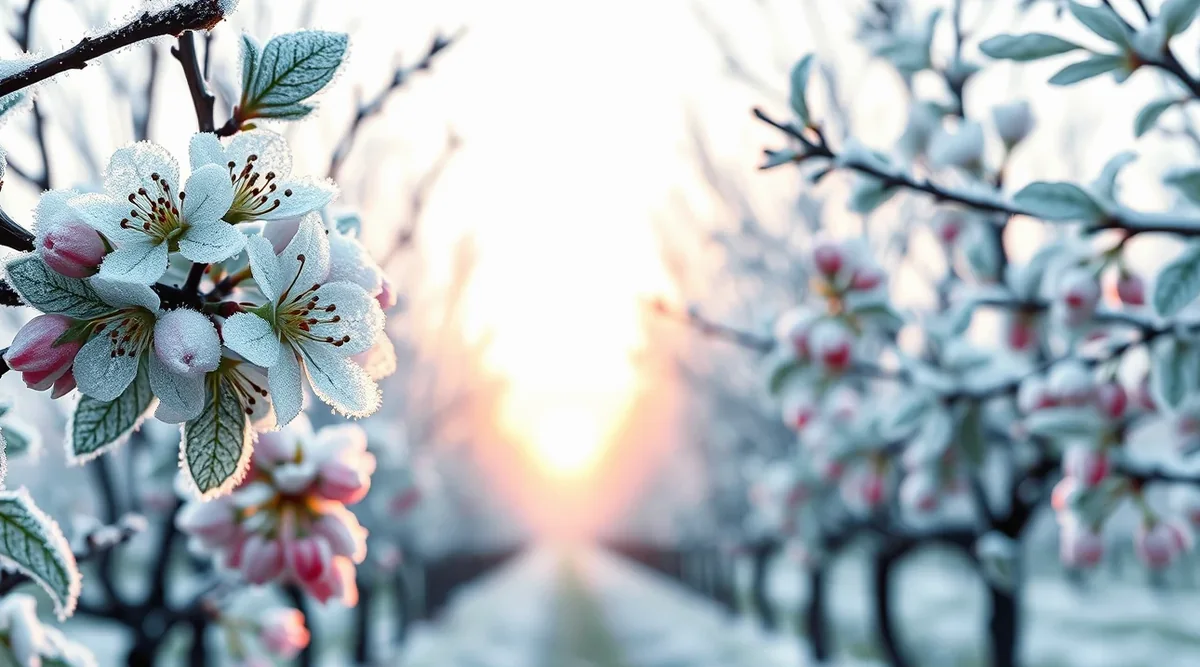
Poistenie proti jarnému mrazu patrí k najrizikovejším a najdrahším poistným produktom. Poisťovne nekryjú mráz počas celej zimy ani na začiatku vegetačného pokoja. Poistná ochrana vzniká až v momente, kedy drevina dosiahne presne definovanú fenologickú fázu podľa medzinárodnej stupnice BBCH:
- Pri jablkách a hruškách začína poistné krytie mrazu až od fázy ružových pukov (BBCH 57). Ak mráz spáli puky v skoršom štádiu pučania, nárok na poistné plnenie nevzniká.
- Pri jahodách začína krytie až v štádiu kvitnutia (BBCH 60), pričom zmluvy stanovujú dodatočnú podmienku: udalosť nesmie nastať skôr ako 20. apríla.
- Pri viniči je nástup krytia viazaný na rozvoj prvých listov a strapcov podľa príslušných kódov BBCH.
- Škody spôsobené mrazom musíte nahlásiť extrémne rýchlo – zvyčajne písomne do 4 dní od vzniku udalosti, inak hrozí úplné zamietnutie nároku.
Ochrana pred krupobitím a víchricou v produkčnom sade
Krupobitie spôsobuje mechanické poškodenie plodov, kôry a asimilačnej plochy listov. Poisťovne rozlišujú, či ide o škodu na samotnej úrode (znehodnotenie trhovej kvality ovocia), alebo o poškodenie dreva a nosných konštrukcií. Ak sad využíva protikrúpové siete, poisťovňa vyžaduje ich riadnu údržbu a včasné roztiahnutie. Škody spôsobené zanedbaním agrotechnických lehôt alebo nesprávnym rezom sú v zmluvách štandardne vylúčené.
Pri údržbe sadu treba pamätať na náklady arboristov. Rez mladých stromov zo zeme stojí približne 26,75 eura za hodinu, kým práce lanovou technikou v korune vyjdú na 37,45 eura za hodinu. Výchovný a zmladzovací rez mladého stromu stojí kusovo 10 až 20 eur, pri staršom a zanedbanom strome 25 až 35 eur. Tieto položky poisťovňa preplatí len vtedy, ak boli vyvolané priamym zásahom poistnej udalosti.
Minimálne prahy poškodenia a franšízy: Prečo sad a záhrada nedostanú plnenie?
Zmluvné podmienky pre poistenie ovocného sadu a záhrady obsahujú prísne limity, ktoré bežný človek často prehliadne. Mnohí pestovatelia očakávajú, že poisťovňa preplatí každé spadnuté jablko alebo nalomený konár. V praxi však narážajú na inštitút minimálneho prahu poškodenia a integrálnej franšízy.
Minimálny prah škody určuje percento poškodenia, pod ktorým poisťovateľ neposkytuje žiadne poistné plnenie. Ak škoda túto hranicu neprekročí, celé finančné bremeno znáša poistený. Ak ju prekročí, plnenie sa vypočíta podľa zmluvy, no často sa z neho ešte odpočíta zmluvná spoluúčasť.
Spoluúčasť pri škodách na ovocí a trvalých porastoch
Spoluúčasť pri pestovateľských poistkách je výrazne vyššia ako pri bežnom poistení domácnosti. Čísla vychádzajú z reality slovenského poistného trhu:
- Fixne 35 % z poistnej čiastky poškodenej časti sadu alebo odrody predstavuje spoluúčasť pri škodách mrazom na jablkách, hruškách a jahodách.
- Fixne 30 % z poistnej čiastky poškodenej vinice tvorí spoluúčasť pri vymrznutí viniča.
- 10 % spoluúčasť sa uplatňuje pri krupobití na ovocí všeobecne, pričom 8 % spoluúčasť platí pri bobuľovom ovocí, mladých stromoch a rodiacom dreve.
- 26 % až 36 % poistnej čiastky parcely predstavuje minimálnu hranicu škody pri ovocí, pod ktorou poisťovňa nevyplatí vôbec nič.
- 500 eur na hektár a udalosť je stanovená minimálna prahová škoda na oporných konštrukciách a samotných stromoch.
- Aspoň 10 % z množstva poistenej úrody na parcele musí byť preukázateľne zničených pri hospodárskych plodinách, aby likvidátor začal konanie.
Pre registrovaných poľnohospodárskych prvovýrobcov existuje možnosť získať štátnu dotáciu vo výške 50 až 65 % zaplateného poistného cez Pôdohospodársku platobnú agentúru (PPA). Táto podpora sa však nevzťahuje na súkromné záhrady fyzických osôb pri rodinných domoch.
Premlčanie poistného plnenia a postup pri uplatnení škody
Preto si poistenie ovocného sadu a záhrady vyžaduje dôslednú disciplínu pri likvidácii poistnej udalosti. Zásadnou chybou je likvidácia poškodených plodov alebo spílenie vyvrátených stromov ešte pred príchodom likvidátora. Poisťovňa musí mať možnosť stav overiť na mieste. Kým príde odhadca, vašou povinnosťou je vyhotoviť detailné zábery. Návod, ako nafotiť škodu pre poisťovňu, vám pomôže zachytiť poškodené detaily tak, aby ich likvidátor nespochybnil.
Pri riešení škody myslite aj na zákonné lehoty. Podľa Občianskeho zákonníka je poisťovateľ povinný ukončiť šetrenie poistnej udalosti do 1 mesiaca po tom, čo sa o nej dozvedel. Ak šetrenie nemožno v tejto lehote skončiť z objektívnych dôvodov, poisťovňa je povinná poskytnúť poistenému na požiadanie primeranú zálohu.
Zánik nárokov a premlčacia doba podľa Občianskeho zákonníka
Právo na poistné plnenie netrvá večne. Podľa Občianskeho zákonníka sa právo na poistné plnenie premlčuje za 3 roky. Zákonom stanovená premlčacia doba však začína plynúť až rok po vzniku poistnej udalosti. Poškodený má teda celkovo 4 roky od škody na to, aby svoje nároky uplatnil na súde, ak poisťovňa odmieta plniť.
Po uplynutí tejto doby poisťovňa vznesie námietku premlčania a vy nezískate ani euro. Ak poistený hrubo poruší svoje povinnosti – napríklad neoznámi škodu včas, zatají podstatné údaje alebo neodôvodnene zmení stav miesta pred obhliadkou – poisťovňa má právo na krátenie poistného plnenia až o 80 %.
Pri ukončení zmluvy platí ustanovenie § 800 Občianskeho zákonníka. Poistnú zmluvu možno vypovedať najmenej 6 týždňov pred uplynutím poistného obdobia. Zákon umožňuje zmluvu vypovedať aj do 2 mesiacov po jej uzavretí s osemdňovou výpovednou lehotou. Ak nezaplatíte poistné, poistenie zanikne až uplynutím lehoty z výzvy poisťovne, ktorá nesmie byť kratšia ako 1 mesiac. Podrobný postup nájdete v článku zameranom na prechod s poistkou domu do inej poisťovne.
Kým pristúpite k podpisu zmluvy, urobte si dôkladné porovnanie poistenia nehnuteľnosti vrátane dostupných záhradných pripoistení, aby ste predišli situácii, kedy bude váš pozemok trpieť na podpoistenie nehnuteľnosti.
| Situácia | Čo platí podľa poistných podmienok | Čo musíte urobiť |
|---|---|---|
| Jarný mráz v sade pred štádiom BBCH 57 | Úplná výluka z krytia, nárok na plnenie nevzniká | Zabezpečiť aktívnu protimrazovú ochranu (sviece, zadymovanie) na vlastné náklady |
| Škoda krupobitím do 25 % úrody | Uplatnenie minimálneho prahu, škoda pod hranicou sa neprepláca | Zaznamenať rozsah škody a vyčkať na finálny zber pre posúdenie celkovej straty |
| Pád zdravého stromu z vašej záhrady na susedov plot | Škodu nekryje poistenie stavby, rieši sa z poistenia zodpovednosti | Preukázať riadnu údržbu stromu a škodu hlásiť z poistky zodpovednosti za škodu |
| Krádež okrasných drevín z neoploteného pozemku | Výluka z poistenia z dôvodu chýbajúcej prekážky proti vniknutiu | Dreviny sadiť do uzamknutého areálu, inak škodu znáša vlastník |
| Vyvrátenie stromu vetrom s rýchlosťou 60 km/h | Nesplnená zmluvná definícia víchrice (vyžaduje sa rýchlosť od 75 km/h) | Zabezpečiť odstránenie dreviny z vlastných zdrojov, škoda nie je likvidná |
| Mráz na jahodách pred 20. aprílom | Časová výluka, hoci porast už kvitol (fáza BBCH 60) | Riziko kryť netkanou textíliou, poisťovňa plnenie neposkytne |
Modelový príklad: Nevyplatená škoda po veternej smršti
Pán Peter hospodári na 2 hektároch ovocného sadu zameraného na pestovanie jabloní. Poistná suma dohodnutá na celkovú ročnú úrodu predstavovala 30 000 eur. Začiatkom mája zasiahol lokalitu silný nočný mráz v čase, keď boli stromy v štádiu plného kvitnutia (po fáze BBCH 57). Peter nahlásil škodu písomne na tretí deň po udalosti, čím splnil povinnosť nahlásenia do 4 dní.
Likvidátor poisťovne vykonal miestne šetrenie a vyčíslil celkovú stratu úrody na 40 % z poistenej parcely, čo predstavovalo škodu vo výške 12 000 eur. Keďže minimálna hranica pre vznik nároku na plnenie bola v zmluve stanovená na 26 %, škodová udalosť prekročila prah a stala sa likvidnou.
Následne však poisťovňa uplatnila zmluvnú spoluúčasť pri mraze, ktorá je fixne 35 % z poistnej čiastky poškodenej časti. Výpočet prebehol nasledovne:
- Poškodená časť úrody: 12 000 eur.
- Odpočítaná spoluúčasť (35 % z 12 000 eur): 4 200 eur.
- Konečné poistné plnenie vyplatené pestovateľovi: 7 800 eur.
Tento modelový príklad potvrdzuje, ako presne poistenie ovocného sadu a záhrady funguje v reálnej praxi. Ak by Peter nahlásil škodu až po dvoch týždňoch, poisťovňa by využila právo na krátenie plnenia až o 80 %, čím by namiesto sumy 7 800 eur dostal len 1 560 eur. V prípade opustených pozemkov alebo starších stavieb bez pravidelného dohľadu môžu byť pravidlá ešte prísnejšie, čo vysvetľuje aj krytie neobývanej nehnuteľnosti.
Kontrolný zoznam pred uzavretím poistnej zmluvy
Pred podpisom poistnej zmluvy na záhradu alebo sad si dôkladne prejdite tieto body:
- Máte vysporiadané vlastnícke práva k pozemku alebo platnú nájomnú zmluvu s oprávnením brať úžitky?
- Sú stromy kryté menovite, alebo zmluva zahŕňa iba nízke kry, trávnik a terénne úpravy?
- Obsahuje zmluva riziko jarného mrazu a poznáte presné rastové štádium BBCH potrebné na platnosť krytia?
- Poznáte výšku integrálnej franšízy a percento spoluúčasti pri krupobití a mraze?
- Je pozemok kompletne oplotený pevnou konštrukciou a uzamknutý funkčnou bránou?
- Máte archivované pokladničné doklady o nákupe certifikovaných sadeníc, stavebného materiálu a závlahy?
- Viete, do koľkých dní musíte nahlásiť vznik škody na vegetácii (zvyčajne do 4 dní)?
Časté otázky o poistení sadu a záhrady
Kryje bežné poistenie rodinného domu aj ovocné stromy a úrodu?
Nie. Štandardné poistenie nehnuteľnosti stromy, porasty a úrodu výslovne vylučuje. Na krytie okrasnej výsadby potrebujete pripoistenie okrasnej záhrady, ktoré však spravidla nekryje úžitkovú úrodu ovocia.
Dá sa poistiť samotný kmeň a koruna stromu, alebo iba úroda?
V agropoistení sa rozlišuje poistenie úrody (plodov) a poistenie trvalých porastov (samotného dreva a konštrukcií). Obe riziká sa dojednávajú samostatne s odlišnou poistnou sumou.
Preplatí poisťovňa vykopanie a krádež drahých tují?
Iba vtedy, ak bol pozemok kompletne oplotený, brána bola riadne uzamknutá a pripoistenie záhrady zahŕňa riziko krádeže vonkajšieho porastu.
Čo sa stane, ak môj strom spadne pri víchrici na susedov dom?
Túto škodu nekryje poistenie vašej záhrady, ale vaše poistenie zodpovednosti za škodu z vlastníctva nehnuteľnosti. Podmienkou plnenia je, že strom bol zdravý a nezanedbali ste jeho ošetrenie.
Prečo mi poisťovňa odmietla škodu na fóliovníku po silnom vetre?
Fóliovníky, plachtové prístrešky a fóliové kryty sú v poistných podmienkach štandardne vylúčené z dôvodu nízkej mechanickej odolnosti materiálu.
Poistenie záhradných porastov a sadov patrí k najkomplexnejším oblastiam majetkového poistenia. Vyžaduje pravidelnú kontrolu porastov, prísne dodržiavanie agrotechnických termínov a znalosť zmluvných výluk. Pri vzniku škody rozhodujú hodiny – okamžitá fotodokumentácia, nahlásenie do 4 dní a zachovanie miesta do obhliadky sú základnými predpokladmi na to, aby vám poisťovňa vzniknutú ujmu skutočne uhradila.